Qual é o melhor indicador para Russell 2000 (US2000)?
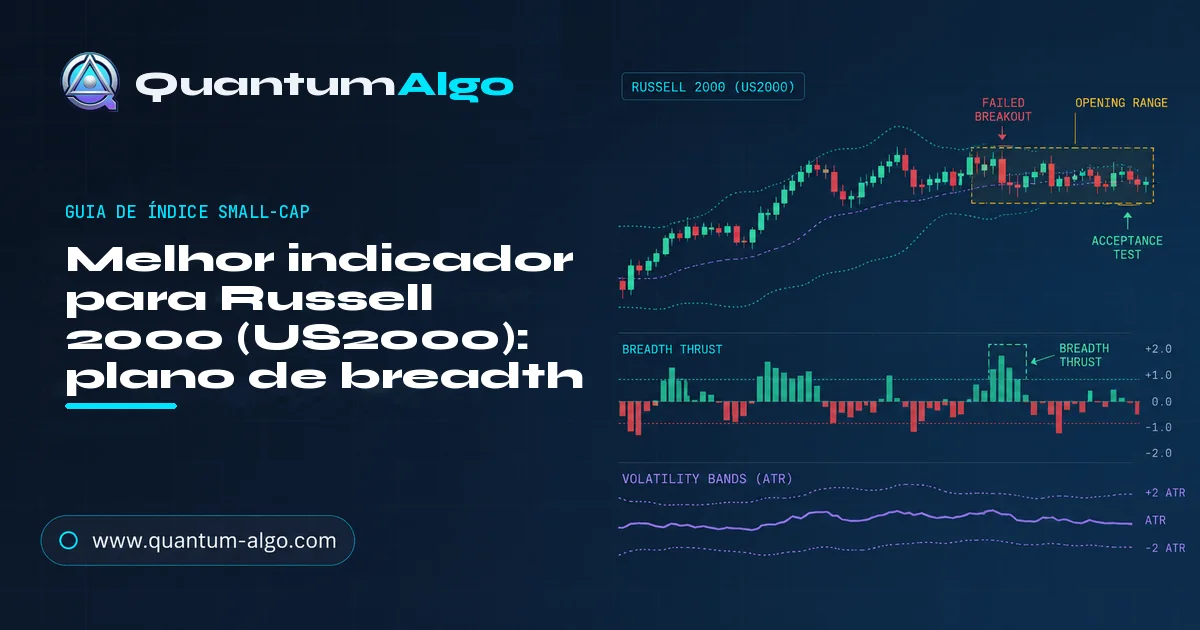
Uma vez comprei um breakout de small caps porque o candle do Russell fechou acima da máxima da noite e o gráfico parecia limpo. O movimento falhou em três candles; o stop custou 0.7R, mas o custo maior foi aprender que um breakout principal do US2000 pode andar sem que a ação small-cap média participe. É por isso que o melhor indicador para operar Russell 2000 trata expansão de range, breadth e volatilidade como um teste combinado.
O melhor indicador para operar Russell 2000 é uma ferramenta de estrutura combinada com breadth de small caps, VWAP e ATR. Marque o range da noite, teste o breakout da abertura do mercado à vista, verifique se a participação se expande e então dimensione a posição pela distância do stop. Os indicadores públicos gratuitos da Quantum Algo marcam order blocks e FVGs; o Zeno fornece sinais confirmados de Buy/Sell com SL/TP e gestão de risco embutida.
O Russell 2000 é um problema de breadth e volatilidade antes de ser um problema de sinal: small caps podem falhar um breakout mesmo quando o índice principal parece forte, então participação e expansão de range precisam concordar. Um candle amplo do Russell pode ser o início da expansão ou o último impulso antes da rejeição. A diferença está na participação e na aceitação.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
A página de reconstituição da FTSE Russell explica por que mudanças de composição podem distorcer um breakout de small caps; o dashboard RVX da Cboe oferece um contexto separado de volatilidade de 30 dias para o US2000.
Use este guia para CFDs de US2000, futuros RTY e o símbolo do TradingView fornecido pela sua corretora. O material de índices Russell US da FTSE Russell é a referência oficial da família, enquanto as especificações do E-mini Russell da CME são onde eu verificaria o valor do ponto. Não presuma que um CFD de US2000 usa o mesmo multiplicador de um contrato futuro.
| Camada | Leitura útil | Erro comum |
|---|---|---|
| Breadth | Há small caps suficientes se movendo com o índice? | Confiar em um único breakout principal. |
| Volatilidade | Qual é a amplitude do movimento normal agora? | Manter um stop de dia calmo em um range amplo. |
| VWAP | O preço está aceitando acima ou abaixo do valor intradiário? | Fazer fade de toda extensão. |
| Estrutura de SMC | Onde a liquidez foi tomada? | Chamar qualquer pavio aleatório de sweep. |
| Camada de sinal | Existe um plano repetível com SL/TP? | Usar um sinal como comando de tamanho da posição. |
Qual é o melhor indicador para Russell 2000 (US2000)?
Eu usaria uma ferramenta de estrutura de Smart Money Concepts com breadth e ATR ao redor. A estrutura identifica o evento de liquidez; o breadth me diz se o fluxo de small caps está participando; o ATR me diz se o stop pertence dentro ou fora do movimento normal do dia. A combinação é mais útil do que uma lista de cinco osciladores que descrevem todos o mesmo candle.
O guia de indicadores para ações cobre acumulação e order flow de ações em um nível mais amplo. A análise específica do Russell precisa de uma pergunta extra: empresas menores estão participando, ou o índice está sendo carregado por um movimento estreito de fator?
Por que o breadth de small caps é o primeiro filtro?
Índices de small caps tendem a expor o apetite por risco de forma mais direta do que um benchmark pesado em mega caps. Isso não torna toda leitura de breadth preditiva. Torna a divergência útil. Se o US2000 rompe a máxima de um range enquanto a participação trava, eu trato o breakout como incompleto até o preço aceitar acima do nível.
Use três rótulos: expansão ampla, expansão estreita e deterioração. A expansão ampla apoia continuação. A expansão estreita ainda pode funcionar, mas eu quero um alvo mais próximo e nenhuma entrada tardia. A deterioração me faz esperar por um sweep/reclaim ou pular o setup. O guia do NASDAQ oferece um contraste útil porque US100 e US2000 podem discordar na mesma sessão de risco.
Como as bandas de volatilidade mudam um setup no Russell?
Um padrão no Russell não é portátil entre regimes de volatilidade. Um stop de 20 pontos pode fazer sentido durante uma manhã comprimida e não significar nada durante uma sessão ampla de risk-off. O padrão gráfico pode ser idêntico enquanto o risco em dinheiro é completamente diferente.
A página oficial de horários de mercado da NYSE ajuda a ancorar a sessão à vista; o guia de ATR ajuda a traduzir movimento em contexto de stop. Se a banda se expande, eu reduzo o tamanho antes de reduzir o padrão de qualidade. Aproximar o stop só para manter o tamanho constante não é gestão de risco.
O que VWAP, ATR e SMC revelam juntos?
VWAP dá uma referência de localização. ATR dá o contexto do movimento. SMC dá o evento que torna a localização acionável: um sweep, displacement, break-and-retest ou reação em order block. VWAP é claro sobre o que mede; ele não afirma prever um breakout do Russell.
Quero que as três camadas contem uma história só. O preço varre uma mínima, recupera essa mínima, se mantém acima da VWAP e faz isso enquanto o breadth melhora. Essa é uma história coerente de long. O preço rompe uma máxima, continua abaixo da VWAP e o breadth se deteriora. Isso não é um sinal de short por si só, mas é um forte motivo para não perseguir o long.
Como separar expansão risk-on de um breakout falho?
Comece pelo range da noite e pela primeira expansão da abertura do mercado à vista. Um breakout falho volta para dentro do range e não consegue recuperar a borda rompida. Um breakout de expansão fecha fora, retesta o nível e encontra compradores acima dele. Eu não elevo a qualidade de um breakout porque ele andou 40 pontos; eu elevo porque ele segurou onde a versão falha não conseguiria.
Use o guia de liquidity sweep para a mecânica e a aula de confirmação de entrada para o exercício de revisão. O Russell recompensa traders dispostos a esperar pela segunda evidência.
Como é um setup de expansão de range no US2000?
Considere um long ilustrativo de 15 minutos no US2000. O viés de 1H é de alta. Durante a noite, o preço forma um range de 48 pontos. Na abertura do mercado à vista, o índice varre a mínima por 22 pontos, recupera o range e fecha acima da VWAP enquanto o breadth melhora. A entrada espera um retraçamento para dentro da perna de displacement em vez de pagar o topo do impulso.
O stop fica além da mínima do sweep e do nível que invalida o reclaim. O alvo é uma máxima externa com espaço para um resultado de 3R. Se um contrato RTY carrega um valor em dólar diferente do seu CFD de US2000, o risco exato em dinheiro muda; verifique o contrato antes de tratar 36 pontos como um valor fixo.
Essa é a distinção do Russell em um trade: a melhora de breadth não é a entrada, e o reclaim de SMC não basta sem um stop realista. O plano só se torna operável quando participação, localização e risco se encaixam.
Quando o US2000 no gráfico de 5 minutos é útil?
Use 4H e 1H para o contexto direcional, 15m para o range e o evento da abertura do mercado à vista, e 5m para um refinamento controlado. Eu evitaria deixar o gráfico de 1m determinar o stop durante uma expansão de volatilidade, porque ele pode esconder a invalidação real atrás de uma série de swings minúsculos.
Compare com o guia de indicadores para futuros quando operar contratos RTY, e mantenha o valor do ponto do feed de CFD separado do multiplicador dos futuros.
Quanto range é demais para uma entrada no US2000?
Use este estimador de range/ATR depois que a sessão do US2000 começa. Ele mostra a quantidade simples de ATR ainda disponível e sinaliza a condição que mais importa para small caps: quando o range já está acima de 1.2× ATR, reduza o tamanho em vez de presumir que o próximo breakout tem espaço ilimitado.
Use a aula da Academy sobre position sizing para praticar a fórmula. Quando a volatilidade do Russell se expande, preserve a regra de risco da conta reduzindo unidades.
O breadth de small caps também é uma disciplina útil contra o viés do índice principal. Um movimento forte nos futuros pode fazer o índice parecer urgente antes que o mercado à vista confirme. Marque primeiro o range e depois espere para ver se o fluxo médio de small caps entra no movimento. Se não entrar, rebaixe o trade em vez de compensar com mais indicadores.
Confira a convenção decimal e o valor do ponto do seu símbolo de US2000. O mesmo stop gráfico de 36 pontos pode representar riscos em dinheiro muito diferentes entre um CFD, um microcontrato e um contrato futuro padrão. Essa diferença pertence ao plano antes da ordem, não à explicação pós-trade.
Durante uma expansão de volatilidade, um setup limpo ainda pode ser caro demais. A resposta certa é tamanho menor, alvo realista e paciência por um reteste. Um trade que só funciona quando o stop é colocado dentro do movimento normal não é um setup de alta qualidade.
É por isso que prefiro uma regra específica do mercado a uma configuração universal. O leilão local, a especificação do instrumento e o contexto da sessão mudam o significado de um evento no gráfico. Uma revisão séria registra esses detalhes antes de registrar o resultado, depois verifica se a mesma decisão ainda seria razoável na próxima sessão. Essa é a diferença entre uma revisão de indicador e uma coleção de screenshots. Ela dá à próxima decisão um padrão mensurável.
Quando a evidência está mista, a decisão mais limpa muitas vezes é esperar. Uma entrada perdida custa menos do que uma explicação construída com hindsight. A paciência faz parte do sistema. A próxima sessão limpa ainda oferecerá informação. Revise com calma e mantenha a regra visível antes de cada novo trade de Londres.
Mais uma verificação do Russell pertence ao lado de cada screenshot: registre a leitura de breadth, o estado da volatilidade e o multiplicador do produto. Esses três campos explicam por que um breakout visualmente parecido pode merecer tamanho diferente ou nenhum trade. Um diário limpo mantém essa decisão visível.
Quando o fluxo de small caps discorda do preço, eu não procuro um quarto oscilador para resolver a discussão. Reduzo a tese, espero por aceitação ou deixo o setup de lado. Essa contenção faz parte do plano de indicadores.
Para uma amostra útil, revise vencedores e perdedores com os mesmos rótulos. Marque se o movimento foi amplo ou estreito, se o primeiro teste segurou e se o stop ficou fora do movimento normal. A repetição transforma esses rótulos em evidência em vez de anedotas.
Registre também o que aconteceu depois da primeira área de alvo. Um runner que alcança uma máxima externa é um problema de gestão diferente de um trade que trava na VWAP. Manter o motivo da saída ao lado do motivo da entrada ajuda você a testar o plano inteiro, não apenas o candle de sinal.
É assim que o indicador conquista seu lugar: ele organiza evidências antes que o risco seja comprometido e mantém a explicação intacta depois que o mercado muda. O objetivo é uma decisão repetível, não um gráfico mais dramático.
O QuantumBot pode operar sinais do US2000?
A automação resolve execução, não entendimento de mercado. QuantumBot é o serviço de execução automatizada da Quantum Algo: ele opera os sinais para o usuário onde houver uma conexão compatível disponível. O serviço custa $199/mo; cancele quando quiser. Mantenha seleção de símbolo, verificação de contrato e limites de risco separados da camada de execução. Se você prefere execução assistida por sinais, compare o Zeno Agente de IA com os planos atuais.
Como testar um indicador para US2000?
Revise o US2000 por regime de volatilidade. Registre o range da noite, o primeiro range da abertura do mercado à vista e o estado de breadth antes da entrada. Um stop de 36 pontos significa algo diferente em um dia comprimido e em uma sessão com bandas de risco em expansão. Sem esse contexto, dois setups idênticos podem parecer ter qualidades diferentes quando a diferença real é simplesmente o tamanho do movimento.
Separe expansão ampla de expansão estreita. Expansão ampla significa que o índice e a participação estão se movendo juntos. Expansão estreita significa que o preço está se movendo, mas o fluxo médio de small caps não está acompanhando. Movimentos estreitos podem continuar, mas eu os trato como menos tolerantes: sem entrada tardia, alvo mais próximo e nenhuma posição grande demais só porque o gráfico parece energético.
Quando um breakout do Russell falhar, anote exatamente onde a aceitação falhou. O preço fechou de volta dentro do range? Perdeu a VWAP? O breadth se deteriorou? O reteste rejeitou? Esses são modos de falha diferentes, e cada um sugere uma lição diferente. “O breakout perdeu” é vago demais para melhorar um processo.
Use replay com o valor do ponto do seu produto real. Futuros RTY e CFDs de US2000 podem mostrar formatos parecidos enquanto carregam risco em dinheiro diferente. A aula da Academy sobre backtesting dá a disciplina; a especificação da sua corretora dá o multiplicador.
Minha regra para o Russell é que a volatilidade muda o tamanho, não a honestidade da explicação. O melhor indicador deixa óbvio se participação, localização e invalidação concordam antes de o trade existir.
Esse também é o limite correto do produto. Os indicadores públicos gratuitos marcam estruturas de SMC; o Zeno fornece sinais confirmados de Buy/Sell com SL/TP e gestão de risco embutida. Um sinal pode organizar a execução, mas não pode transformar um movimento de breadth estreito em participação ampla nem tornar um contrato volátil seguro por conta própria.
Mantenha o screenshot pré-trade: range, estado de breadth, localização da VWAP, distância do stop e tamanho planejado. Esses detalhes explicam o trade muito melhor do que o candle final do Russell.
O teste final é a repetibilidade: outro trader consegue ler o mesmo range, identificar a mesma invalidação e calcular o mesmo risco em dinheiro sem precisar do seu hindsight? Se sim, o indicador conquistou um lugar no processo. Se não, simplifique o gráfico antes de adicionar outra ferramenta.
Esse é o padrão que eu usaria para uma página com intenção de compra: a recomendação precisa sobreviver a um replay do gráfico, a uma verificação de contrato e a um cálculo de risco. Um rótulo bonito não basta. A decisão ainda deve fazer sentido depois que a empolgação do candle de abertura passou. Essa é a diferença entre uma ferramenta e um processo que você consegue auditar depois, antes de qualquer novo trade.
O Russell 2000 é um problema de breadth e volatilidade antes de ser um problema de sinal: small caps podem falhar um breakout mesmo quando o índice principal parece forte, então participação e expansão de range precisam concordar. Marque o range local, espere pelo leilão ativo, exija confirmação de estrutura, use o filtro de contexto específico do mercado, coloque o stop além da invalidação e dimensione pelo risco em dinheiro. Se automatizar, automatize um plano verificado em vez de uma seta solta.
◆ Checagem interativa
O estimador de range pode proteger um plano de breakout?
Perguntas que traders fazem sobre Russell 2000
Não existe um único oscilador mágico. A abordagem mais forte é um fluxo de trabalho de estrutura atento à sessão que mapeia liquidez, confirma displacement ou reclaim, usa VWAP ou breadth como contexto e dimensiona o stop pela volatilidade atual. Os indicadores públicos gratuitos da Quantum Algo marcam order blocks e FVGs; o Zeno adiciona sinais confirmados de Buy/Sell com SL/TP e gestão de risco embutida.
VWAP é útil como referência de localização intradiária, não como um sistema completo de entrada. Ela pode mostrar se o preço está aceitando acima ou abaixo de uma média, mas não pode dizer se a liquidez foi varrida, se o breadth concorda ou onde a ideia se torna inválida.
A janela mais útil é a abertura local do mercado à vista e a primeira sobreposição ativa que vem depois dela. Confira o calendário oficial da bolsa, o fuso horário do gráfico da sua corretora e mudanças de horário de verão; não copie um horário fixo de outro feed.
Use 4H e 1H para viés, 15 minutos para a estrutura da sessão e 5 minutos apenas para refinar um setup qualificado. Um gráfico de 1 minuto pode ajudar na execução, mas não deve reescrever a invalidação do timeframe maior nem o cálculo de risco em dinheiro.
Os indicadores públicos gratuitos da Quantum Algo marcam estruturas de Smart Money Concepts como order blocks e fair value gaps. O Zeno é a camada paga de sinais: ele fornece sinais confirmados de Buy/Sell com stop-loss, take-profit e gestão de risco embutida; ele não desenha essas estruturas.
A Quantum Algo é construída para mercados do TradingView, incluindo índices. Teste o símbolo exato, o feed da bolsa, o valor do ponto e a representação da sessão fornecidos pela sua corretora antes de comprometer capital.
O stop pertence além do nível de preço que invalida a ideia, não a um número fixo copiado de outro trader. Use a estrutura da sessão e a volatilidade atual para definir a distância, depois reduza o tamanho da posição quando o stop for mais amplo.
QuantumBot é o serviço de execução automatizada que opera os sinais para o usuário onde houver uma conexão compatível disponível. Ele executa o plano de sinais; não substitui a verificação de símbolo, a seleção de contrato, o position sizing nem a responsabilidade de conferir a conexão.
A Quantum Algo publica um ledger público mostrando uma Taxa de acerto de 75% em 160 sinais fechados, com 120 vitórias e 40 perdas. Esse é um histórico a verificar, não uma promessa para este índice nem para qualquer conta individual.
A lógica pode ser transferida, mas não se pode presumir que o contrato seja igual. CFDs e futuros podem ter valores de ponto, spreads, horários de negociação e comportamento de rollover diferentes. Traduza o stop do gráfico para o valor exato em dinheiro do instrumento que você opera.
Referências e guias relacionados
Leia a seguir
- Melhor indicador para Nasdaq: guia completo
- Melhor indicador para DAX (GER40): um plano de trading
- Indicador VWAP: guia completo de trading
- ATR (Average True Range): guia completo
- Guia de trading com liquidity sweep
- Guia de Smart Money Concepts
Fontes autorizadas
- FTSE Russell: Russell US indexes
- CME: E-mini Russell 2000 contract specifications
- Cboe: RVX Index dashboard
- FTSE Russell: Russell reconstitution
- Cboe: Russell 2000 index options and RVX
Verifique a prova
Para uma comparação focada, leia o filtro de breadth do Russell 2000 antes de aplicar o setup.