什么是 Russell 2000(US2000)的最佳指标?
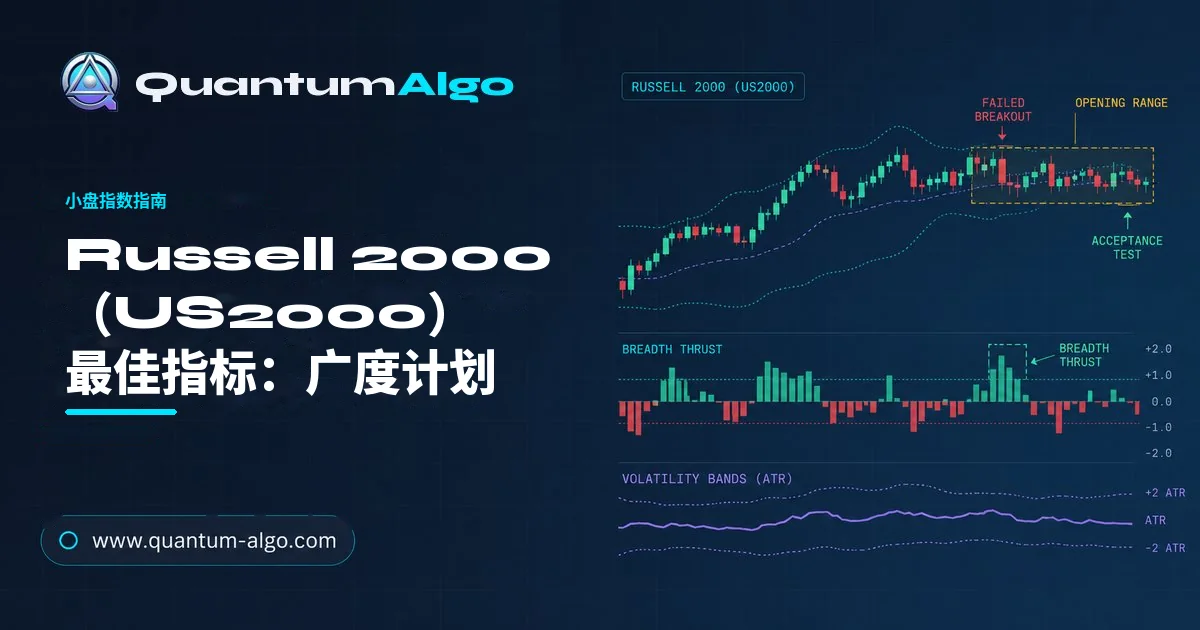
我曾经买入一次小盘股突破,因为 Russell 的 K线 收在隔夜高点上方,图表看起来很干净。走势在 3 根 K线 内失败;止损损失 0.7R,但更大的代价是学会了:表面的 US2000 突破可以在平均小盘股并未参与的情况下运行。因此,Russell 2000 交易的最佳指标会把区间扩张、广度和波动率当作组合测试。
Russell 2000 交易的最佳指标,是结构工具结合小盘股广度、VWAP 和 ATR。标出隔夜区间,测试现金盘开盘突破,检查参与度是否扩张,然后根据止损距离确定仓位。Quantum Algo 的免费公开指标会标记订单块和 FVG;Zeno 提供确认的 Buy/Sell 信号、SL/TP 和内置风险管理。
Russell 2000 首先是广度和波动率问题,然后才是信号问题:即使表面指数看起来强势,小盘股也可能让突破失败,所以参与度和区间扩张必须一致。一根宽幅 Russell K线 可能是扩张的开始,也可能是被拒绝前最后一波爆发。区别在于参与度和接受。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
FTSE Russell’s reconstitution page 解释了为什么成分调整可能扭曲小盘股突破;Cboe’s RVX dashboard 为 US2000 提供单独的 30 天波动率背景。
本指南适用于 US2000 CFD、RTY 期货,以及您的经纪商提供的 TradingView 品种。FTSE Russell’s Russell US index material 是该指数家族的官方参考,而 CME’s E-mini Russell specification 是我会用来核验点值的地方。不要假设 US2000 CFD 使用与期货合约相同的乘数。
| 层级 | 有用读数 | 常见错误 |
|---|---|---|
| 广度 | 是否有足够小盘股跟随指数移动? | 相信单一表面突破。 |
| 波动率 | 当前正常波动有多宽? | 在宽幅区间中沿用清淡日止损。 |
| VWAP | 价格是在日内价值上方还是下方被接受? | 反向交易每一次延伸。 |
| SMC 结构 | 流动性在哪里被拿走? | 把随机影线称为扫荡。 |
| 信号层 | 是否有带 SL/TP 的可重复计划? | 把信号当作仓位大小命令。 |
什么是 Russell 2000(US2000)的最佳指标?
我会使用一个聪明钱概念(SMC)结构工具,并在其周围加入广度和 ATR。结构识别流动性事件;广度告诉我小盘股盘口是否参与;ATR 告诉我止损应位于当天正常波动之内还是之外。这个组合比列出 5 个全都描述同一根 K线 的振荡指标更有用。
stock indicator guide 在更广泛层面覆盖吸筹和股票订单流。Russell 专属分析需要多问一个问题:小型公司是否正在参与,还是指数被狭窄因子走势带动?
为什么小盘股广度是第一道过滤器?
小盘股指数通常比巨头权重很高的基准更直接暴露风险偏好。这并不意味着每一个广度读数都有预测性。它让背离变得有用。如果 US2000 突破区间高点,而参与度停滞,我会把这次突破视为不完整,直到价格在该水平上方被接受。
使用 3 个标签:广泛扩张、狭窄扩张和恶化。广泛扩张支持延续。狭窄扩张仍可能有效,但我需要更近目标位,并且不做迟到入场。恶化会让我等待扫荡/收复,或跳过交易机会。NASDAQ guide 提供有用对比,因为 US100 和 US2000 可以在同一个风险时段中意见相反。
波动带如何改变 Russell 交易机会?
Russell 形态不能跨波动率环境直接搬用。20 点止损在压缩的早盘中可能合理,但在宽幅 risk-off 时段中毫无意义。图表形态可以完全相同,而现金风险却完全不同。
NYSE’s official market-hours page 有助于锚定现金盘时段;ATR guide 有助于把波动换算成止损背景。如果波动带扩张,我会先降低仓位,而不是降低质量标准。只为了保持仓位不变就把止损挪近,不是风险管理。
VWAP、ATR 和 SMC 合在一起揭示什么?
VWAP 给出位置参考。ATR 给出波动背景。SMC 给出让该位置可交易的事件:扫荡、位移、突破并回踩,或订单块反应。VWAP 清楚说明 VWAP 衡量什么;它并不声称能预测 Russell 突破。
我希望 3 个层级讲述同一个故事。价格扫过低点、收复它、站上 VWAP,并且在广度改善时做到这一点。这是连贯的做多故事。价格突破高点,仍在 VWAP 下方,并且广度恶化。它本身不是做空信号,但它是不要追多的强理由。
如何区分风险偏好扩张和失败突破?
从隔夜区间和第一次现金盘开盘扩张开始。失败突破会回到区间内,并且无法重新收复被突破的边界。扩张突破会收在区间外,回踩该水平,并在其上方找到买方。我不会因为它移动了 40 点就升级突破;我会因为它守住了失败版本守不住的位置而升级。
使用liquidity sweep guide了解机制,使用entry-confirmation lesson做复盘练习。Russell 奖励愿意等待第二条证据的交易者。
US2000 区间扩张交易机会是什么样?
考虑一个示意性的 15 分钟 US2000 做多。1H 偏向看涨。隔夜价格形成 48 点区间。现金盘开盘时,指数向下扫过低点 22 点,收复区间,并在广度改善的同时收在 VWAP 上方。入场等待回撤进入位移腿,而不是在冲动顶部支付价格。
止损位于扫荡低点以及让收复失效的水平之外。目标位是外部高点,并有 3R 结果空间。如果 1 张 RTY 合约与您的 US2000 CFD 有不同美元价值,确切现金风险就会改变;在把 36 点视为固定金额之前,请先核验合约。
这就是 Russell 在一笔交易中的区别:广度改善不是入场,SMC 收复如果没有现实止损也不够。只有当参与度、位置和风险结合在一起时,计划才变得可交易。
US2000 5 分钟图什么时候有用?
用 4H 和 1H 判断方向背景,用 15m 观察区间和现金盘开盘事件,用 5m 做可控细化。我会避免在波动率扩张期间让 1m 图决定止损,因为它可能用一连串微小波动隐藏真正失效位。
交易 RTY 合约时,请对比futures indicator guide,并把 CFD 数据源的点值与期货乘数分开处理。
US2000 入场时,多少区间算太多?
在 US2000 时段开始后使用这个区间/ATR 估算器。它显示仍可用的简单 ATR 数量,并标记对小盘股最重要的条件:当区间已经高于 1.2× ATR 时,降低仓位,而不是假设下一次突破有无限空间。
使用 Academy position-sizing lesson 练习公式。当 Russell 波动率扩张时,通过减少单位数来保持账户风险规则。
小盘股广度也是抵抗标题偏见的有用纪律。强势期货走势可能在现金市场确认前让指数看起来很紧急。先标出区间,然后等待平均小盘股盘口是否加入走势。如果没有,就下调这笔交易,而不是用更多指标补偿。
检查您的 US2000 品种的小数约定和点值。同样 36 点的图表止损,在 CFD、微型合约和标准期货合约之间可能代表非常不同的现金风险。这种差异应该在下单前进入计划,而不是出现在交易后的解释里。
在波动率扩张期间,干净交易机会仍可能太贵。正确反应是更小仓位、现实目标位,以及耐心等待回踩。只有在止损放进正常波动范围内才成立的交易,不是高质量交易机会。
这就是为什么我更喜欢市场专属规则,而不是通用设置。本地竞价、工具规格和交易时段背景都会改变图表事件的含义。严肃复盘会先记录这些细节,再记录结果,然后检查同样的决定在下一个交易时段是否仍然合理。这就是指标复盘和截图收藏之间的区别。它给下一次决策一个可衡量标准。
当证据混杂时,最干净的决定往往是等待。错过一次入场的成本,低于用事后解释搭建的理由。耐心是系统的一部分。下一段干净时段仍会提供信息。冷静复盘,并在每一笔新的伦敦交易前让规则保持可见。
每张截图旁还应放一个 Russell 检查:记录广度读数、波动率状态和产品乘数。这 3 个字段解释了为什么视觉上相似的突破可能值得不同仓位,甚至完全不交易。干净日志会让这个决策保持可见。
当小盘股盘口与价格不一致时,我不会寻找第四个振荡指标来裁决争论。我会降低主张,等待接受,或把交易机会放在一边。这种克制是指标计划的一部分。
要获得有用样本,请用相同标签复盘盈利和亏损。标明走势是广泛还是狭窄,第一次测试是否守住,以及止损是否位于正常波动之外。重复会把这些标签变成证据,而不是轶事。
还要记录第一个目标区域之后发生了什么。到达外部高点的 runner,与在 VWAP 处停滞的交易,是不同的管理问题。把出场理由放在入场理由旁边,有助于测试整个计划,而不仅是信号 K线。
这就是指标赢得位置的方式:在风险投入之前组织证据,并在市场变化后保持解释完整。目标是可重复决策,而不是更戏剧化的图表。
QuantumBot 能交易 US2000 信号吗?
自动化解决的是执行,而不是市场理解。QuantumBot 是 Quantum Algo 的自动化执行服务:在支持连接可用时,它会为用户交易信号。该服务价格为 $199/mo;可随时取消。把品种选择、合约核验和风险限制与执行层分开。如果您更偏好信号辅助执行,可以比较 Zeno AI Agent 与current plans。
如何测试 US2000 指标?
按波动率环境复盘 US2000。记录入场前的隔夜区间、第一段现金盘开盘区间和广度状态。36 点止损在压缩日和风险带扩张的时段中含义不同。没有这种背景,两个相同交易机会可能看起来质量不同,而真正差异只是波动大小。
区分广泛扩张和狭窄扩张。广泛扩张意味着指数和参与度一起移动。狭窄扩张意味着价格在移动,但平均小盘股盘口没有跟上。狭窄走势可以延续,但我会把它视为容错更低:不迟到入场,目标更近,也不因为图表看起来有劲就使用过大仓位。
当 Russell 突破失败时,写下接受具体在哪里失败。价格是否收回区间内?是否失去 VWAP?广度是否恶化?回踩是否被拒绝?这些是不同失效模式,各自指向不同教训。“突破输了”太模糊,无法改善流程。
用您实际产品的点值进行回放。RTY 期货和 US2000 CFD 可以显示相似形态,却携带不同现金风险。Academy backtesting lesson 提供纪律;您的经纪商规格提供乘数。
我的 Russell 规则是:波动率改变仓位大小,而不是改变解释的诚实度。最佳指标会在交易存在之前,就让参与度、位置和失效位是否一致变得明显。
这也是正确的产品边界。免费公开指标标记 SMC 结构;Zeno 提供带 SL/TP 和内置风险管理的确认 Buy/Sell 信号。信号可以组织执行,但它不能把狭窄广度走势变成广泛参与,也不能让高波动合约本身安全。
保留交易前截图:区间、广度状态、VWAP 位置、止损距离和计划仓位。这些细节比最后一根 Russell K线 更能解释交易。
最终测试是可重复性:另一位交易者能否读出同一区间,识别同一失效位,并计算同一现金风险,而不需要您的事后视角?如果可以,指标就值得进入流程。如果不可以,在添加另一个工具之前先简化图表。
这就是我会用于买方意图页面的标准:推荐必须经得起图表回放、合约检查和风险计算。精美标签还不够。开盘 K线 的兴奋过去后,决策仍应说得通。这就是工具和之后可以审计的流程之间的区别,尤其是在任何新交易之前。
Russell 2000 首先是广度和波动率问题,然后才是信号问题:即使表面指数看起来强势,小盘股也可能让突破失败,所以参与度和区间扩张必须一致。标出本地区间,等待活跃竞价,要求结构确认,使用市场专属背景过滤器,把止损放在失效位之外,并根据现金风险确定仓位大小。如果自动化,请自动化经过核验的计划,而不是裸箭头。
◆ 互动检查
区间估算器能保护突破计划吗?
交易者关于 Russell 2000 的常见问题
不存在单一的魔法振荡指标。最强的方法是具备交易时段意识的结构流程:映射流动性,确认位移或重新收复,把 VWAP 或广度作为背景,并根据当前波动率确定止损大小。Quantum Algo 的免费公开指标会标记订单块和 FVG;Zeno 则加入确认的 Buy/Sell 信号、SL/TP 和内置风险管理。
VWAP 作为日内位置参考很有用,但不是完整入场系统。它可以显示价格是在均价上方还是下方被接受,但它无法告诉您流动性是否被扫荡、广度是否一致,或想法在哪里失效。
最有用的窗口是本地现金市场开盘,以及随后第一个活跃重叠时段。请检查官方交易所时间表、您的经纪商图表时区和夏令时变化;不要从另一个数据源复制固定时钟时间。
用 4H 和 1H 判断偏向,用 15 分钟观察交易时段结构,只用 5 分钟细化合格交易机会。1 分钟图可以帮助执行,但不应重写高时间周期失效位或现金风险计算。
免费的公开 Quantum Algo 指标会标记订单块和公允价值缺口等聪明钱概念(SMC)结构。Zeno 是付费信号层:它提供带有止损、止盈和内置风险管理的确认 Buy/Sell 信号;它不绘制这些结构。
Quantum Algo 面向包括指数在内的 TradingView 市场构建。在投入资金之前,请测试您的经纪商提供的确切品种、交易所数据源、点值和时段呈现方式。
止损应放在让想法失效的价格水平之外,而不是复制另一位交易者的固定数字。使用交易时段结构和当前波动率设定距离,然后在止损更宽时降低仓位大小。
QuantumBot 是自动化执行服务,会在支持连接可用时为用户交易信号。它执行信号计划;它不能取代品种核验、合约选择、仓位大小计算,或检查连接的责任。
Quantum Algo 发布的公开账本显示,胜率为 75%,覆盖 160 个已关闭信号,其中 120 笔盈利、40 笔亏损。这是一份需要核验的记录,不是对这个指数或任何单个账户的承诺。
逻辑可以迁移,但不能假设合约匹配。CFD 和期货可能有不同点值、点差、交易时间和展期行为。请把图表止损换算成您所交易工具的确切现金价值。
参考资料与相关指南
接下来阅读
权威来源
- FTSE Russell: Russell US indexes
- CME: E-mini Russell 2000 contract specifications
- Cboe: RVX Index dashboard
- FTSE Russell: Russell reconstitution
- Cboe: Russell 2000 index options and RVX
核验证据
如需聚焦对比,请先阅读 Russell 2000 广度过滤器,再应用这个交易机会。