¿Cuál es el mejor indicador para Russell 2000 (US2000)?
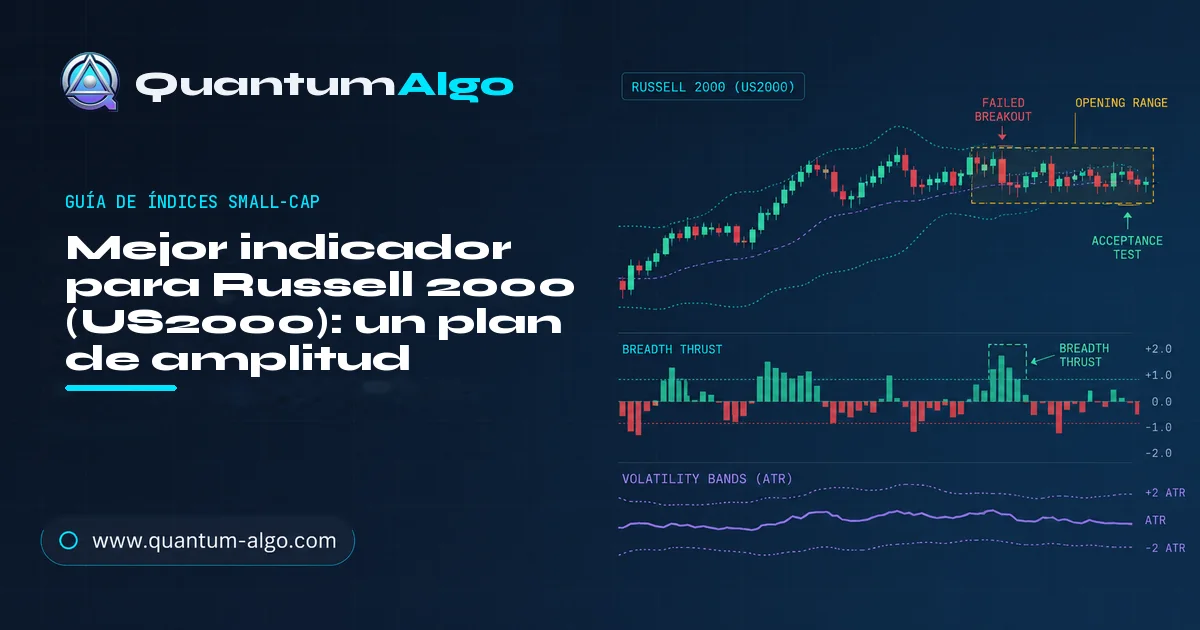
Una vez compré una ruptura small-cap porque la vela del Russell cerró por encima de su máximo nocturno y el gráfico se veía limpio. El movimiento falló en tres velas; el stop costó 0.7R, pero el costo mayor fue aprender que una ruptura principal de US2000 puede avanzar sin que participe la acción small-cap promedio. Por eso, el mejor indicador para operar Russell 2000 trata la expansión de rango, la amplitud y la volatilidad como una prueba combinada.
El mejor indicador para operar Russell 2000 es una herramienta de estructura combinada con amplitud small-cap, VWAP y ATR. Marca el rango nocturno, prueba la ruptura de la apertura de contado, comprueba si la participación se expande y luego dimensiona la posición desde la distancia del stop. Los indicadores públicos gratuitos de Quantum Algo marcan bloques de órdenes y FVG; Zeno proporciona señales confirmadas de compra/venta con SL/TP y gestión de riesgo integrada.
El Russell 2000 es un problema de amplitud y volatilidad antes de ser un problema de señal: las small caps pueden fallar una ruptura incluso cuando el índice principal se ve fuerte, así que la participación y la expansión de rango deben coincidir. Una vela amplia del Russell puede ser el comienzo de una expansión o el último impulso antes del rechazo. La diferencia está en la participación y la aceptación.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
La página de reconstitución de FTSE Russell explica por qué los cambios de composición pueden distorsionar una ruptura small-cap; el panel RVX de Cboe da un contexto separado de volatilidad a 30 días para US2000.
Usa esta guía para CFD de US2000, futuros RTY y el símbolo de TradingView que proporcione tu bróker. El material de índices Russell US de FTSE Russell es la referencia oficial de la familia, mientras que la especificación del E-mini Russell de CME es donde verificaría el valor por punto. No asumas que un CFD de US2000 usa el mismo multiplicador que un contrato de futuros.
| Capa | Lectura útil | Error común |
|---|---|---|
| Amplitud | ¿Se mueven suficientes small caps con el índice? | Confiar en una sola ruptura principal. |
| Volatilidad | ¿Qué tan amplio es ahora el movimiento normal? | Mantener un stop de día tranquilo en un rango amplio. |
| VWAP | ¿El precio acepta por encima o por debajo del valor intradía? | Desvanecer cada extensión. |
| Estructura SMC | ¿Dónde se tomó la liquidez? | Llamar sweep a cualquier mecha aleatoria. |
| Capa de señal | ¿Hay un plan repetible con SL/TP? | Usar una señal como orden de tamaño de posición. |
¿Cuál es el mejor indicador para Russell 2000 (US2000)?
Yo usaría una herramienta de estructura de Smart Money Concepts con amplitud y ATR alrededor. La estructura identifica el evento de liquidez; la amplitud me dice si la cinta small-cap está participando; el ATR me dice si el stop pertenece dentro o fuera del movimiento normal del día. La combinación es más útil que una lista de cinco osciladores que describen todos la misma vela.
La guía de indicadores de acciones cubre acumulación y flujo de órdenes de renta variable a un nivel más amplio. El análisis específico del Russell necesita una pregunta extra: ¿participan las empresas más pequeñas, o el índice está siendo sostenido por un movimiento estrecho de factor?
¿Por qué la amplitud small-cap es el primer filtro?
Los índices small-cap tienden a exponer el apetito por riesgo de forma más directa que un referente cargado de megacaps. Eso no hace que cada lectura de amplitud sea predictiva. Hace que la divergencia sea útil. Si US2000 empuja a través de un máximo de rango mientras la participación se estanca, trato la ruptura como incompleta hasta que el precio acepte por encima del nivel.
Usa tres etiquetas: expansión amplia, expansión estrecha y deterioro. La expansión amplia respalda la continuación. La expansión estrecha aún puede funcionar, pero quiero un objetivo más cercano y ninguna entrada tardía. El deterioro me hace esperar un sweep/reclaim u omitir el setup. La guía del NASDAQ ofrece un contraste útil porque US100 y US2000 pueden discrepar en la misma sesión de riesgo.
¿Cómo cambian las bandas de volatilidad un setup del Russell?
Un patrón del Russell no es portable entre regímenes de volatilidad. Un stop de 20 puntos puede ser sensato durante una mañana comprimida e irrelevante durante una sesión risk-off amplia. El patrón del gráfico puede ser idéntico mientras el riesgo en efectivo es completamente distinto.
La página oficial de horarios de mercado de NYSE ayuda a anclar la sesión de contado; la guía de ATR ayuda a traducir el movimiento en contexto de stop. Si la banda se expande, reduzco tamaño antes de reducir el estándar de calidad. Acercar el stop solo para mantener constante el tamaño no es gestión de riesgo.
¿Qué revelan juntos VWAP, ATR y SMC?
VWAP da una referencia de ubicación. ATR da contexto de movimiento. SMC da el evento que vuelve accionable la ubicación: un sweep, desplazamiento, ruptura y retesteo o reacción a bloque de órdenes. VWAP es claro sobre lo que mide VWAP; no pretende predecir una ruptura del Russell.
Quiero que las tres capas cuenten una sola historia. El precio barre un mínimo, lo recupera, se mantiene por encima de VWAP y lo hace mientras la amplitud mejora. Esa es una historia larga coherente. El precio rompe un máximo, permanece por debajo de VWAP y la amplitud se deteriora. Eso no es una señal corta por sí solo, pero sí es una razón fuerte para no perseguir el largo.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta, 24/7 y sin intervención.
¿Cómo separas una expansión risk-on de una ruptura fallida?
Empieza con el rango nocturno y la primera expansión de la apertura de contado. Una ruptura fallida vuelve dentro del rango y no puede recuperar el borde roto. Una ruptura de expansión cierra fuera, retestea el nivel y encuentra compradores por encima. No subo de calidad una ruptura porque se movió 40 puntos; la subo porque sostuvo donde la versión fallida no pudo.
Usa la guía de sweep de liquidez para la mecánica y la lección de confirmación de entrada para el ejercicio de revisión. El Russell recompensa a los traders que están dispuestos a esperar la segunda pieza de evidencia.
¿Cómo se ve un setup de expansión de rango en US2000?
Considera un largo ilustrativo de 15 minutos en US2000. El sesgo en 1H es alcista. El precio nocturno forma un rango de 48 puntos. En la apertura de contado, el índice barre el mínimo por 22 puntos, recupera el rango y cierra por encima de VWAP mientras la amplitud mejora. La entrada espera un retroceso hacia la pierna de desplazamiento en lugar de pagar el techo del impulso.
El stop está más allá del mínimo del sweep y del nivel que invalida la recuperación. El objetivo es un máximo externo con espacio para un resultado de 3R. Si un contrato RTY tiene un valor en dólares distinto al de tu CFD de US2000, el riesgo exacto en efectivo cambia; verifica el contrato antes de tratar 36 puntos como una cantidad fija.
Esta es la distinción del Russell en una sola operación: la mejora de amplitud no es la entrada, y la recuperación SMC no basta sin un stop realista. El plan se vuelve operable solo cuando participación, ubicación y riesgo encajan.
¿Cuándo es útil el gráfico de US2000 de 5 minutos?
Usa 4H y 1H para el contexto direccional, 15m para el rango y el evento de apertura de contado, y 5m para un refinamiento controlado. Evitaría dejar que el gráfico de 1m determine el stop durante una expansión de volatilidad porque puede ocultar la verdadera invalidación detrás de una serie de swings diminutos.
Compara la guía de indicadores de futuros cuando operes contratos RTY, y mantén separado el valor por punto del feed de CFD del multiplicador de futuros.
¿Cuánto rango es demasiado para una entrada en US2000?
Usa este estimador de rango/ATR después de que empiece la sesión de US2000. Muestra la cantidad simple de ATR que aún queda disponible y marca la condición que más importa para las small caps: cuando el rango ya está por encima de 1.2× ATR, reduce tamaño en lugar de asumir que la próxima ruptura tiene espacio ilimitado.
Usa la lección de dimensionamiento de posiciones de la Academia para practicar la fórmula. Cuando la volatilidad del Russell se expande, preserva la regla de riesgo de la cuenta reduciendo unidades.
La amplitud small-cap también es una disciplina útil contra el sesgo del titular. Un movimiento fuerte de futuros puede hacer que el índice parezca urgente antes de que el mercado de contado lo confirme. Marca primero el rango y luego espera a ver si la cinta small-cap promedio se suma al movimiento. Si no lo hace, baja de categoría la operación en lugar de compensar con más indicadores.
Revisa la convención decimal y el valor por punto de tu símbolo US2000. El mismo stop de gráfico de 36 puntos puede representar riesgos en efectivo muy distintos entre un CFD, un microcontrato y un contrato de futuros estándar. Esa diferencia pertenece al plan antes de la orden, no a la explicación posterior a la operación.
Durante una expansión de volatilidad, un setup limpio aún puede ser demasiado caro. La respuesta correcta es menor tamaño, un objetivo realista y paciencia para un retesteo. Una operación que solo funciona cuando el stop se coloca dentro del movimiento normal no es un setup de alta calidad.
Por eso prefiero una regla específica del mercado a una configuración universal. La subasta local, la especificación del instrumento y el contexto de sesión cambian el significado de un evento del gráfico. Una revisión seria registra esos detalles antes de registrar el resultado, y luego comprueba si la misma decisión seguiría siendo razonable en la siguiente sesión. Esa es la diferencia entre una revisión de indicador y una colección de capturas. Le da a la próxima decisión un estándar medible.
Cuando la evidencia es mixta, la decisión más limpia suele ser esperar. Una entrada perdida cuesta menos que una explicación construida con retrospectiva. La paciencia forma parte del sistema. La próxima sesión limpia seguirá ofreciendo información. Revísala con calma y mantén visible la regla antes de cada nueva operación en Londres.
Una comprobación más del Russell pertenece junto a cada captura: registra la lectura de amplitud, el estado de volatilidad y el multiplicador del producto. Esos tres campos explican por qué una ruptura visualmente similar puede merecer un tamaño diferente o ninguna operación. Un diario limpio mantiene visible esa decisión.
Cuando la cinta small-cap discrepa del precio, no busco un cuarto oscilador para resolver la discusión. Reduzco la tesis, espero aceptación o dejo el setup en paz. Esa contención forma parte del plan de indicadores.
Para una muestra útil, revisa ganadoras y perdedoras con las mismas etiquetas. Marca si el movimiento fue amplio o estrecho, si la primera prueba sostuvo y si el stop quedó fuera del movimiento normal. La repetición convierte esas etiquetas en evidencia en lugar de anécdotas.
Registra también qué ocurrió después de la primera zona objetivo. Un runner que alcanza un máximo externo es un problema de gestión distinto a una operación que se estanca en VWAP. Mantener la razón de salida junto a la razón de entrada te ayuda a probar el plan completo, no solo la vela de señal.
Así es como el indicador se gana su lugar: organiza la evidencia antes de comprometer riesgo y mantiene intacta la explicación después de que el mercado cambia. El objetivo es una decisión repetible, no un gráfico más dramático.
¿Puede QuantumBot operar señales de US2000?
La automatización resuelve la ejecución, no la comprensión del mercado. QuantumBot es el servicio de ejecución automatizada de Quantum Algo: opera las señales para el usuario donde haya disponible una conexión compatible. El servicio cuesta $199/mo; cancela cuando quieras. Mantén la selección del símbolo, la verificación del contrato y los límites de riesgo separados de la capa de ejecución. Si prefieres ejecución asistida por señales, compara el Zeno AI Agent con los planes actuales.
¿Cómo pruebas un indicador de US2000?
Revisa US2000 por régimen de volatilidad. Registra el rango nocturno, el primer rango de apertura de contado y el estado de amplitud antes de la entrada. Un stop de 36 puntos significa algo distinto en un día comprimido que en una sesión con bandas de riesgo en expansión. Sin ese contexto, dos setups idénticos pueden parecer tener distinta calidad cuando la diferencia real es simplemente el tamaño del movimiento.
Separa la expansión amplia de la expansión estrecha. Expansión amplia significa que el índice y la participación se mueven juntos. Expansión estrecha significa que el precio se mueve, pero la cinta small-cap promedio no lo acompaña. Los movimientos estrechos pueden continuar, pero los trato como menos indulgentes: sin entrada tardía, objetivo más cercano y ninguna posición sobredimensionada porque el gráfico se ve enérgico.
Cuando falla una ruptura del Russell, anota exactamente dónde falló la aceptación. ¿El precio cerró de nuevo dentro del rango? ¿Perdió VWAP? ¿Se deterioró la amplitud? ¿El retesteo rechazó? Son modos de falla diferentes, y cada uno sugiere una lección distinta. “La ruptura perdió” es demasiado vago para mejorar un proceso.
Usa replay con el valor por punto de tu producto real. Los futuros RTY y los CFD de US2000 pueden mostrar formas similares mientras cargan riesgos en efectivo diferentes. La lección de backtesting de la Academia da la disciplina; la especificación de tu bróker da el multiplicador.
Mi regla para el Russell es que la volatilidad cambia el tamaño, no la honestidad de la explicación. El mejor indicador hace evidente si participación, ubicación e invalidación coinciden antes de que exista la operación.
Ese también es el límite correcto del producto. Los indicadores públicos gratuitos marcan estructuras SMC; Zeno proporciona señales confirmadas de compra/venta con SL/TP y gestión de riesgo integrada. Una señal puede organizar la ejecución, pero no puede convertir un movimiento de amplitud estrecha en participación amplia ni hacer seguro por sí sola un contrato volátil.
Conserva la captura previa a la operación: rango, estado de amplitud, ubicación VWAP, distancia del stop y tamaño planificado. Esos detalles explican la operación mucho mejor que la vela final del Russell.
La prueba final es la repetibilidad: ¿puede otro trader leer el mismo rango, identificar la misma invalidación y calcular el mismo riesgo en efectivo sin necesitar tu retrospectiva? Si sí, el indicador se ganó un lugar en el proceso. Si no, simplifica el gráfico antes de añadir otra herramienta.
Ese es el estándar que usaría para una página con intención de compra: la recomendación debe sobrevivir a un replay del gráfico, una verificación de contrato y un cálculo de riesgo. Una etiqueta pulida no basta. La decisión debe seguir teniendo sentido después de que se va la emoción de la vela de apertura. Esa es la diferencia entre una herramienta y un proceso que puedes auditar después, antes de cualquier nueva operación.
El Russell 2000 es un problema de amplitud y volatilidad antes de ser un problema de señal: las small caps pueden fallar una ruptura incluso cuando el índice principal se ve fuerte, así que la participación y la expansión de rango deben coincidir. Marca el rango local, espera la subasta activa, exige confirmación de estructura, usa el filtro de contexto específico del mercado, coloca el stop más allá de la invalidación y dimensiona desde el riesgo en efectivo. Si automatizas, automatiza un plan verificado en lugar de una flecha desnuda.
◆ Comprobación interactiva
¿Puede el estimador de rango proteger un plan de ruptura?
Preguntas que los traders hacen sobre Russell 2000
No hay un único oscilador mágico. El enfoque más sólido es un flujo de trabajo de estructura consciente de la sesión que mapea la liquidez, confirma desplazamiento o recuperación, usa VWAP o amplitud como contexto y dimensiona el stop desde la volatilidad actual. Los indicadores públicos gratuitos de Quantum Algo marcan bloques de órdenes y FVG; Zeno añade señales confirmadas de compra/venta con SL/TP y gestión de riesgo integrada.
VWAP es útil como referencia de ubicación intradía, no como sistema completo de entrada. Puede mostrar si el precio acepta por encima o por debajo de un promedio, pero no puede decirte si la liquidez fue barrida, si la amplitud coincide o dónde la idea queda invalidada.
La ventana más útil es la apertura local del mercado de contado y la primera superposición activa que la sigue. Revisa el calendario oficial de la bolsa, la zona horaria del gráfico de tu bróker y los cambios de horario de verano; no copies una hora fija de otro feed.
Usa 4H y 1H para el sesgo, 15 minutos para la estructura de sesión y 5 minutos solo para refinar un setup calificado. Un gráfico de 1 minuto puede ayudar con la ejecución, pero no debe reescribir la invalidación de temporalidad mayor ni el cálculo del riesgo en efectivo.
Los indicadores públicos gratuitos de Quantum Algo marcan estructuras de Smart Money Concepts como bloques de órdenes y fair value gaps. Zeno es la capa de señales de pago: proporciona señales confirmadas de compra/venta con stop-loss, take-profit y gestión de riesgo integrada; no dibuja esas estructuras.
Quantum Algo está construido para mercados de TradingView, incluidos índices. Prueba el símbolo exacto, el feed de la bolsa, el valor por punto y la representación de sesión que proporciona tu bróker antes de comprometer capital.
El stop pertenece más allá del nivel de precio que invalida la idea, no a un número fijo copiado de otro trader. Usa la estructura de sesión y la volatilidad actual para fijar la distancia, y luego reduce el tamaño de posición cuando el stop sea más amplio.
QuantumBot es el servicio de ejecución automatizada que opera las señales para el usuario donde haya disponible una conexión compatible. Ejecuta el plan de señal; no reemplaza la verificación del símbolo, la selección del contrato, el dimensionamiento de la posición ni la responsabilidad de comprobar la conexión.
Quantum Algo publica un registro público que muestra una tasa de acierto del 75% en 160 señales cerradas, con 120 ganadoras y 40 perdedoras. Es un historial que verificar, no una promesa para este índice ni para ninguna cuenta individual.
La lógica puede transferirse, pero no se puede asumir que el contrato coincide. Los CFD y los futuros pueden tener distintos valores por punto, spreads, horarios de negociación y comportamiento de rollover. Traduce el stop del gráfico al valor exacto en efectivo del instrumento que operas.
Referencias y guías relacionadas
Lee a continuación
- Mejor indicador para Nasdaq: guía completa
- Mejor indicador para DAX (GER40): un plan de trading
- Indicador VWAP: guía completa de trading
- ATR (Average True Range): guía completa
- Guía de trading con sweep de liquidez
- Guía de Smart Money Concepts
Fuentes de referencia
- FTSE Russell: índices Russell US
- CME: especificaciones del contrato E-mini Russell 2000
- Cboe: panel del índice RVX
- FTSE Russell: reconstitución del Russell
- Cboe: opciones del índice Russell 2000 y RVX
Verifica la prueba
Para una comparación enfocada, lee el filtro de amplitud de Russell 2000 antes de aplicar el setup.