Swing Trading vs Buy-and-Hold: ¿puede el swing trading batir al S&P 500? La aritmética honesta
Solo una pequeña minoría de swing traders bate al S&P 500 durante periodos de varios años, y trabaja mucho más que el índice. El índice rinde cerca de un 10% anual sin esfuerzo; un swing trader debe superar más bien el 15% después de impuestos de corto plazo, costes y horas. La mayoría acaba con ambas cosas: un núcleo indexado y una porción de swing dimensionada según una ventaja demostrada.
Escrito por alguien que hace swing trading y mantiene un fondo indexado al mismo tiempo, porque ahí es donde lleva la aritmética. Esta página traza los tres caminos durante veinte años, construye la barrera que un swing trader debe superar, compara las horas y los drawdowns, y pone trading e inversión lado a lado en una sola tabla. La calculadora de abajo prueba tu propia división —núcleo indexado más una porción de swing a tu expectativa medida— frente a cada camino por separado.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.



¿Puede el swing trading batir al S&P 500?
Una pequeña minoría de swing traders bate al S&P 500 durante periodos de varios años; la evidencia publicada dice que la mayoría no lo logra, y quienes sí lo hacen trabajan mucho más que el índice. La rentabilidad total de largo plazo del índice ronda el 10% anual sin esfuerzo y con un drawdown por ciclo que tienes que soportar. Un swing trader debe superar eso después de impuestos de corto plazo, spreads, comisiones y horas: una barrera más cercana al 15% anual, con una estrategia que tenga una ventaja documentada en distintos regímenes.
Esta página hace la aritmética con honestidad: las dos curvas durante veinte años, qué debe superar realmente el swing trader, el tiempo y el drawdown que exige cada camino, y para quién encaja cada uno. Está escrita por alguien que hace swing trading y mantiene un fondo indexado al mismo tiempo, que es la respuesta a la que llega la mayoría.
¿Cómo se comparan el índice y los swing traders durante veinte años?
La ilustración de curvas de esta guía traza tres caminos en escala logarítmica: la rentabilidad total del S&P 500 con dividendos reinvertidos, un swing trader en el decil superior de la distribución publicada y un swing trader en el resultado retail mediano publicado. El índice compone de forma constante y termina muy por encima de donde empezó. El swing trader del decil superior termina por encima del índice, con un recorrido más irregular y años de bajo rendimiento dentro del proceso. El swing trader mediano termina por debajo de donde empezó, porque el resultado mediano del trading retail —documentado en cada disclosure de brokers y en los datasets académicos que tenemos— es una pérdida.
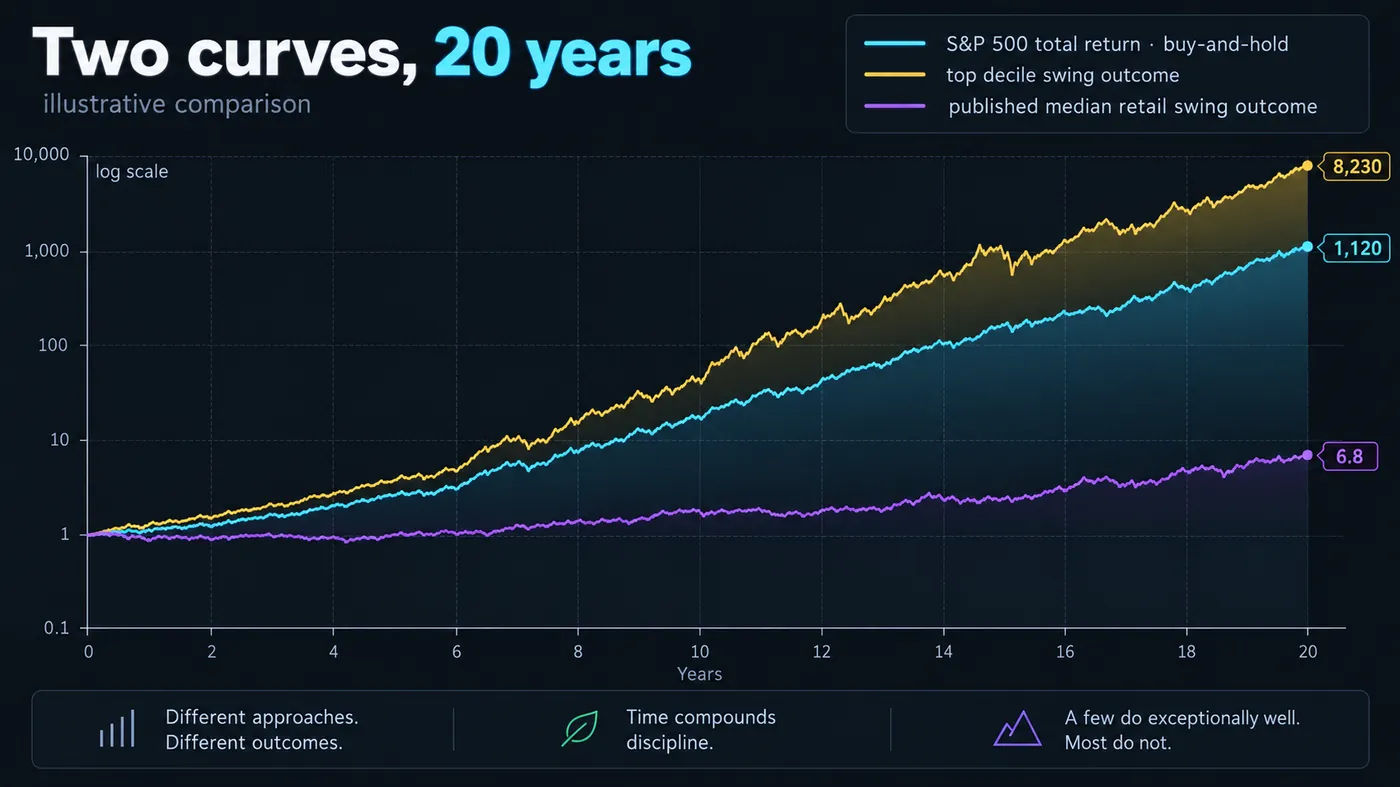
La idea no es "el trading es malo y la indexación es buena". Es que el índice es el punto de partida que el trader debe batir, y el trader mediano no lo hace; la pregunta es si puedes estar en el decil superior y qué cuesta averiguarlo.
¿Qué rentabilidad debe superar un swing trader?
La ilustración de barras apiladas de esta guía construye la barrera. Empieza con la rentabilidad de largo plazo del índice, aproximadamente 10% anual nominal. Añade el impuesto sobre ganancias de capital de corto plazo, que en la mayoría de jurisdicciones grava trades mantenidos menos de un año a tasas de renta ordinaria en vez de la tasa más baja de largo plazo: un lastre de 5 puntos en tramos habituales. Añade spread y comisiones: uno o dos puntos al año para un swing trader activo. Añade el valor temporal de las horas: 300 horas al año que podrían generar ingresos en otro sitio, equivalentes a uno o dos puntos en una cuenta pequeña y nada en una grande. La barrera ronda el 15% anual, cada año, de media en mercados alcistas y bajistas; y el índice supera su 10% mientras duermes.
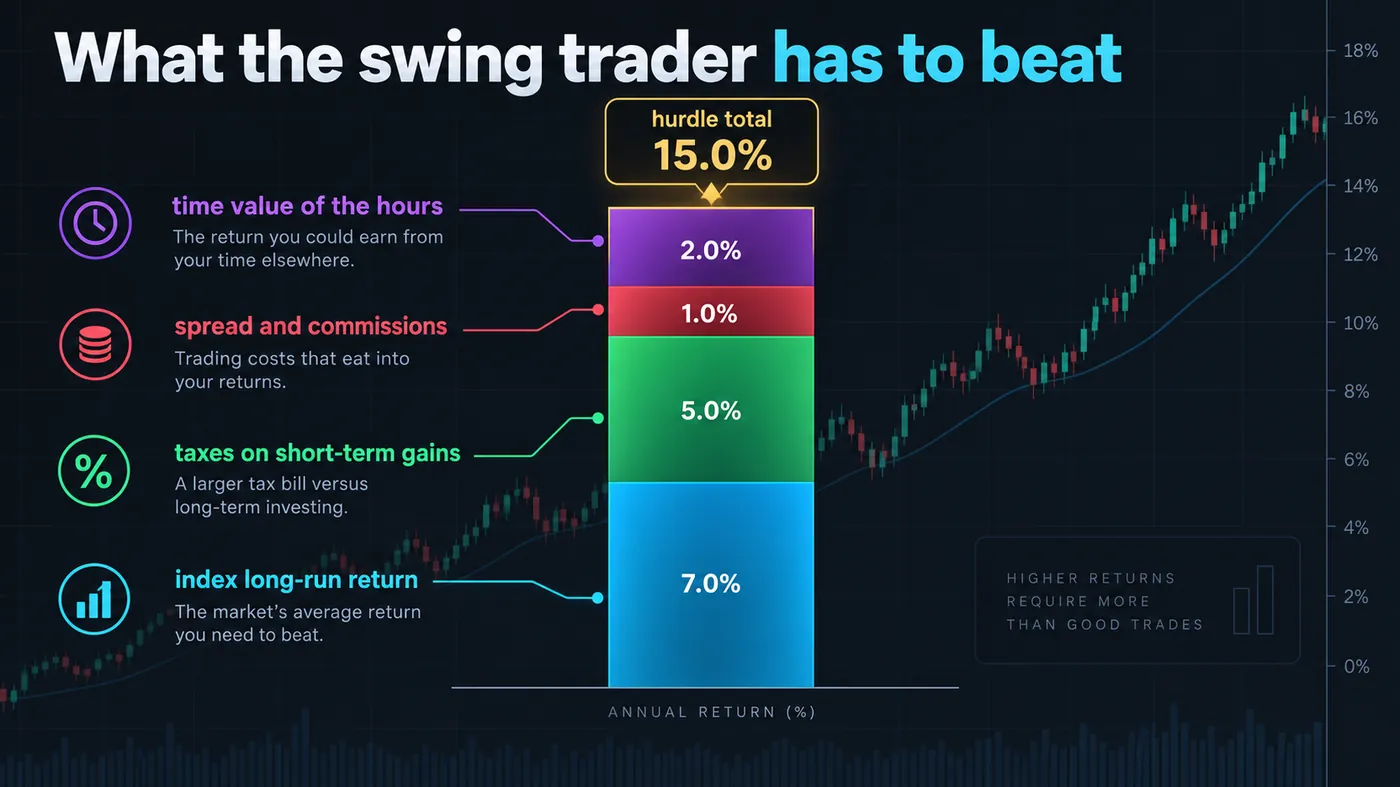
Esa es la vara honesta. Una estrategia de swing con una expectativa de 0.5R, riesgo del 1% y tres trades por semana produce alrededor del 15–20% anual antes de costes si la ventaja se mantiene; así que un swing trader realmente bueno supera la barrera, por poco, y uno simplemente decente no.
¿Cuánto tiempo y drawdown cuesta cada camino?
La ilustración de dos gráficos de esta guía compara los caminos según lo que cuestan además de dinero. Horas por año: buy-and-hold unas cinco (rebalancear, ignorar las noticias), swing trading unas 300 (una revisión al cierre diario, revisión de fin de semana, alguna sesión ocasional), day trading unas 1,500. Drawdown máximo: el índice ha caído 35–55% en sus peores episodios y se ha recuperado cada vez; un swing trader con riesgo fijo del 1% ve drawdowns del 15–25% de forma rutinaria y, a diferencia del índice, no tiene garantía de recuperación, porque el drawdown puede significar que la ventaja desapareció, no que el mercado está temporalmente abajo.
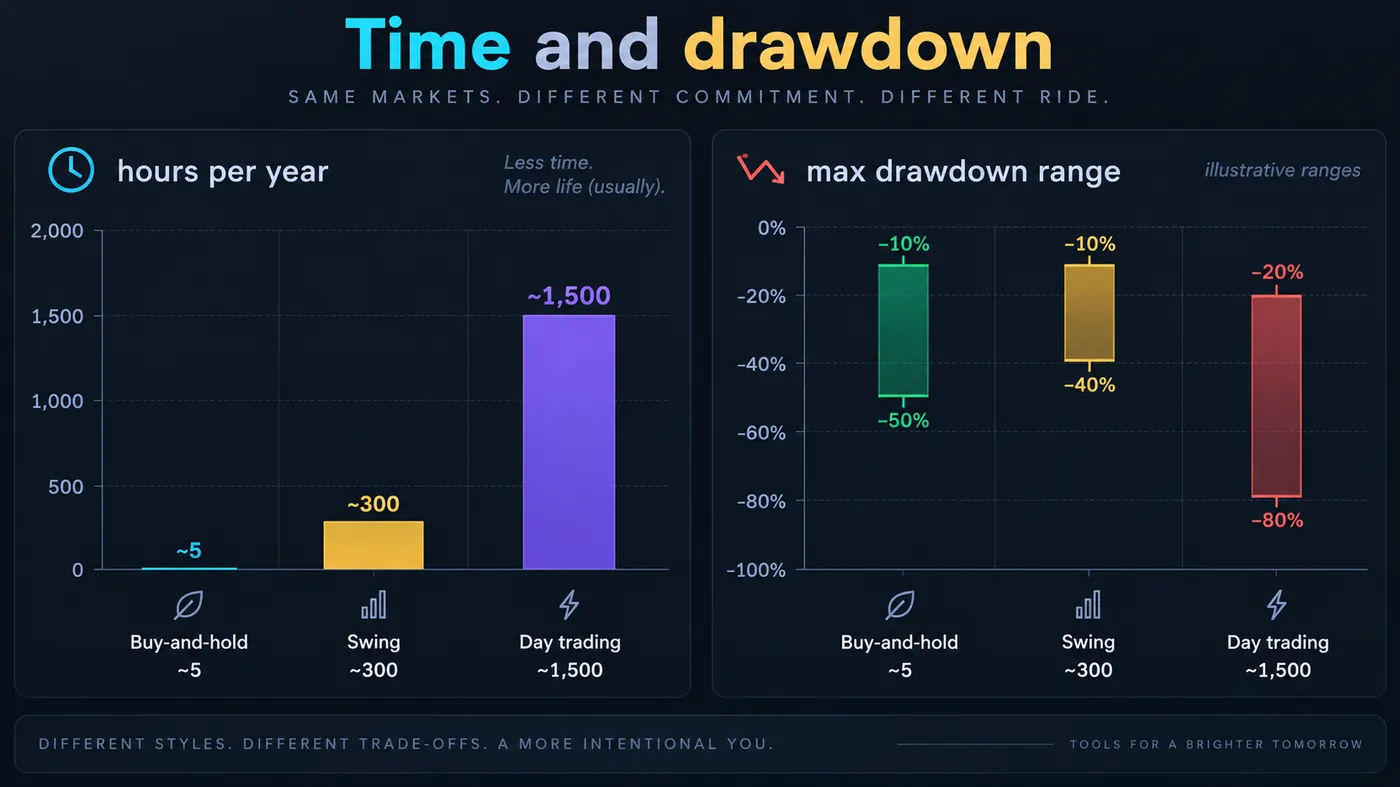
La comparación que los principiantes pasan por alto: el drawdown del índice es el precio de una rentabilidad que hasta ahora siempre ha vuelto; el drawdown del trader es una señal que debe interpretarse.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿Cuál es la diferencia entre trading e inversión?
| Buy-and-hold (índice) | Swing trading | |
|---|---|---|
| Decisión | Una vez, luego mantener | Cada trade |
| Rentabilidad esperada | ~10% anual, décadas de evidencia | Desconocida hasta medirla; mediana retail negativa |
| Impuestos | Tasas de largo plazo, diferidas hasta la venta | Tasas de corto plazo, cada año |
| Costes | Casi cero | Spread, comisiones, datos, herramientas |
| Horas | ~5 al año | ~300 al año |
| Drawdown | 35–55% en crisis, hasta ahora siempre recuperado | 15–25% con riesgo fijo; la recuperación depende de la ventaja |
| Habilidad necesaria | Ninguna | Una ventaja documentada, tamaño de posición, un diario |
| Modo de fallo | Vender en el suelo | Perder la ventaja y no notarlo |
¿Para quién encaja buy-and-hold y para quién encaja el swing trading?
Buy-and-hold encaja con dinero que no tocarás durante una década, con la parte de tu capital que no es matrícula de aprendizaje, y con cualquiera que todavía no haya demostrado una ventaja. El swing trading encaja con un trader que tenga cincuenta trades registrados mostrando una expectativa estable, capital suficiente para que un 15% justifique 300 horas, y el temperamento para atravesar un drawdown del 20% sin cambiar las reglas. Los dos caminos no son excluyentes: la mayoría de traders retail rentables que conocemos mantiene un fondo indexado con la mayor parte de su capital y hace swing trading con una porción definida, que también es el arreglo que evita que un año perdedor se convierta en un evento vital.
¿Deberías hacer swing trading y buy and hold al mismo tiempo?
La calculadora de capitalización de esta página te permite fijar la división: qué fracción del capital va al índice, qué fracción va a una cuenta swing a tu expectativa medida y cómo se ve la curva combinada durante veinte años frente a cada camino por separado. El resultado que encuentra la mayoría es que una división 70/30 u 80/20 con una ventaja real bate al índice por un margen pequeño con mucha menos varianza que operar todo, y que sin ventaja la división pierde solo la porción, no el conjunto.
Dónde encaja el swing trading con Smart Money
Las etiquetas de régimen de Zeno en gráficos de 2 horas y 4 horas están construidas para el timeframe swing: mantenimientos de días a semanas, gestionados al cierre de vela; y el registro público de esas llamadas (160 trades, 120 ganadores, 40 perdedores en los niveles indicados) es el tipo de evidencia que necesita un swing trader antes de decidir asignar una porción fuera del índice. Es un registro de señales, no de tu ejecución, por eso la hoja de ruta pide cincuenta trades propios registrados antes de que nada de esto importe.
El índice es el punto de partida y el trader mediano no lo bate. Superar la barrera exige una ventaja documentada, capital suficiente para que un 15% justifique 300 horas y temperamento para un drawdown del 20% sin promesa de recuperación. El arreglo honesto es un núcleo indexado y una porción de swing dimensionada según la ventaja que realmente has medido; y esa porción es donde pertenecen las señales de Zeno.
◆ Comprobación interactiva
¿Conoces la barrera?
Preguntas frecuentes sobre trading frente a inversión
Para la mayoría, no; para una minoría con una ventaja documentada, puede batir al índice después de costes, por poco, con mucho más trabajo. El arreglo honesto es un núcleo indexado y una porción de swing dimensionada según la ventaja que has probado.
No existe una cifra limpia; los disclosures de brokers sitúan al 65–82% de las cuentas retail en pérdidas durante un año, y los estudios sobre traders activos ubican a quienes baten al mercado de forma constante entre dígitos bajos y la zona baja de dos dígitos, según la definición y el periodo.
Es más difícil que con swing trading: más trades, más costes, más horas, la regla pattern day trader donde los brokers aún la aplican, y una distribución publicada peor. Nuestra guía "¿vale la pena el day trading?" tiene los números.
Una ventaja documentada de 0.5R con 1% de riesgo y tres trades por semana equivale aproximadamente al 15–20% antes de costes; ese es el caso bueno. El caso mediano es una pérdida. La cifra escala con el capital, no con el esfuerzo.
Los principiantes deberían hacer swing trading con los instrumentos más líquidos: ETF de índices o futuros, pares principales de forex, oro; donde los spreads son ajustados y la estructura es limpia. Las acciones individuales añaden gaps de resultados y suspensiones.
Sí: las etiquetas de régimen de Zeno en 2 horas y 4 horas son el timeframe swing, y el registro público está compuesto sobre todo por setups swing. Los indicadores gratis marcan la misma estructura.
Para la mayoría de personas y la mayor parte de su dinero, invertir; para una ventaja probada y una porción de capital, hacer trading. La evidencia del índice abarca décadas; la evidencia de tu ventaja tiene que ser tus propios cincuenta trades registrados.
Una minoría lo logra, con una ventaja documentada, y los ETF son el instrumento adecuado para intentarlo: spreads ajustados, sin gaps de resultados, estructura limpia. La barrera sigue siendo el índice más impuestos y costes.
Los trades mantenidos menos de un año se gravan como renta ordinaria en la mayoría de jurisdicciones, cada año, en vez de a tasas de largo plazo al vender. Solo eso supone un lastre de 3–7 puntos en tramos habituales y es la mayor parte de la barrera.
Una ventaja documentada de 0.5R con 1% de riesgo y tres trades por semana equivale aproximadamente al 15–20% anual antes de costes: el caso bueno. El caso mediano es negativo. Escala con el capital, no con el esfuerzo.
Referencias y guías relacionadas
Lee a continuación
- ¿Vale la pena el day trading?
- Estrategias de swing trading
- Cómo empezar a hacer trading: hoja de ruta de 90 días
- Análisis fundamental vs análisis técnico
- Trading intradía vs al cierre del día
- Qué es el trading
- Simulación Monte Carlo para trading
- Historial de Quantum Algo
Fuentes de referencia
- SEC Investor.gov: conceptos básicos de inversión (rentabilidades a largo plazo)
- S&P Dow Jones Indices: SPIVA (scorecards activo vs pasivo)
- Chague, De-Losso & Giovannetti: "Day Trading for a Living?" (SSRN)
- ESMA: disclosures de tasas de pérdida retail
- IRS: ganancias y pérdidas de capital (corto vs largo plazo)