波段交易与买入持有:波段交易能跑赢 S&P 500 吗?诚实算账
只有少数波段交易者能在多年周期里跑赢 S&P 500,而且他们付出的努力远高于持有指数。指数几乎不需要操作,每年回报约 10%;波段交易者扣除短期税费、交易成本和时间后,实际需要接近 15% 的年回报。多数人最终采用两者结合:以指数作为核心仓位,再配置一小部分波段仓位,且这部分仓位必须建立在已验证优势之上。
本文作者同时做波段交易,也持有指数基金,因为算术结果指向的就是这种安排。本页会绘制 20 年里的三条路径,搭建波段交易者必须跨过的门槛,比较时间投入和回撤,并用一张表把交易与投资并排放在一起。下面的计算器会把您自己的组合拆分——指数核心仓位,加上一部分按您实测期望值配置的波段仓位——与单独选择任一路径进行比较。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
波段交易能跑赢 S&P 500 吗?
少数波段交易者能在多年周期里跑赢 S&P 500;公开证据表明,多数人做不到,而做到的人也比指数本身付出多得多。指数的长期总回报约为每年 10%,不需要额外努力,只需要每个周期承受一次必须熬过去的回撤。波段交易者必须在扣除短期税费、点差和佣金以及时间成本后跑赢它——门槛接近每年 15%——并且策略需要在不同市场状态下都有记录可查的优势。
本页会诚实地算账:20 年里的两条曲线,波段交易者实际要跑赢什么,每条路径要求的时间和回撤,以及每条路径适合谁。它由一位同时做波段交易并持有指数基金的人写成,这也是大多数人最终得到的答案。
指数与波段交易者在 20 年里如何比较?
本指南中的曲线图用对数刻度绘制三条路径:股息再投资后的 S&P 500 总回报、公开分布中前 10% 的波段交易者,以及公开散户中位结果的波段交易者。指数稳步复利,最终远高于起点。前 10% 的波段交易者最终高于指数,但过程更颠簸,中间也有多年跑输。中位波段交易者最终低于起点,因为散户交易的中位结果——在我们能看到的每份经纪商披露和学术数据集中都有记录——都是亏损。
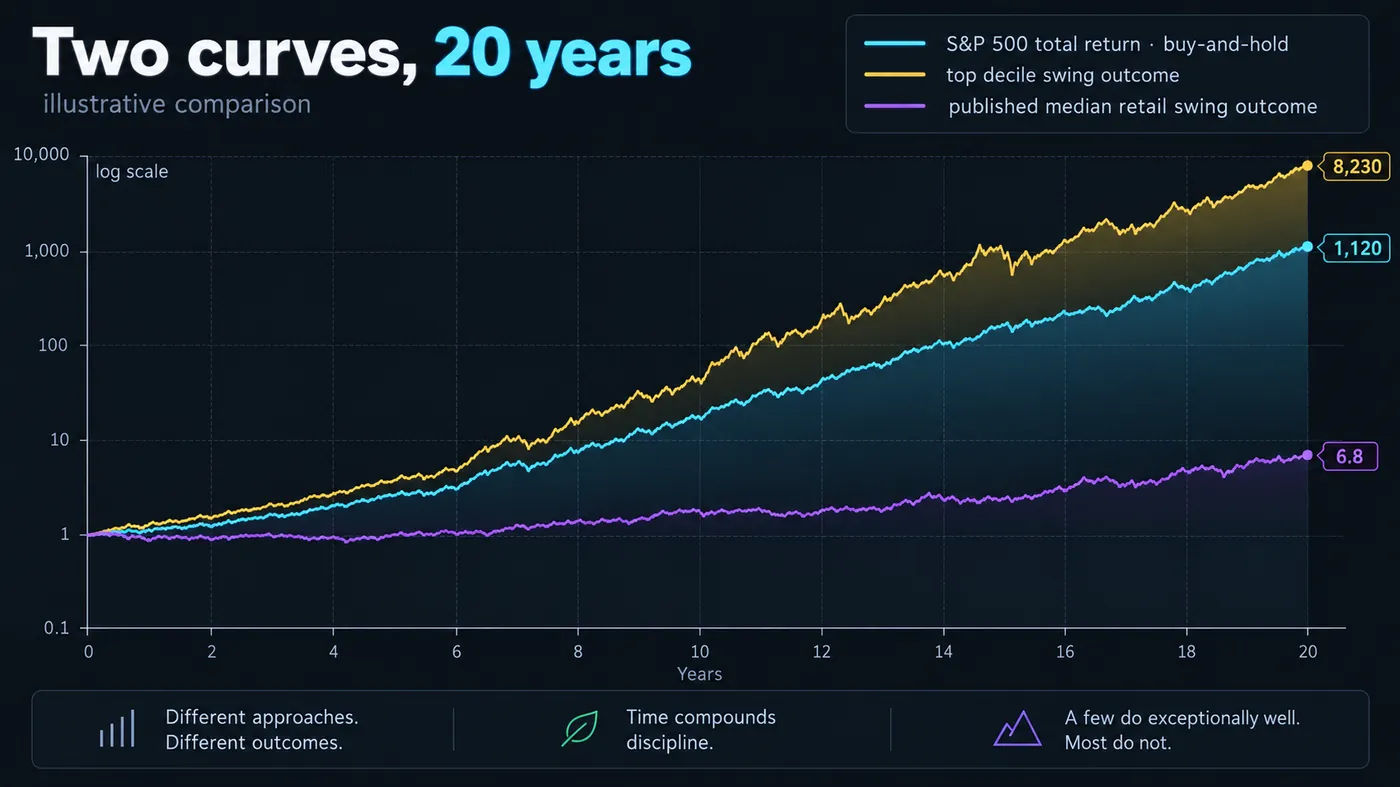
这张图并不是在说“交易不好,指数投资好”。它说明的是,指数是交易者必须击败的默认基准,而中位交易者做不到;真正的问题是,您能否进入前 10%,以及为了验证这一点要付出什么代价。
波段交易者必须跑赢多少回报?
本指南中的堆叠柱图会搭建这道门槛。先从指数的长期回报开始,名义年化约 10%。再加上短期资本利得税:多数司法辖区会把持有不足一年的交易按普通收入税率征税,而不是较低的长期税率——在典型税档下会拖累 5 个百分点。再加点差和佣金——对活跃波段交易者来说,每年 1 到 2 个百分点。再加上时间价值:每年 300 小时本可在其他地方创造收入,对小账户来说值 1 到 2 个点,对大账户则几乎可以忽略。门槛约为每年 15%,而且是每年、平均跨越牛熊市场都要做到——而指数在您睡觉时就完成了它的 10%。
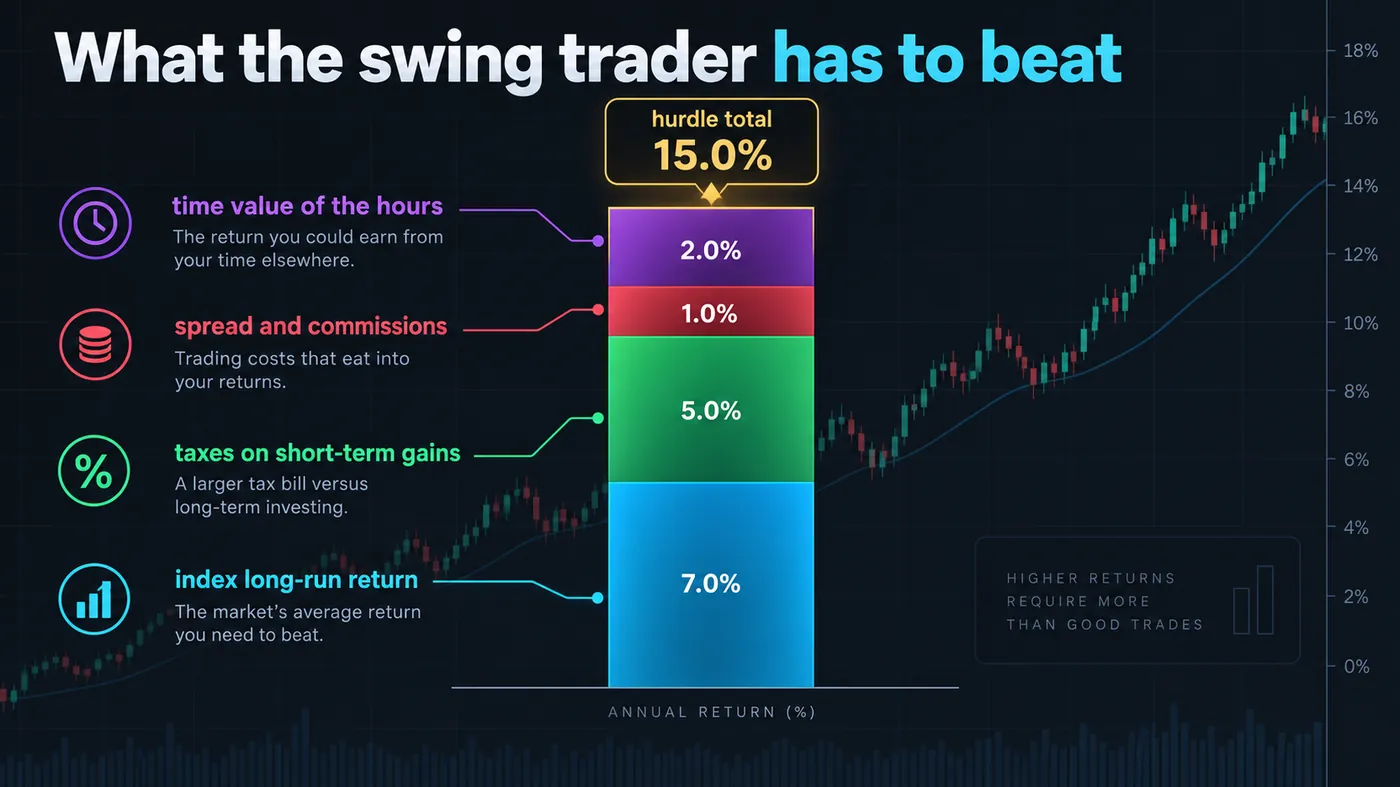
这就是诚实的标准。一套期望值为 0.5R、风险 1%、每周 3 笔交易的波段策略,如果优势能持续,扣除成本前大约能产生每年 15–20% 的回报——所以真正优秀的波段交易者能勉强跨过门槛,而只是还不错的人做不到。
每条路径要付出多少时间和回撤?
本指南中的双图会比较两条路径在金钱之外的成本。每年小时数:买入持有约 5 小时(再平衡,忽略新闻),波段交易约 300 小时(日线收盘检查、周末复盘、偶尔盯盘),日内交易约 1,500 小时。最大回撤:指数在最严重阶段曾下跌 35–55%,并且每次都恢复;固定 1% 风险的波段交易者经常看到 15–25% 回撤,而且与指数不同,没有恢复保证,因为回撤可能意味着优势已经消失,而不是市场只是暂时下跌。
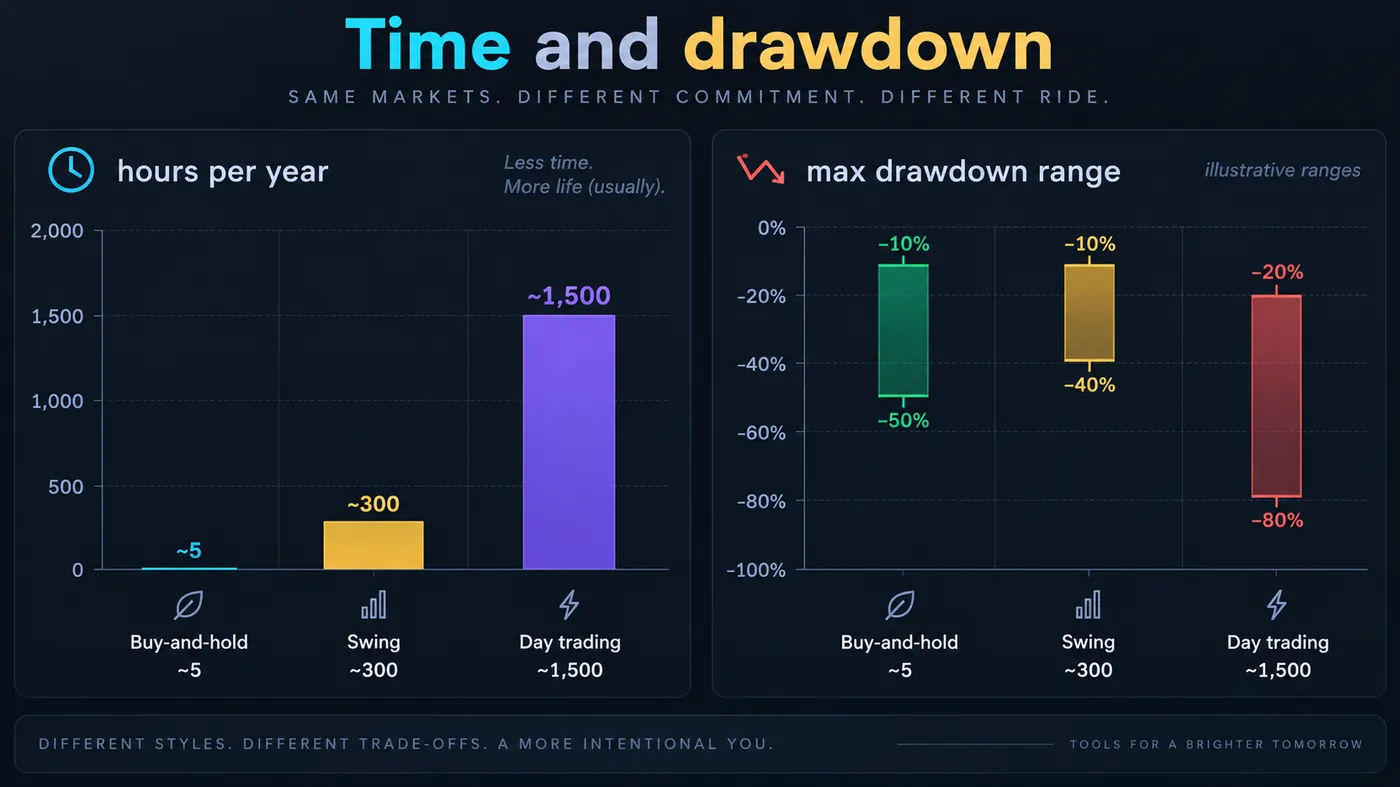
新手常漏掉的比较是:指数的回撤是一种始终回来的回报所需支付的价格;交易者的回撤则是必须解读的信号。
交易与投资有什么区别?
| 买入持有(指数) | 波段交易 | |
|---|---|---|
| 决策 | 一次决定,然后持有 | 每笔交易 |
| 预期回报 | 每年约 10%,有数十年证据 | 实测前未知;散户中位数为负 |
| 税费 | 长期税率,卖出前递延 | 短期税率,每年发生 |
| 成本 | 接近于零 | 点差、佣金、数据、工具 |
| 小时数 | 每年约 5 小时 | 每年约 300 小时 |
| 回撤 | 危机中 35–55%,目前都已恢复 | 固定风险下 15–25%;恢复取决于优势 |
| 所需技能 | 无 | 有记录的优势、仓位控制、交易日志 |
| 失败模式 | 在底部卖出 | 优势消失却没有发现 |
谁适合买入持有,谁适合波段交易?
买入持有适合十年内不会动用的钱,适合您资金中不用于交学费的部分,也适合任何尚未证明自己有优势的人。波段交易适合这样的交易者:已有 50 笔记录交易显示期望值稳定,资金规模足够让 15% 回报值得投入 300 小时,并且有性格承受 20% 回撤而不改规则。二者并不互斥:我们认识的大多数盈利散户交易者,会把大部分资金放在指数基金里,同时用明确的一小部分做波段交易——这种安排也能让亏损年份只是一个仓位事件,而不是人生事件。
您应该同时做波段交易并买入持有吗?
本页的复利计算器允许您设置拆分比例:多少资金投向指数,多少资金投向按您实测期望值运行的波段账户,以及组合曲线在 20 年里相对单独任一路径会是什么样。多数人会发现,如果确实有优势,70/30 或 80/20 的拆分能以小幅优势跑赢指数,且方差远低于把全部资金拿去交易;如果没有优势,拆分损失的也只是那一小部分,而不是全部资金。
聪明钱波段交易放在哪里?
Zeno 在 2 小时和 4 小时图表上的状态标签,是为波段时间周期设计的——持仓数天到数周,在 K线收盘时管理——而这些信号的公开记录(160 笔交易,120 胜,40 负,均按所示价位)正是波段交易者在决定从指数中划出一部分资金前需要的证据类型。这是信号记录,不是您的执行记录,因此路线图要求您先记录 50 笔自己的交易,之后这一切才有意义。
指数是默认选择,而中位交易者跑不赢它。跨过门槛需要有记录的优势,需要足够大的资金规模让 15% 值得投入 300 小时,也需要能承受没有恢复承诺的 20% 回撤。诚实的安排是指数核心仓位,加上按您真实测得优势配置的波段切片——而这个切片才是 Zeno 信号应该待的位置。
◆ 互动检查
您知道这道门槛吗?
人们关于交易与投资常问的问题
对大多数人来说,不是;对少数有记录优势的人来说,它可以在扣除成本后小幅跑赢指数,但需要付出更多工作。诚实的安排是指数核心仓位,加上按您已证明优势配置的波段切片。
没有干净的数字;经纪商披露显示,一年内 65–82% 的散户账户亏损,而关于活跃交易者的研究显示,能持续跑赢市场的人占比从低个位数到低十几不等,取决于定义和统计周期。
比波段交易更难:交易更多、成本更高、耗时更多,经纪商仍适用的地方还有模式日交易者规则,而且公开分布更差。我们的“日内交易值得做吗”指南列出了这些数字。
有记录的 0.5R 优势、1% 风险、每周 3 笔交易,扣除成本前大约是 15–20%;这是好情况。中位情况是亏损。这个数字随资金规模扩大,而不是随努力程度扩大。
新手应该波段交易流动性最好的工具——指数 ETF 或期货、主要外汇货币对、黄金——这些工具点差紧、结构清晰;个股会增加财报跳空和停牌风险。
适合——Zeno 的 2 小时和 4 小时状态标签就是波段时间周期,公开记录大多也是波段交易机会。免费指标标记的是同一套结构。
对大多数人和大部分资金来说,投资;对已验证优势和一小部分资金来说,交易。指数的证据有数十年;您优势的证据必须来自您自己的 50 笔记录交易。
少数人可以,前提是有记录的优势,而且 ETF 是适合尝试的工具——点差紧、没有财报跳空、结构清晰。门槛仍然是指数加税费加成本。
多数司法辖区会把持有不足一年的交易按普通收入每年征税,而不是在卖出时按长期税率征税。仅这一项在典型税档下就是 3–7 个百分点的拖累,也是门槛中最大的一部分。
有记录的 0.5R 优势、1% 风险、每周 3 笔交易,扣除成本前大约是每年 15–20%——这是好情况。中位情况为负。它随资金规模扩大,而不是随努力扩大。
参考资料与相关指南
接下来阅读
权威来源
- SEC Investor.gov: investing basics (long-term returns)
- S&P Dow Jones Indices: SPIVA (active vs passive scorecards)
- Chague, De-Losso & Giovannetti: "Day Trading for a Living?" (SSRN)
- ESMA: retail loss-rate disclosures
- IRS: capital gains and losses (short- vs long-term)