Le meilleur indicateur pour actions : lire l’accumulation institutionnelle
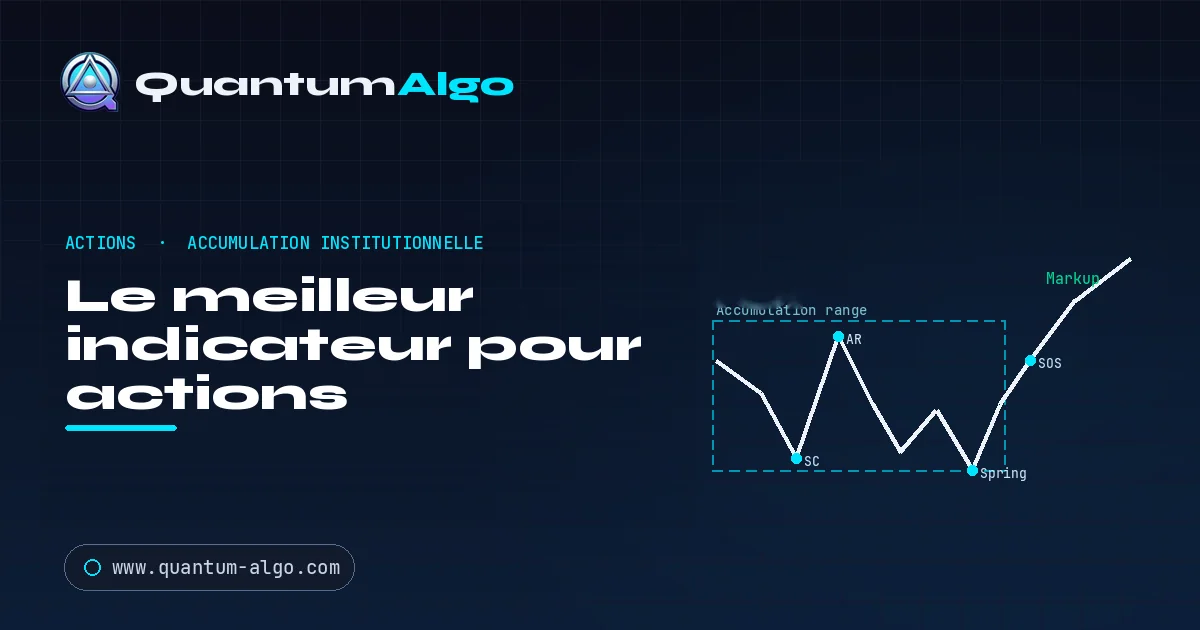
Le meilleur indicateur pour actions est un moteur de structure Smart Money Concepts qui lit l’accumulation institutionnelle (range de Wyckoff, spring, signe de force) plutôt que le momentum ; les moyennes mobiles et le RSI ne confirment les tendances qu’après le positionnement des fonds. Quantum Algo avec Zeno Stocks les signale comme signaux Buy/Sell sans repaint (entrée, stop, objectifs), avec 75 % de taux de réussite sur 160 trades.
Une action ne bouge pas parce qu’un oscillateur a croisé une ligne. Elle bouge parce qu’un fonds a décidé de construire — ou de décharger — une position mesurée en millions d’actions, et il ne peut pas le faire à un seul prix sans faire bouger le marché contre lui-même. Il accumule donc discrètement pendant des jours et des semaines, absorbe l’offre près d’un plancher, secoue les détenteurs fragiles, puis seulement laisse l’action partir. Le meilleur indicateur pour actions est celui qui voit cette accumulation pendant qu’elle se forme, pas celui qui confirme la tendance une fois que le fonds est déjà positionné. C’est ce que Quantum Algo est conçu pour faire.
Les traders actions qui passent des titres aux indices peuvent utiliser le guide de l’indicateur FTSE 100 à l’ouverture de Londres pour distinguer le leadership sectoriel d’une enchère cash propre.
La même logique d’accumulation change de caractère à l’ouverture européenne ; le cadre de l’ouverture cash du DAX montre comment lire ce passage de relais.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Ce guide porte sur les empreintes institutionnelles dans les actions : le cycle d’accumulation et de distribution décrit par Wyckoff il y a un siècle et que Smart Money Concepts lit sur un graphique moderne. Vous verrez comment une position se construit dans un range de trading, pourquoi les moyennes mobiles et le RSI manquent tout le processus, et comment un moteur de structure associé à l’outil dédié Zeno Stocks transforme cette empreinte en trade sans repaint avec un plan défini.
| Ce qui fait vraiment bouger les actions | Les institutions qui accumulent et distribuent de grandes positions au fil du temps |
| Ce que c’est | Un moteur de structure Smart Money Concepts qui lit l’accumulation, pas le momentum |
| Idéal pour | Les grandes capitalisations, ETF et indices sur TradingView — swings 1H jusqu’au daily / weekly |
| Lit | Ranges d’accumulation, springs, order blocks, FVG, changements de structure, biais MTF |
| Signaux | Buy / Sell sans repaint, confirmés à la clôture, avec entrée exacte, stop, deux objectifs |
| Preuve | Historique public horodaté — 75 % de taux de réussite sur 160 signaux clôturés |
Comment les institutions construisent-elles une position sur action ?
Imaginez un fonds qui veut dix millions d’actions. S’il achetait simplement au marché, sa propre demande ferait bondir le prix et il paierait les dernières actions bien plus cher que les premières. Il travaille donc l’ordre dans un range de trading. Au début, il absorbe la vente panique près d’un plancher : un climax vendeur où les particuliers capitulent et où l’institution prend discrètement l’autre côté. Il laisse l’action rebondir, puis teste à nouveau les plus bas pour voir s’il reste de l’offre. Souvent, il provoque une dernière chasse sous le plus bas évident — un spring — pour déclencher les derniers stop loss et récupérer les actions les moins chères auprès des traders qui viennent d’abandonner. Ce n’est qu’une fois l’offre épuisée qu’il laisse l’action sortir du range sur un signe de force, et le markup commence.
C’est le cycle d’accumulation, et son miroir est la distribution au sommet. Chaque grand mouvement d’action que vous avez déjà vu a été précédé par l’un de ces processus. Si votre indicateur ne voit pas le range, le spring et le signe de force, il est aveugle à la seule chose qui détermine réellement la tendance.
Le schéma ci-dessus est la séquence classique d’accumulation : support préliminaire, climax vendeur, rallye automatique, test secondaire, spring, puis signe de force qui confirme que les institutions sont positionnées. Quantum Algo ne vous oblige pas à les étiqueter manuellement ; son moteur de structure signale l’order block laissé par le climax, le sweep du spring et le break of structure qui indique le markup : les mêmes événements, détectés automatiquement.
Pourquoi les moyennes mobiles et le RSI manquent-ils l’accumulation ?
Les indicateurs actions classiques ont été conçus pour mesurer une seule chose : l’écart du prix par rapport à sa moyenne récente. Un golden cross 50/200 jours confirme une tendance déjà largement engagée : le fonds a terminé son accumulation des semaines plus tôt, et vous achetez alors qu’il commence à distribuer. Le RSI signale « survendu » pendant le climax vendeur et « suracheté » au signe de force, ce qui est précisément l’inverse : le climax est l’endroit où les institutions achètent, et le signe de force est l’endroit où le vrai mouvement commence. Ces outils ne sont pas cassés ; ils répondent simplement à une question — « le prix est-il étiré ? » — qui n’a presque rien à voir avec la question importante : « qui accumule, et l’offre est-elle épuisée ? » Seule la structure de flux d’ordres y répond.
| Moyennes mobiles / RSI | Quantum Algo (SMC) | |
|---|---|---|
| Lit | Distance par rapport à une moyenne mobile | Structure d’accumulation et de distribution |
| Le spring | Voit une nouvelle faiblesse — sort | Voit l’offre épuisée — entre |
| Timing vs le fonds | Confirme après le début du markup | Se positionne pendant l’accumulation |
| Sommet de distribution | Retarde sur le retournement | Signale le changement de structure |
| Contexte de tendance | Timeframe unique | Confluence weekly / daily |
| Sortie fournie | Une ligne à lire | Entrée, stop, deux objectifs |
Comment Quantum Algo lit le flux d’ordres sur actions
Quantum Algo est un moteur avec quatre outils, et les actions s’appuient sur toute la suite plus Zeno Stocks, réglé pour le Nasdaq, le S&P 500 et les grandes valeurs US. Le moteur de structure détecte le range d’accumulation, note les order blocks laissés par le climax et confirme le signe de force : vous entrez donc sur accumulation terminée, pas sur espoir. Il suit le premium et discount dans le range afin que vous achetiez près du plancher, là où le fonds achète, et non au milieu. La Gravity Zone cartographie la liquidité vers laquelle le prix est attiré autour des gaps et de l’enchère d’ouverture. L’Oscillator sert seulement de filtre d’épuisement, et le panneau multi-timeframe garde les swings alignés avec la tendance weekly. Un signal sans repaint, un plan défini.
Comment les résultats, les gaps et l’enchère d’ouverture affectent-ils les trades sur actions ?
Les actions comportent un risque d’événement qu’aucun autre marché ne partage, et cela façonne votre utilisation de l’outil. Les résultats créent des gaps violents qu’aucun indicateur ne prédit : la plupart des swing traders disciplinés évitent simplement de conserver une position pendant la publication, et l’outil sert à trader la structure qui se forme après le gap, une fois le nouveau range établi. L’enchère d’ouverture de chaque matin crée une poussée de liquidité et souvent un faux mouvement qui se retourne ; la Gravity Zone cartographie cette liquidité d’ouverture pour que vous vendiez ou achetiez le piège au lieu de le poursuivre. Et les gaps eux-mêmes agissent souvent comme des Fair Value Gaps que le prix revient combler, donnant aux entrées fondées sur la structure un objectif naturel. Le but n’est pas de prédire les événements : c’est de lire l’empreinte institutionnelle qu’ils laissent une fois la poussière retombée.
L’historique public
La plupart des affirmations sur le « meilleur indicateur actions » reposent sur quelques gagnants choisis après coup. La réponse de Quantum Algo est un registre public : des appels Zeno publiés sur TradingView avec un horodatage avant le résultat, conservés en permanence — gains, pertes et breakevens, jamais modifiés. Sur cet historique : 75 % de taux de réussite sur 160 signaux clôturés, 2.3:1 de ratio risque/rendement prévu. La courbe ci-dessous montre un dimensionnement discipliné à 1 % par trade appliqué à un avantage comme celui-ci.
Les drawdowns sont la partie honnête : tout vrai système en connaît, et une série de swings stoppés pendant qu’un titre hache dans son range est normale. Ce qui fait croître le compte, c’est l’association de l’avantage avec une gestion du risque à fraction fixe : les signaux trouvent l’accumulation, votre taille de position la transforme en une courbe orientée à la hausse sur un grand échantillon.
À quoi ressemble un workflow de trading actions basé sur la structure ?
Filtrez le contexte — un titre dans une forte tendance weekly ou qui construit un range d’accumulation propre. Définissez le biais sur le panneau multi-timeframe et tradez uniquement dans son sens. Attendez que le range se résolve : marquez l’order block noté issu du climax et surveillez le spring et le signe de force. Entrez sur le signal confirmé à la clôture près du plancher, pas au milieu du range. Définissez le risque avec un stop sous le plus bas du spring et laissez les deux objectifs courir, en passant à breakeven au premier. Évitez la publication des résultats sauf si vous tradez délibérément la structure post-gap. Journalisez chaque swing et vos chiffres convergeront vers ceux du système.
Comment backtester un indicateur sur actions ?
Comme Quantum Algo ne repaint pas, vous pouvez revenir en arrière sur n’importe quel ticker et voir chaque range d’accumulation, chaque spring et chaque signal exactement comme ils ont été imprimés : aucun recul a posteriori. Testez sur des titres liquides où les empreintes institutionnelles sont propres ; les petites capitalisations peu liquides ont une structure erratique qui flatte ou casse n’importe quelle méthode. Notez au moins cinquante swings avec un risque fixe, et suivez ensemble le taux de réussite, le R moyen et le drawdown maximal. Si vos résultats suivent l’historique public, l’avantage est réel entre vos mains. Le meilleur indicateur pour actions n’est pas celui qui trace la moyenne mobile la plus nette : c’est celui qui vous montre l’accumulation avant que la foule voie la tendance.
Questions fréquentes
Le meilleur indicateur actions lit l’accumulation et la distribution institutionnelles plutôt que le momentum. Quantum Algo est un moteur Smart Money Concepts qui détecte les ranges d’accumulation, les springs et les signes de force — les empreintes laissées par les fonds lorsqu’ils construisent des positions — et déclenche des signaux Buy/Sell sans repaint avec un plan défini, soutenus par 75 % de taux de réussite sur 160 signaux clôturés.
Parce qu’un croisement de moyennes mobiles confirme une tendance déjà en cours. Quand le golden cross 50/200 jours apparaît, le fonds a terminé son accumulation des semaines plus tôt et commence peut-être à distribuer : vous achetez donc au moment où la smart money commence à vendre. La structure lit l’accumulation pendant qu’elle se déroule.
Un spring est une dernière chasse sous un support évident qui déclenche les derniers stop loss afin que les institutions puissent prendre les actions les moins chères avant le markup. C’est l’entrée d’accumulation la plus fiable. Les outils de momentum l’interprètent à tort comme une nouvelle faiblesse ; un moteur de structure la lit comme la fin de l’accumulation.
Oui. Il fonctionne le mieux sur les grandes capitalisations liquides, les principaux ETF et les indices, des timeframes 1 heure jusqu’aux swings weekly, avec l’outil dédié Zeno Stocks réglé pour le Nasdaq, le S&P 500 et les grandes valeurs US. La logique d’accumulation s’applique à tous les marchés actions liquides.
Aucun indicateur ne prédit un gap de résultats, donc la plupart des swing traders évitent de conserver une position pendant la publication. Utilisez l’outil pour trader la structure qui se forme après le gap, une fois qu’un nouveau range s’établit : l’accumulation ou la distribution post-résultats est l’endroit où apparaît l’empreinte propre et lisible.
Ils font des travaux différents et fonctionnent bien ensemble. Un screener trouve des candidats ; Quantum Algo vous indique exactement où et quand entrer et sortir d’un titre précis avec un risque défini. Filtrez un titre dans une forte tendance weekly, puis tradez sa structure d’accumulation.
Non. Chaque signal est confirmé à la clôture de la bougie et ne change jamais, ce qui est essentiel pour un backtest honnête : vous pouvez revenir en arrière sur n’importe quel ticker et voir chaque range d’accumulation et chaque signal exactement comme il a été imprimé.
Oui. La même logique de structure s’applique en intraday, où l’enchère d’ouverture et les gaps créent les événements de liquidité cartographiés par la Gravity Zone. Les swing traders utilisent la structure daily/weekly ; les day traders utilisent les timeframes 5 minutes à 1 heure avec la même logique d’accumulation et de sweep.
L’historique public montre 75 % de taux de réussite sur 160 signaux clôturés avec un ratio risque/rendement prévu de 2.3:1. Vos résultats dépendent du trading avec le biais weekly, de la prise des seuls setups d’accumulation complète et de l’utilisation d’un risque à fraction fixe. Le registre vérifiable est la manière de juger l’avantage.
Lorsqu’un webhook broker est pris en charge, les signaux peuvent être envoyés vers une exécution automatisée avec gestion du stop loss, du take profit et du breakeven. Sinon, vous recevez les mêmes signaux sous forme de notifications push TradingView avec le plan de trade complet à exécuter manuellement.
Matrix coûte $19/month pour les signaux de base, Atlas $39/month pour la boîte à outils SMC complète avec filtrage et backtesting, et Zeno $79/month pour les professionnels avec plans de trade exacts et suite premium incluant Zeno Stocks. La facturation annuelle économise 25 %.
Références et guides associés
Plus dans ce sujet
- Comment commencer à trader les actions : comptes, règles, votre premier trade et la semaine qui suit
- Comment trouver des actions pour le day trading : le filtre qui trouve les actions du jour chaque jour
- Koyfin Review : un Bloomberg-Lite pour les fondamentaux — et où les traders doivent encore utiliser TradingView
- Unusual Whales Review : options flow, dark pools et transactions du Congrès — ce que les données peuvent et ne peuvent pas vous dire
- Qu’est-ce que l’after-hours trading ? Heures étendues, gaps de résultats et pourquoi le spread est le piège
- Indicateur ADX : guide de trading complet
- Indicateur AlphaTrend : guide de trading complet
- ATR (Average True Range) : guide de trading complet
- Awesome Oscillator : guide complet de l’indicateur
- Quels sont les meilleurs indicateurs de volume ?
- Bollinger Bands — guide complet de l’indicateur de trading
- Indicateur CCI : guide complet
- Chandelier Exit : guide de trading complet
- Donchian Channels : guide complet de l’indicateur
- Fibonacci Bollinger Bands : guide de trading complet
- Fibonacci Retracement — guide de trading complet
- Hull Moving Average (HMA) : guide de trading complet
- Guide de l’indicateur Gaussian Channel
- Guide du meilleur indicateur Buy/Sell
Lectures essentielles
- BOS et CHoCH : guide complet de la structure de marché
- Trading avec order blocks : guide complet
- Meilleurs indicateurs TradingView — guide complet
- Gestion du risque en trading — guide complet
- Guide des figures de bougies — engulfing, pinbar et plus
- Tous les guides premium
- Quantum Algo sur TradingView
- Historique public
Sources faisant autorité
Pour une comparaison ciblée, lisez l’Advance-Decline breadth pour actions avant d’appliquer le setup.
La même question de participation s’applique aux traders d’indices : le plan d’indicateur S&P 500 axé d’abord sur la breadth montre comment tester l’ouverture cash avant l’entrée.
Les traders de petites capitalisations ont besoin de participation autant que de prix ; le plan Russell 2000 breadth et volatilité rend ce filtre explicite.