股票最佳指标:读懂机构吸筹
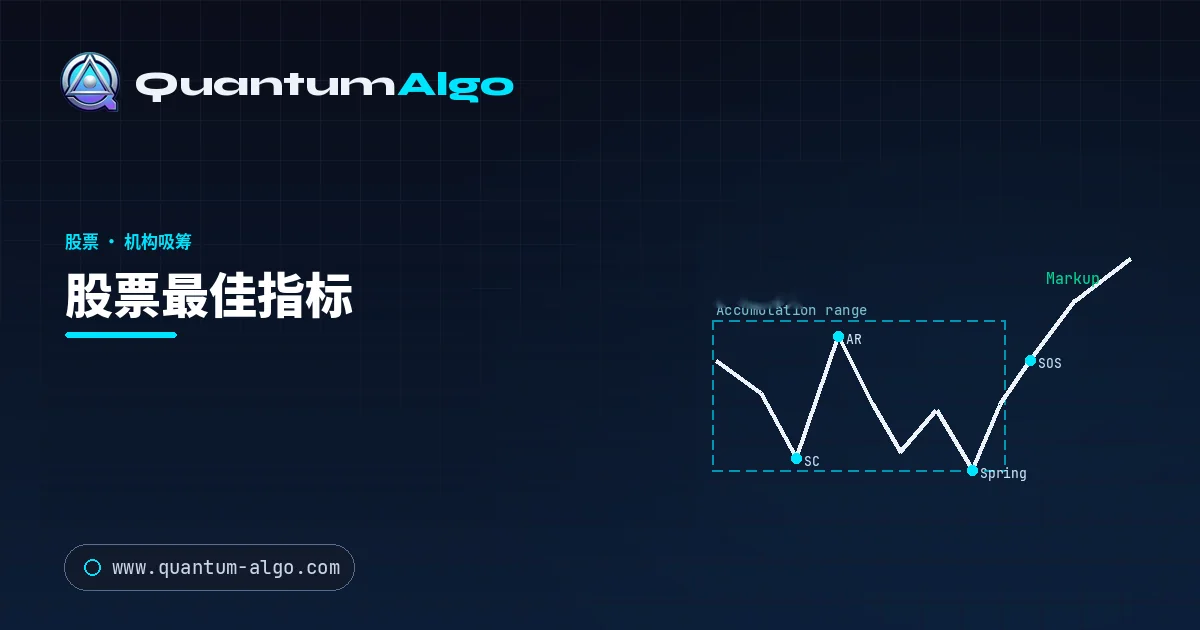
股票的最佳指标,是读取机构吸筹(Wyckoff 区间、Spring、强势信号)而不是动量的聪明钱概念(SMC)结构引擎;移动平均线和 RSI 只会在资金完成建仓后确认趋势。Quantum Algo 搭配 Zeno Stocks,会把它们标记为不重绘的买入/卖出信号(入场、止损、目标位),并在 160 笔交易中取得 75% 胜率。
股票不会因为某个振荡指标穿过一条线而上涨。它上涨,是因为某只基金决定建立——或卸掉——以数百万股计的仓位,而它无法在不让市场反向冲击自己的情况下,用一个价格完成这件事。因此,它会在数天到数周内悄悄吸筹,在底部附近吸收供应,洗掉弱势持有人,然后才让股票启动。股票的最佳指标,是那个能在吸筹进行中就看见这种吸筹的指标,而不是在基金已经完成建仓后才确认趋势的指标。这正是 Quantum Algo 的设计目标。
从股票转向指数的权益交易者,可以使用 FTSE 100 伦敦开盘指标指南,把板块领涨与干净的现金拍卖区分开。
同样的吸筹逻辑在欧洲开盘时会改变特征;DAX 现金开盘框架展示了如何读取这种交接。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
本指南讨论的是股票中的机构足迹,也就是 Wyckoff 在一个世纪前描述、并由 聪明钱概念(SMC)在现代图表上读取的吸筹与派发周期。您会看到仓位如何通过交易区间建立,为什么移动平均线和 RSI 会错过整个过程,以及结构引擎加上专门的 Zeno Stocks 工具如何把这种足迹转化为一笔不重绘、计划明确的交易。
| 真正推动股票的因素 | 机构长期吸筹和派发大仓位 |
| 它是什么 | 读取吸筹而非动量的聪明钱概念(SMC)结构引擎 |
| 最适合 | TradingView 上的大盘股、ETF 和指数 — 从 1H 到日线 / 周线波段 |
| 读取内容 | 吸筹区间、Spring、订单块、FVG、结构转变、MTF 偏向 |
| 信号 | 不重绘、收盘确认的买入 / 卖出,带精确入场、止损、两个目标位 |
| 证明 | 公开、带时间戳的记录 — 160 个已平仓信号中胜率 75% |
机构到底如何建立股票仓位?
想象一只基金想要一千万股。如果它只是按市价买入,自己的需求就会推高价格,最后一批股票的成本会远高于第一批。相反,它会在一个交易区间内分批执行订单。早期,它会在底部附近吸收恐慌抛售——也就是散户投降、机构悄悄站到另一边的抛售高潮。它让股票反弹,然后再次测试低点,看看还有没有供应。它常常会设计最后一次明显低点下方的冲洗——Spring——触发最后一批止损,并从刚刚放弃的交易者手中拿到最便宜的股票。只有当供应耗尽后,它才会让股票在强势信号中离开区间,随后进入上涨阶段。
这就是吸筹周期,它在顶部的镜像就是派发。您见过的每一次大型股票走势,前面都存在这样的过程。如果您的指标看不见区间、Spring 和强势信号,它就看不见真正决定趋势的唯一因素。
上方示意图是经典吸筹序列——初步支撑、抛售高潮、自动反弹、二次测试、Spring,以及确认机构已完成建仓的强势信号。Quantum Algo 不要求您手动标注这些内容;它的结构引擎会标记高潮留下的订单块、Spring 的扫荡,以及指向上涨阶段的结构突破(BOS)——同样的事件,自动检测。
为什么移动平均线和 RSI 会错过吸筹?
经典股票指标原本用于衡量一件事:价格偏离近期均值有多远。50/200 日黄金交叉确认的趋势通常已经走了很久——基金数周前已经完成吸筹,而您是在它开始派发时买入。RSI 会在抛售高潮时标记“超卖”,在强势信号处标记“超买”,这恰好反过来了:高潮是机构买入的地方,而强势信号是真正行情开始的地方。这些工具并不是坏掉了;它们只是回答了一个问题——“价格是否拉伸?”——而这个问题与真正重要的问题几乎无关,真正重要的是“谁在吸筹,供应是否耗尽?”只有订单流结构能回答这个问题。
| 移动平均线 / RSI | Quantum Algo(SMC) | |
|---|---|---|
| 读取内容 | 距离移动平均线的距离 | 吸筹与派发结构 |
| Spring | 看到新的弱势 — 离场 | 看到供应耗尽 — 入场 |
| 相对基金的时机 | 上涨阶段开始后才确认 | 在吸筹期间建仓 |
| 派发顶部 | 滞后于反转 | 标记结构转变 |
| 趋势背景 | 单一时间周期 | 周线 / 日线共振 |
| 输出 | 一条需要解读的线 | 入场、止损、两个目标位 |
Quantum Algo 如何读取股票订单流
Quantum Algo 是一个包含四个工具的引擎,而股票会依赖整套组合,再加上针对 Nasdaq、S&P 500 和主要美国股票调校的 Zeno Stocks。结构引擎会检测吸筹区间,给高潮留下的订单块评级,并确认强势信号——所以您是在吸筹完成后入场,而不是凭希望入场。它会跟踪区间内的溢价区和折价区,让您在基金买入的底部附近买入,而不是在中部买入。Gravity Zone 会映射价格在缺口和开盘拍卖附近被吸引到的流动性位置。Oscillator 只作为耗竭过滤器使用,多时间周期面板让波段与周线趋势保持一致。一个不重绘信号,一个明确计划。
财报、缺口和开盘拍卖如何影响股票交易?
股票拥有其他市场没有的事件风险,这会决定您如何使用工具。财报会制造剧烈缺口,而没有任何指标能预测它——大多数纪律严明的波段交易者会直接避免持仓穿越财报发布,并在缺口之后、新区间建立后,使用工具交易随后形成的结构。每天早上的开盘拍卖会制造一波流动性爆发,并且常常出现随后反转的假动作;Gravity Zone 会映射这种开盘流动性,让您淡化陷阱,而不是追逐陷阱。缺口本身也经常充当公允价值缺口(FVG),价格会回到那里填补,从而给基于结构的入场提供天然目标。重点不是预测事件,而是在尘埃落定后读取它们留下的机构足迹。
公开记录
多数“最佳股票指标”主张,都建立在几个精挑细选的赢家上。Quantum Algo 的答案是一份公开账本:Zeno 信号在 TradingView 上发布,并且在结果出现之前带有时间戳,永久保留——盈利、亏损和保本,从不编辑。其整体记录为:160 个已平仓信号中胜率 75%,计划风险回报比为 2.3:1。下方曲线展示了把每笔交易 1% 的纪律化仓位大小应用在这类优势上的效果。
回撤是诚实的部分——每个真实系统都会有回撤,而一只股票在区间内震荡时,连续几笔波段止损是正常的。让账户复利增长的,是把优势与固定比例风险管理配对:信号寻找吸筹,您的仓位大小把它转化为在大样本中向上倾斜的曲线。
基于结构的股票交易工作流是什么样?
筛选背景——寻找处于强劲周线趋势中的股票,或正在刻画干净吸筹区间的股票。设置偏向,在多时间周期面板上确认,并且只顺着它交易。等待区间解决:标记高潮留下的评级订单块,并观察 Spring 和强势信号。在收盘确认信号处入场,位置应靠近底部,而不是区间中部。定义风险,把止损放在 Spring 低点下方,让两个目标位运行,并在第一个目标位处移动到保本。避开财报发布,除非您是有意交易缺口后的结构。记录每一笔波段交易,您的数字会逐步向系统收敛。
如何在股票上回测一个指标?
因为 Quantum Algo 不重绘,您可以在任何股票代码上向后滚动,并看到每一个吸筹区间、Spring 和信号都按当时打印的样子出现——没有事后视角。请在流动性充足、机构足迹清晰的股票上测试;清淡小盘股的结构不稳定,可能会美化或破坏任何方法。至少记录五十笔波段交易,并使用固定风险,同时跟踪胜率、平均 R 和最大回撤。如果您的结果与公开账本相符,说明优势在您手中是真实的。股票的最佳指标不是画出最整齐移动平均线的指标,而是在大众看到趋势之前向您显示吸筹的指标。
常见问题
最佳股票指标读取的是机构吸筹和派发,而不是动量。Quantum Algo 是一个聪明钱概念(SMC)引擎,能够检测吸筹区间、Spring 和强势信号——也就是基金在建仓时留下的足迹——并发出不重绘的买入/卖出信号,附带明确计划,并有 160 个已平仓信号中 75% 胜率作为支持。
因为移动平均线交叉确认的是已经启动的趋势。当 50/200 日黄金交叉出现时,基金数周前已经完成吸筹,并且可能开始派发——所以您是在聪明钱开始卖出时买入。结构会在吸筹进行时读取它。
Spring 是跌破明显支撑的最后一次冲洗,会触发最后一批止损,让机构在上涨阶段之前拿到最便宜的股票。它是最可靠的单一吸筹入场。动量工具会把它误读为新的弱势;结构引擎会把它读作吸筹完成。
是的。它最适合流动性充足的大盘股、主要 ETF 和指数,时间周期从 1 小时到周线波段,并且专用 Zeno Stocks 工具针对 Nasdaq、S&P 500 和主要美国股票调校。吸筹逻辑适用于流动性充足的股票类资产。
没有任何指标能预测财报缺口,所以大多数波段交易者会避免持仓穿越发布。请在缺口之后、新区间建立后,用工具交易随后形成的结构——财报后的吸筹或派发,才是干净、可读取足迹出现的地方。
它们做的是不同工作,并且可以很好地配合。筛选器寻找候选标的;Quantum Algo 告诉您在具体股票上确切在哪里、何时入场和出场,并定义风险。先筛选出处于强劲周线趋势中的股票,再交易其吸筹结构。
不会。每个信号都在 K线收盘时确认,并且永不改变,这对诚实回测至关重要——您可以在任何股票代码上向后滚动,并看到每一个吸筹区间和信号都按当时打印的样子出现。
可以。同样的结构逻辑也适用于日内,开盘拍卖和缺口会制造 Gravity Zone 映射的流动性事件。波段交易者使用日线/周线结构;日内交易者使用 5 分钟到 1 小时图,并采用同样的吸筹和扫荡逻辑。
公开记录显示,在 160 个已平仓信号中胜率为 75%,计划风险回报比为 2.3:1。您的结果取决于是否顺着周线偏向交易、只选择已完成吸筹的交易机会,以及是否使用固定比例风险。可核验账本是您判断优势的方式。
在支持经纪商 webhook 的地方,信号可以路由到自动执行,并处理止损、止盈和保本。否则,您会通过 TradingView 推送通知收到同样的信号,并附带完整交易计划,供您手动执行。
Matrix 为 $19/month,提供核心信号;Atlas 为 $39/month,提供完整 SMC 工具包,包括过滤和回测;Zeno 为 $79/month,面向专业人士,提供精确交易计划和包含 Zeno Stocks 在内的高级套件。按年计费可节省 25%。
参考资料与相关指南
本主题更多内容
- 如何开始股票交易:账户、规则、您的第一笔交易,以及随后一周
- 如何寻找日内交易股票:每天找到今日股票的筛选器
- Koyfin 评测:基本面的 Bloomberg-Lite,以及交易者仍应使用 TradingView 的地方
- Unusual Whales 评测:期权流、暗池和国会交易 — 数据能告诉您什么,不能告诉您什么
- 什么是盘后交易?延长交易时段、财报缺口,以及为什么点差才是关键
- ADX 指标:完整交易指南
- AlphaTrend 指标:完整交易指南
- ATR(平均真实波幅):完整交易指南
- Awesome Oscillator:完整指标指南
- 最佳成交量指标有哪些?
- Bollinger Bands — 完整交易指标指南
- CCI 指标:完整指南
- Chandelier Exit:完整交易指南
- Donchian Channels:完整指标指南
- Fibonacci Bollinger Bands:完整交易指南
- Fibonacci Retracement — 完整交易指南
- Hull Moving Average(HMA):完整交易指南
- Gaussian Channel 指标指南
- 最佳买入/卖出指标指南
核心阅读
- BOS 与 CHoCH:完整市场结构指南
- 订单块交易:完整指南
- 最佳 TradingView 指标——完整指南
- 交易风险管理——完整指南
- K线形态指南——吞没形态、Pinbar 等
- 全部高级指南
- TradingView 上的 Quantum Algo
- 公开实盘记录
权威来源
如需集中比较,请先阅读股票上涨-下跌广度,再应用该交易机会。
同样的参与度问题也适用于指数交易者:S&P 500 广度优先指标计划展示了如何在入场前测试现金开盘。
小盘股交易者也需要参与度和价格;Russell 2000 广度与波动率计划明确展示了这一过滤器。