Der beste Indikator für Aktien: Institutionelle Akkumulation lesen
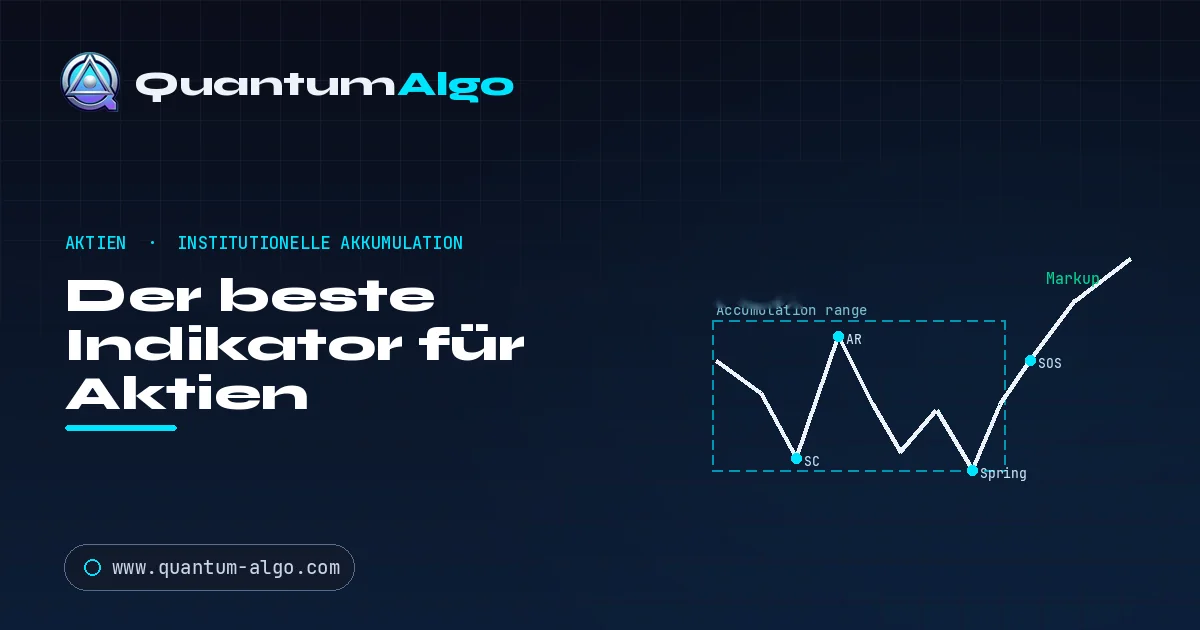
Der beste Indikator für Aktien ist eine Smart Money Concepts Struktur-Engine, die institutionelle Akkumulation liest (Wyckoff-Range, Spring, Sign of Strength) statt Momentum; Moving Averages und RSI bestätigen Trends erst, nachdem Fonds positioniert sind. Quantum Algo mit Zeno Stocks markiert sie als Non-Repainting Buy/Sell-Signale (Einstieg, Stop-Loss, Targets) mit 75% Trefferquote über 160 Trades.
Eine Aktie bewegt sich nicht, weil ein Oszillator eine Linie kreuzt. Sie bewegt sich, weil ein Fonds entschieden hat, eine Position aufzubauen — oder abzubauen — die in Millionen Aktien gemessen wird, und das kann er nicht zu einem einzigen Preis tun, ohne den Markt gegen sich selbst zu bewegen. Deshalb akkumuliert er leise über Tage und Wochen, absorbiert Angebot nahe einem Boden, schüttelt schwache Holder heraus und lässt die Aktie erst dann laufen. Der beste Indikator für Aktien ist der, der diese Akkumulation sieht, während sie passiert, nicht einer, der den Trend bestätigt, nachdem der Fonds bereits positioniert ist. Genau dafür ist Quantum Algo gebaut.
Aktien-Trader, die von Einzelaktien zu Indizes wechseln, können den FTSE 100 London-Open-Indikator-Leitfaden nutzen, um Sector Leadership von einer sauberen Cash Auction zu trennen.
Dieselbe Akkumulationslogik verändert ihren Charakter am europäischen Open; das DAX Cash-Open-Framework zeigt, wie du diese Übergabe liest.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
In diesem Leitfaden geht es um institutionelle Spuren in Aktien — den Akkumulations- und Distributionszyklus, den Wyckoff vor einem Jahrhundert beschrieb und den Smart Money Concepts auf einem modernen Chart liest. Du siehst, wie eine Position innerhalb einer Trading Range aufgebaut wird, warum Moving Averages und RSI den gesamten Prozess verpassen und wie eine Struktur-Engine plus das dedizierte Zeno Stocks Tool diese Spur in einen Non-Repainting Trade mit definiertem Plan verwandelt.
| Was Aktien wirklich bewegt | Institutionen, die große Positionen über Zeit akkumulieren und distribuieren |
| Was es ist | Eine Smart Money Concepts Struktur-Engine, die Akkumulation liest, nicht Momentum |
| Am besten für | Large-Cap-Aktien, ETFs und Indizes auf TradingView — 1H bis Daily-/Weekly-Swings |
| Liest | Akkumulations-Ranges, Springs, Order Blocks, FVGs, Struktur-Shifts, MTF-Bias |
| Signale | Non-Repainting, close-bestätigte Buy / Sell Signale mit exaktem Entry, Stop-Loss, zwei Targets |
| Nachweis | Öffentlicher, zeitgestempelter Record — 75% Trefferquote über 160 geschlossene Signale |
Wie bauen Institutionen wirklich eine Aktienposition auf?
Stell dir einen Fonds vor, der zehn Millionen Aktien will. Würde er einfach zum Marktpreis kaufen, würde seine eigene Nachfrage den Preis nach oben schieben, und er würde für die letzten Aktien viel mehr zahlen als für die ersten. Stattdessen arbeitet er die Order über eine Trading Range ab. Früh absorbiert er Panikverkäufe nahe einem Boden — ein Selling Climax, bei dem Retail kapituliert und die Institution leise die Gegenseite nimmt. Er lässt die Aktie bouncen und testet dann erneut die Tiefs, um zu sehen, ob noch Angebot übrig ist. Oft erzeugt er einen letzten Flush unter das offensichtliche Tief — einen Spring — um die letzten Stop-Losses auszulösen und die billigsten Aktien von den Tradern zu greifen, die gerade aufgegeben haben. Erst wenn das Angebot erschöpft ist, lässt er die Aktie mit einem Sign of Strength aus der Range ausbrechen, und der Markup beginnt.
Das ist der Akkumulationszyklus, und sein Spiegelbild ist Distribution am Top. Jeder große Aktienmove, den du je gesehen hast, wurde von einem dieser Prozesse vorbereitet. Wenn dein Indikator die Range, den Spring und den Sign of Strength nicht sehen kann, ist er blind für das Einzige, was den Trend wirklich bestimmt.
Das Schema oben ist die klassische Akkumulationssequenz — Preliminary Support, Selling Climax, Automatic Rally, Secondary Test, der Spring und der Sign of Strength, der bestätigt, dass Institutionen positioniert sind. Quantum Algo verlangt nicht, dass du diese von Hand labelst; seine Struktur-Engine markiert den Order Block, den der Climax hinterlässt, den Sweep des Springs und den Break of Structure, der Markup signalisiert — dieselben Events, automatisch erkannt.
Warum verpassen Moving Averages und RSI Akkumulation?
Die klassischen Aktienindikatoren wurden gebaut, um eine Sache zu messen: wie weit der Kurs von seinem jüngsten Durchschnitt gedehnt ist. Ein 50/200-Tage-Golden-Cross bestätigt einen Trend, der meist längst läuft — der Fonds hat die Akkumulation Wochen zuvor beendet, und du kaufst, während er zu distribuieren beginnt. RSI markiert "oversold" beim Selling Climax und "overbought" beim Sign of Strength, also genau falsch herum: Der Climax ist der Ort, an dem Institutionen kaufen, und der Sign of Strength ist der Ort, an dem die echte Bewegung startet. Diese Tools sind nicht kaputt; sie beantworten nur eine Frage — "ist der Kurs gedehnt?" — die fast nichts mit der wichtigen Frage zu tun hat: "Wer akkumuliert, und ist Angebot erschöpft?" Nur Orderflow-Struktur beantwortet das.
| Moving Averages / RSI | Quantum Algo (SMC) | |
|---|---|---|
| Liest | Abstand zu einem Moving Average | Akkumulations- & Distributionsstruktur |
| Der Spring | Sieht neue Schwäche — steigt aus | Sieht erschöpftes Angebot — steigt ein |
| Timing vs. Fonds | Bestätigt nach Markup-Start | Positioniert während der Akkumulation |
| Distributions-Top | Hinkt der Umkehr hinterher | Markiert den Struktur-Shift |
| Trend-Kontext | Ein einzelner Timeframe | Weekly / Daily Konfluenz |
| Output | Eine Linie zum Ablesen | Entry, Stop-Loss, zwei Targets |
Wie Quantum Algo Aktien-Orderflow liest
Quantum Algo ist eine Engine mit vier Tools, und Aktien nutzen den gesamten Stack plus Zeno Stocks, abgestimmt auf Nasdaq, S&P 500 und große US-Namen. Die Structure Engine erkennt die Akkumulations-Range, bewertet die Order Blocks, die der Climax hinterlässt, und bestätigt den Sign of Strength — damit du nach abgeschlossener Akkumulation einsteigst, nicht aus Hoffnung. Sie verfolgt Premium und Discount innerhalb der Range, damit du nahe dem Boden kaufst, wo der Fonds kauft, nicht in der Mitte. Die Gravity Zone kartiert die Liquidität, zu der der Kurs rund um Gaps und Opening Auction gezogen wird. Der Oscillator dient nur als Erschöpfungsfilter, und das Multi-Timeframe Panel hält Swings mit dem Weekly-Trend ausgerichtet. Ein Non-Repainting-Signal, ein definierter Plan.
Wie beeinflussen Earnings, Gaps und Opening Auction Aktien-Trades?
Aktien haben ein Event-Risiko, das kein anderer Markt in dieser Form teilt, und es prägt, wie du das Tool nutzt. Earnings erzeugen heftige Gaps, die kein Indikator vorhersagt — die meisten disziplinierten Swing-Trader vermeiden schlicht, durch den Print zu halten, und nutzen das Tool, um die Struktur zu traden, die sich nach dem Gap bildet, sobald die neue Range steht. Die Opening Auction jeden Morgen erzeugt einen Schub Liquidität und oft eine Fake-Bewegung, die dreht; die Gravity Zone kartiert diese Opening-Liquidität, damit du die Falle fadest, statt ihr hinterherzujagen. Und Gaps selbst wirken häufig als Fair Value Gaps, zu denen der Kurs zurückkehrt, um sie zu füllen, wodurch strukturbasierte Einstiege ein natürliches Target bekommen. Der Punkt ist nicht, Events vorherzusagen — sondern die institutionelle Spur zu lesen, die sie hinterlassen, sobald sich der Staub legt.
Der öffentliche Track Record
Die meisten "best stock indicator"-Behauptungen beruhen auf ein paar cherry-picked Gewinnern. Die Antwort von Quantum Algo ist ein öffentliches Ledger: Zeno Calls werden auf TradingView mit einem Zeitstempel vor dem Ergebnis gepostet und dauerhaft gehalten — Gewinne, Verluste und Breakevens, nie bearbeitet. Darin: eine Trefferquote von 75% über 160 geschlossene Signale, ein geplantes Chance-Risiko-Verhältnis von 2,3:1. Die Kurve unten zeigt diszipliniertes 1%-pro-Trade-Sizing auf eine Edge wie diese angewendet.
Die Drawdowns sind der ehrliche Teil — jedes echte System hat sie, und eine Serie gestoppter Swings, während ein Name in seiner Range choppt, ist normal. Was das Konto compounding erzeugen lässt, ist die Kombination aus Edge und Fixed-Fractional-Risikomanagement: Die Signale finden Akkumulation, deine Positionsgröße macht daraus eine Kurve, die über eine große Stichprobe nach oben geneigt ist.
Wie sieht ein strukturbasierter Aktien-Trading-Workflow aus?
Nach Kontext screenen — ein Name in einem starken Weekly-Trend oder einer, der eine saubere Akkumulations-Range formt. Bias setzen im Multi-Timeframe Panel und nur damit traden. Warten, bis die Range auflöst: Markiere den bewerteten Order Block vom Climax und achte auf Spring und Sign of Strength. Beim close-bestätigten Signal einsteigen, nahe dem Boden, nicht mitten in der Range. Risiko definieren mit einem Stop-Loss unter dem Spring-Tief und die zwei Targets laufen lassen, am ersten auf Breakeven ziehen. Earnings Print ausweichen, es sei denn, du tradest bewusst die Post-Gap-Struktur. Journale jeden Swing, und deine Zahlen werden gegen die des Systems konvergieren.
Wie backtestest du einen Indikator auf Aktien?
Weil Quantum Algo nicht repaintet, kannst du durch jeden Ticker zurückscrollen und jede Akkumulations-Range, jeden Spring und jedes Signal genau so sehen, wie es gedruckt wurde — ohne Hindsight. Teste auf liquiden Namen, bei denen institutionelle Spuren sauber sind; dünne Small-Caps haben erratische Struktur, die jede Methode schmeicheln oder brechen kann. Zeichne mindestens fünfzig Swings mit festem Risiko auf und tracke Trefferquote, durchschnittliches R und maximalen Drawdown zusammen. Wenn deine Ergebnisse dem öffentlichen Ledger folgen, ist die Edge in deinen Händen real. Der beste Indikator für Aktien ist nicht der, der den saubersten Moving Average zeichnet — es ist der, der dir die Akkumulation zeigt, bevor die Masse den Trend sieht.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — 24/7, hands-off.
Häufig gestellte Fragen
Der beste Aktienindikator liest institutionelle Akkumulation und Distribution statt Momentum. Quantum Algo ist eine Smart Money Concepts Engine, die Akkumulations-Ranges, Springs und Signs of Strength erkennt — die Spuren, die Fonds beim Positionsaufbau hinterlassen — und Non-Repainting Buy/Sell-Signale mit definiertem Plan liefert, gestützt durch 75% Trefferquote über 160 geschlossene Signale.
Weil ein Moving-Average-Cross einen Trend bestätigt, der bereits läuft. Wenn das 50/200-Tage-Golden-Cross erscheint, hat der Fonds Wochen zuvor mit der Akkumulation abgeschlossen und beginnt möglicherweise zu distribuieren — du kaufst also, während Smart Money zu verkaufen beginnt. Struktur liest die Akkumulation, während sie passiert.
Ein Spring ist ein letzter Flush unter offensichtlichen Support, der die letzten Stop-Losses auslöst, damit Institutionen die billigsten Aktien vor Markup greifen können. Er ist der verlässlichste einzelne Akkumulations-Einstieg. Momentum-Tools misslesen ihn als neue Schwäche; eine Struktur-Engine liest ihn als Abschluss der Akkumulation.
Ja. Es funktioniert am besten auf liquiden Large-Caps, großen ETFs und Indizes, von 1-Stunden- bis Weekly-Swing-Timeframes, mit dem dedizierten Zeno Stocks Tool, das auf Nasdaq, S&P 500 und große US-Namen abgestimmt ist. Die Akkumulationslogik gilt über liquide Aktien hinweg.
Kein Indikator sagt ein Earnings Gap voraus, daher vermeiden die meisten Swing-Trader, durch den Print zu halten. Nutze das Tool, um die Struktur zu traden, die sich nach dem Gap bildet, sobald eine neue Range entsteht — Post-Earnings-Akkumulation oder Distribution ist der Ort, an dem die saubere, lesbare Spur erscheint.
Sie machen unterschiedliche Jobs und funktionieren gut zusammen. Ein Screener findet Kandidaten; Quantum Algo sagt dir exakt, wo und wann du in einem bestimmten Namen mit definiertem Risiko ein- und aussteigst. Screene nach einem Namen in starkem Weekly-Trend und trade dann seine Akkumulationsstruktur.
Nein. Jedes Signal wird beim Candle Close bestätigt und verändert sich nie, was für ehrliches Backtesting entscheidend ist — du kannst durch jeden Ticker zurückscrollen und jede Akkumulations-Range sowie jedes Signal exakt so sehen, wie es gedruckt wurde.
Ja. Dieselbe Strukturlogik gilt intraday, wo Opening Auction und Gaps die Liquiditätsereignisse erzeugen, die die Gravity Zone kartiert. Swing-Trader nutzen Daily-/Weekly-Struktur; Daytrader nutzen 5-Minuten bis 1-Stunde mit derselben Akkumulations- und Sweep-Logik.
Der öffentliche Record zeigt eine Trefferquote von 75% über 160 geschlossene Signale bei einem geplanten Chance-Risiko-Verhältnis von 2,3:1. Deine Ergebnisse hängen davon ab, mit dem Weekly-Bias zu traden, nur abgeschlossene Akkumulations-Setups zu nehmen und Fixed-Fractional-Risiko zu nutzen. Das überprüfbare Ledger ist, wie du die Edge beurteilst.
Wo ein Broker-Webhook unterstützt wird, können Signale mit Stop-Loss-, Take-Profit- und Breakeven-Handling in automatisierte Ausführung geroutet werden. Andernfalls erhältst du dieselben Signale als TradingView Push-Benachrichtigungen mit dem vollständigen Trade-Plan zur manuellen Ausführung.
Matrix kostet $19/month für Kernsignale, Atlas $39/month für das vollständige SMC Toolkit mit Filtering und Backtesting, und Zeno $79/month für Profis mit exakten Trade-Plänen und der Premium Suite inklusive Zeno Stocks. Jährliche Abrechnung spart 25%.
Quellen & verwandte Leitfäden
Mehr zu diesem Thema
- Wie du mit Aktien-Trading startest: Konten, Regeln, dein erster Trade und die Woche danach
- Wie du Aktien fürs Daytrading findest: Der Screen, der jeden Tag die Aktien von heute findet
- Koyfin Review: A Bloomberg-Lite for Fundamentals — and Where Traders Should Still Use TradingView
- Unusual Whales Review: Options Flow, Dark Pools and Congress Trades — What the Data Can and Can't Tell You
- Was ist After-Hours-Trading? Extended Hours, Earnings Gaps und warum der Spread der Haken ist
- ADX Indicator: kompletter Trading-Leitfaden
- AlphaTrend Indicator: kompletter Trading-Leitfaden
- ATR (Average True Range): kompletter Trading-Leitfaden
- Awesome Oscillator: kompletter Indikator-Leitfaden
- Was sind die besten Volumenindikatoren?
- Bollinger Bands — kompletter Trading-Indikator-Leitfaden
- CCI Indicator: kompletter Leitfaden
- Chandelier Exit: kompletter Trading-Leitfaden
- Donchian Channels: kompletter Indikator-Leitfaden
- Fibonacci Bollinger Bands: kompletter Trading-Leitfaden
- Fibonacci Retracement — kompletter Trading-Leitfaden
- Hull Moving Average (HMA): kompletter Trading-Leitfaden
- Gaussian-Channel-Indikator-Guide
- Guide: bester Buy/Sell-Indikator
Grundlagenlektüre
- BOS & CHoCH: kompletter Marktstruktur-Leitfaden
- Order Blocks Trading: kompletter Leitfaden
- Beste TradingView Indikatoren — kompletter Leitfaden
- Risikomanagement im Trading — kompletter Leitfaden
- Candlestick Patterns Guide — Engulfing, Pinbar & mehr
- Alle Premium-Leitfäden
- Quantum Algo auf TradingView
- Öffentlicher Track Record
Autoritative Quellen
Für einen fokussierten Vergleich lies Advance-Decline Breadth für Aktien, bevor du das Setup anwendest.