Interés en corto explicado: porcentaje del float, days to cover, fechas de publicación y qué les dice a los traders
El interés en corto es el número total de acciones de una empresa que se han vendido en corto y aún no se han recomprado. Los traders lo leen como porcentaje del float (las acciones disponibles para negociar) y como days to cover, es decir, el interés en corto dividido por el volumen diario medio. En EE. UU. se reporta dos veces al mes a través de FINRA y se publica alrededor de una semana después, así que es una foto con retraso. Un interés en corto alto muestra una fuerte convicción bajista y también el combustible de un posible short squeeze.
El interés en corto es uno de los pocos números que muestran contra qué apuesta un gran grupo de traders. No te dice que la acción vaya a caer ni que se avecine un squeeze. Bien leído, te dice lo saturado que está el lado bajista y lo difícil que sería para esos traders salir. Aquí verás cómo leerlo, de dónde sale, cuánto retraso tiene y cómo usarlo sin que te engañe.
¿Qué es el interés en corto?
Cuando un trader vende una acción en corto, toma prestadas acciones y las vende con la idea de recomprarlas más tarde a un precio menor. Hasta que las recompra (cubre), esas acciones cuentan como cortas. El interés en corto es el total de todas esas posiciones cortas abiertas en una acción en un momento dado, expresado en acciones.
Es un saldo, no un flujo: indica cuánta exposición corta está abierta, no cuánto se vendió en corto hoy. El volumen diario de ventas en corto, que también publican los sitios de datos, es otro número y mucho más ruidoso, porque los creadores de mercado venden en corto constantemente como parte de la operativa normal. Para ver paso a paso cómo funciona una operación en corto, consulta qué es la venta en corto.
¿Cómo se lee el interés en corto como porcentaje del float?
Los números brutos de acciones son difíciles de comparar, así que los traders dividen el interés en corto entre el float, las acciones realmente disponibles para negociar (sin las de directivos ni las bloqueadas). Una acción con 20 millones de acciones en corto y un float de 100 millones tiene un 20 % de interés en corto.
| % del float en corto | Lectura aproximada |
|---|---|
| Menos del 5 % | Bajo; normal en la mayoría de grandes empresas |
| 5–10 % | Moderado; conviene tenerlo en cuenta |
| 10–20 % | Alto; fuerte convicción bajista |
| Más del 20 % | Muy alto; saturado, propenso a squeeze si las noticias cambian |
| Más del 100 % | Posible cuando las acciones se prestan más de una vez; raro y extremo |
Estos rangos son aproximados. Algunos sectores, como biotecnología o emisores con muchos bonos convertibles cubiertos, tienen de forma habitual un interés en corto alto. Compara siempre con el historial de la propia acción: pasar del 5 % al 15 % en dos meses dice más que una sola lectura del 15 %.
¿Qué son los days to cover (short interest ratio)?
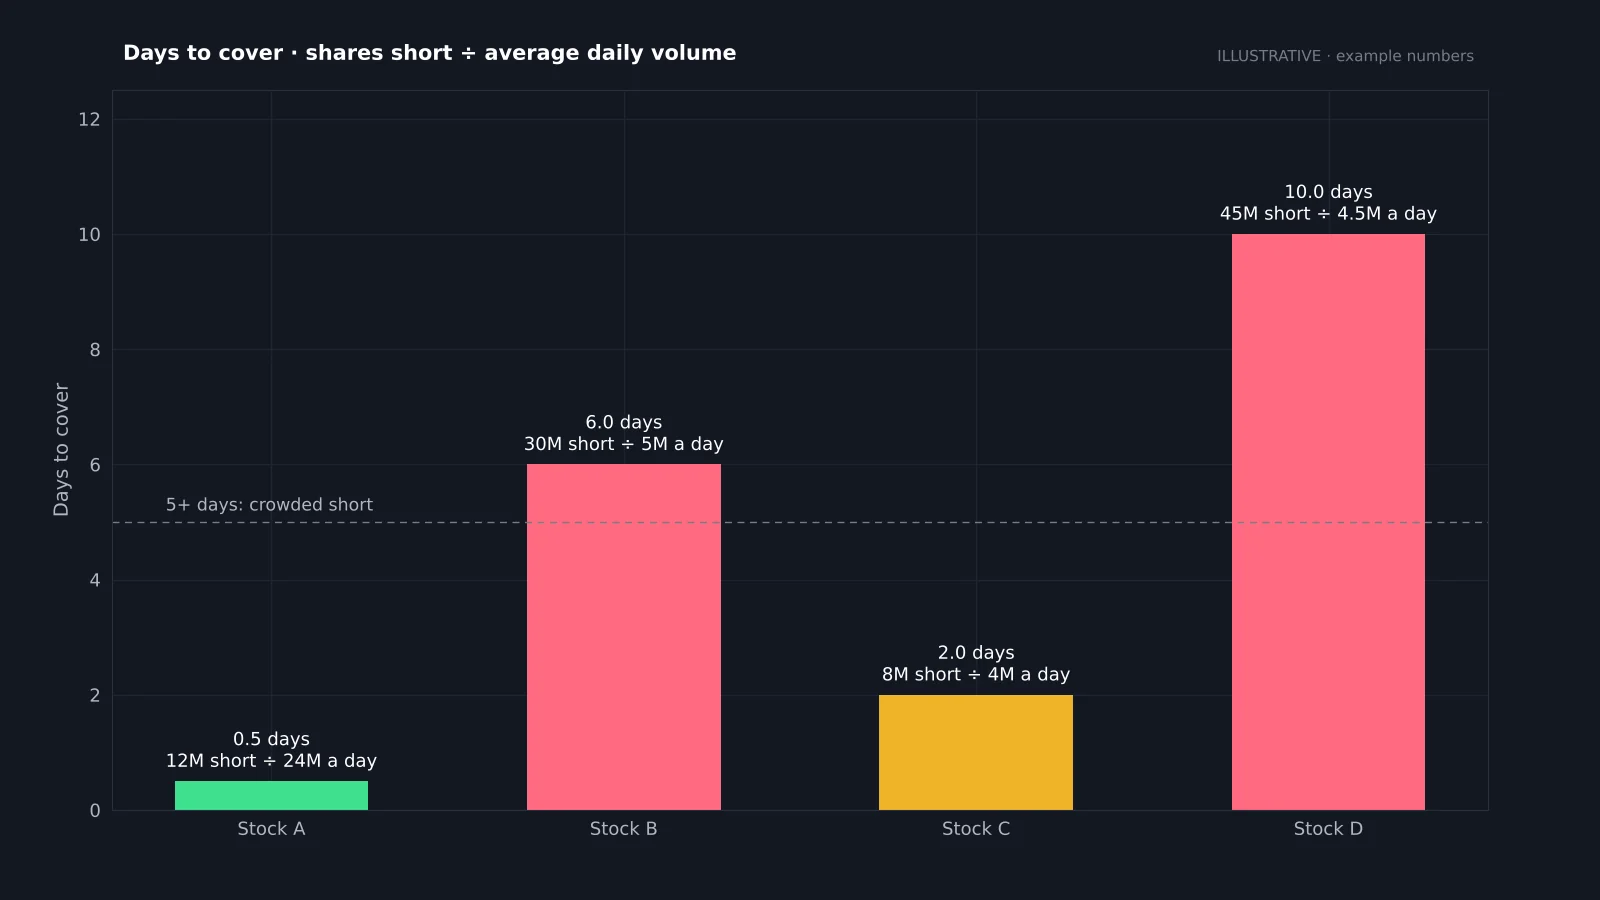
Los days to cover dividen el interés en corto entre el volumen diario medio de negociación. Estiman cuántos días de volumen normal harían falta para que todos los cortos recompraran. Treinta millones de acciones en corto en una acción que negocia cinco millones al día dan seis days to cover.
Los days to cover suelen importar más que el porcentaje. Una acción puede tener un 15 % de interés en corto y aun así liquidar sus cortos en menos de un día si se negocia mucho; otra con un 8 % puede necesitar muchos días si el volumen es escaso. Por encima de unos cinco días el lado corto está saturado: si el precio se gira en su contra, las salidas son estrechas. La misma idea se aplica al interés abierto en futuros.
¿Cómo y cuándo se publica el interés en corto?
En EE. UU., los brókers comunican a FINRA las posiciones cortas de sus clientes en cada acción cotizada en bolsa u OTC dos veces al mes, en una fecha de liquidación a mitad de mes y otra a fin de mes. Lo reportan dos días hábiles después de la fecha de liquidación, y FINRA y las bolsas publican los totales unos siete días hábiles después. Cuando lees el número, tiene una o dos semanas.
La SEC ha aprobado una nueva norma (13f-2) que obliga a reportar las grandes posiciones cortas institucionales en el Form SHO y publicarlas de forma agregada. Su fecha de cumplimiento se ha aplazado a 2028, así que por ahora los datos quincenales de FINRA siguen siendo la fuente estándar. Fuera de EE. UU. las normas son distintas: el Reino Unido y la UE publican las posiciones cortas netas individuales por encima del 0,5 % de las acciones de una empresa.
¿Qué te dice un interés en corto alto?
- Convicción: inversores informados pueden ver problemas como beneficios débiles, dilución o dudas contables.
- Saturación: muchos traders comparten la misma apuesta, así que una buena noticia puede obligarlos a salir a la vez.
- Coste: las acciones muy vendidas en corto suelen ser caras de pedir prestadas, lo que presiona a los cortos para acertar rápido.
- Coberturas: parte del interés en corto no es bajista, por ejemplo fondos que cubren bonos convertibles o posiciones de arbitraje de fusiones.
Un interés en corto alto no es, por tanto, una señal de compra ni de venta por sí solo. Cambia el perfil de riesgo: las caídas pueden ser ordenadas y las subidas pueden volverse violentas.
¿Cómo se relaciona el interés en corto con los short squeezes?
Un short squeeze ocurre cuando una acción muy vendida en corto sube y los cortos se apresuran a recomprar, añadiendo presión compradora que empuja el precio más arriba y obliga a cubrir a más cortos. El combustible es el interés en corto; el detonante suele ser una noticia, unos resultados o una ruptura técnica; y los days to cover indican cuánto podría durar el squeeze.
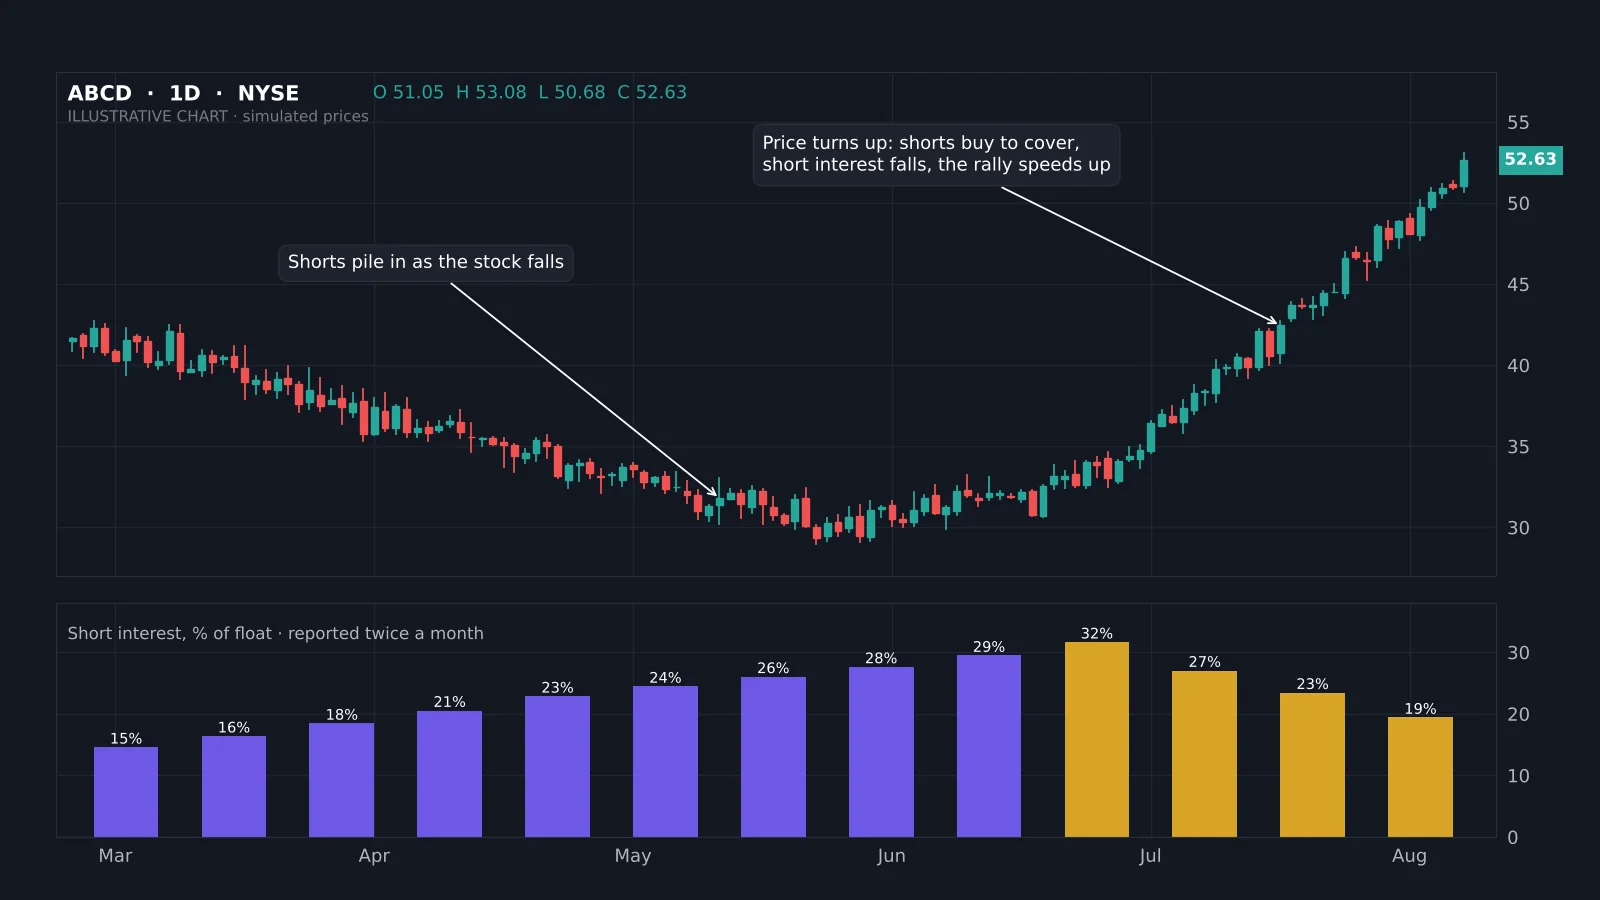
Los squeezes suelen amplificarse con opciones. Cuando los traders también compran calls de vencimiento cercano, los dealers que cubren esas calls compran acciones, el mecanismo que explicamos en nuestra guía del gamma squeeze. La caída del interés en corto tras un gran rally, como en el gráfico de arriba, es la huella de la cobertura.
¿Qué son el coste de préstamo y la utilización?
Los vendedores en corto pagan una comisión por tomar prestadas las acciones. En la mayoría de grandes empresas es una fracción de punto porcentual al año; en valores difíciles de pedir prestados puede ser de decenas de puntos o más. La utilización es la parte de la oferta prestable que ya está prestada. Ambas se actualizan a diario en proveedores de datos y brókers, así que son más recientes que el interés en corto oficial.
Cuando la utilización se acerca al 100 % y la comisión de préstamo se dispara, a los nuevos cortos les cuesta entrar y los existentes sufren retiradas de préstamo. Junto con muchos days to cover, son las condiciones en las que empiezan los squeezes.
¿Cómo usan los traders el interés en corto?
- Como filtro de riesgo: evita vender en corto acciones con muchos days to cover salvo que tengas una razón sólida; tu salida podría estar saturada.
- Como lista de vigilancia de squeezes: interés en corto alto más un catalizador y una ruptura técnica.
- Como control de tendencia: un interés en corto que sube mientras el precio cae confirma que los bajistas añaden; uno que baja en un rally muestra cobertura.
- En torno a resultados: los cortos saturados pueden provocar gaps desmesurados con buenas noticias.
Combina los datos con la estructura del precio. Una ruptura de resistencia en una acción con cortos saturados es un setup alcista más fuerte que la misma ruptura en una acción ignorada. La guía de trading de rupturas explica cómo confirmarla.
¿Dónde encontrar datos de interés en corto?
Las fuentes gratuitas son los datos de interés en corto de FINRA y las páginas de las propias bolsas (Nasdaq y NYSE publican los de sus valores). Muchos sitios gratuitos de acciones repiten las mismas cifras con el porcentaje del float y los days to cover ya calculados. Los servicios de pago añaden estimaciones diarias de interés en corto, comisiones de préstamo y utilización.
Comprueba la fecha de liquidación de cualquier cifra que leas y ten cuidado con el float: cada sitio lo calcula de forma distinta, así que el mismo interés en corto puede aparecer como 18 % en un sitio y 23 % en otro.
Datos de referencia
| Concepto | Valor |
|---|---|
| % del float en corto | Interés en corto ÷ float × 100 |
| Days to cover | Interés en corto ÷ volumen diario medio |
| Reporte en EE. UU. | FINRA Rule 4560, dos veces al mes |
| Envío de los brókers | 2 días hábiles después de la fecha de liquidación |
| Publicación | Unos 7 días hábiles después de la fecha de liquidación |
| Form SHO (Rule 13f-2) | Cumplimiento aplazado a 2028 |
| Divulgación Reino Unido / UE | Se publican cortos netos individuales ≥ 0,5 % |
Calculadora de interés en corto
Introduce las acciones vendidas en corto, el float y el volumen diario medio. La calculadora devuelve el interés en corto como porcentaje del float y los days to cover, con una lectura aproximada de lo saturado que está el lado corto.
¿Cuáles son los límites de los datos de interés en corto?
- Retraso: tiene una o dos semanas cuando se publica; las posiciones pueden cambiar por completo en ese tiempo.
- Fotos puntuales: solo dos veces al mes, así que la operativa a corto plazo entre medias es invisible.
- Las coberturas parecen bajistas: el arbitraje de convertibles y los pair trades inflan la cifra.
- Las definiciones de float varían entre fuentes.
- Los cortos de los creadores de mercado están incluidos y no son apuestas direccionales.
Trata el interés en corto como contexto de fondo para tu gráfico, no como una señal para actuar por sí sola.
¿Es el interés en corto un indicador útil?
Sí, como contexto. Te dice lo saturado que está el lado bajista, lo difícil que sería la salida y dónde son posibles los squeezes. No te dice dirección ni momento, y su retraso hace que el precio y los datos de préstamo más recientes deban guiar tus decisiones.
Añade el interés en corto y los days to cover a las notas de tu lista de vigilancia para las acciones que operas, observa cómo cambian de un informe a otro y registra en tu diario de trading si los valores saturados se comportan distinto en tus setups.
El interés en corto es el número de acciones vendidas en corto aún sin cubrir. Léelo como porcentaje del float y como days to cover (interés en corto ÷ volumen diario medio). Los datos de EE. UU. vienen de FINRA dos veces al mes y tienen una o dos semanas cuando se publican. Un interés en corto alto muestra convicción y saturación: ordenado en la caída, violento si empieza un squeeze. Úsalo como contexto junto al precio, las comisiones de préstamo y la utilización.
◆ Comprobación interactiva
¿Sabes leer el interés en corto?
Preguntas de los traders sobre el interés en corto
Más de un 10 % del float es alto para la mayoría de acciones y más de un 20 % muy alto. Compáralo con el historial de la acción y su sector.
Menos de dos días es fácil de salir; más de cinco está saturado. No hay un número «bueno», solo cuánto riesgo de squeeze aceptas.
En EE. UU., dos veces al mes, publicado una semana después de cada fecha de liquidación.
Sí, rara vez. Las acciones prestadas pueden venderse y volver a prestarse, así que las posiciones cortas pueden superar el float.
No. Significa que muchos traders lo esperan. También puede preparar un rally brusco si se equivocan.
El interés en corto es la posición corta abierta; el volumen en corto es cuántas acciones se vendieron en corto en un día, gran parte por creadores de mercado.
En los datos de interés en corto de FINRA, en las webs de las bolsas y en la mayoría de sitios gratuitos de datos bursátiles.
No. El ratio put/call mide la actividad en opciones; el interés en corto mide acciones prestadas y vendidas.
Referencias y guías relacionadas
Lee a continuación
- ¿Qué es la venta en corto?
- Gamma squeeze
- Ratio put/call
- Interés abierto explicado
- Estrategia de trading de rupturas
- Cómo encontrar acciones para day trading
- Dead cat bounce
- Cómo empezar a invertir en acciones
- Informe COT
- Diario de trading