¿Qué es la venta en corto y cómo funciona? Costes, margen, squeezes y las reglas
La venta en corto consiste en vender acciones que has tomado prestadas con la esperanza de recomprarlas más baratas después. Si una acción se vende en corto a 50 $ y se recompra a 40 $, el vendedor en corto se queda los 10 $ de diferencia menos los costes del préstamo. Requiere una cuenta de margen, localizar las acciones (locate) y patrimonio suficiente para atender las llamadas de margen. En teoría las pérdidas son ilimitadas, porque el precio puede seguir subiendo, y eso es lo que hace peligrosos los short squeezes.
La venta en corto suena a truco: vender algo que no tienes. En la práctica es una operación corriente con un prestamista, un bróker y un conjunto de reglas que la mayoría de traders no lee hasta que llega una llamada de margen. Esta guía explica cómo funciona un corto, cuánto cuesta de verdad, cómo se aplican el margen y la regla uptick y por qué ponerse corto es más difícil que comprar incluso cuando aciertas la dirección.
¿Qué es la venta en corto?
La venta en corto, o ponerse corto, es una forma de ganar con una caída de precio. Tomas prestadas acciones de alguien que las posee, normalmente a través del área de préstamo de valores de tu bróker, y las vendes al precio de hoy. Más tarde recompras el mismo número de acciones, idealmente más baratas, y se las devuelves al prestamista. La diferencia entre la venta y la recompra, menos costes, es tu ganancia o pérdida.
Es la imagen inversa de comprar. Quien compra gana cuando el precio sube y como mucho pierde lo que pagó. Quien vende en corto gana cuando el precio baja, puede ganar como mucho un 100 % si la acción llega a cero y puede perder sin límite si el precio sigue subiendo. Esa asimetría determina cómo se dimensionan y gestionan los cortos.
Los traders se ponen cortos por tres motivos: especular con una caída, cubrir una posición larga que quieren conservar y, en creación de mercado y arbitraje, aportar liquidez. Esta guía se centra en el primero: ponerse corto en una acción que esperas que baje.
¿Cómo funciona la venta en corto, paso a paso?
- Localizar. Tu bróker confirma que hay acciones disponibles para préstamo. Las fáciles de tomar prestadas se localizan automáticamente; las difíciles pueden requerir una solicitud o no estar disponibles.
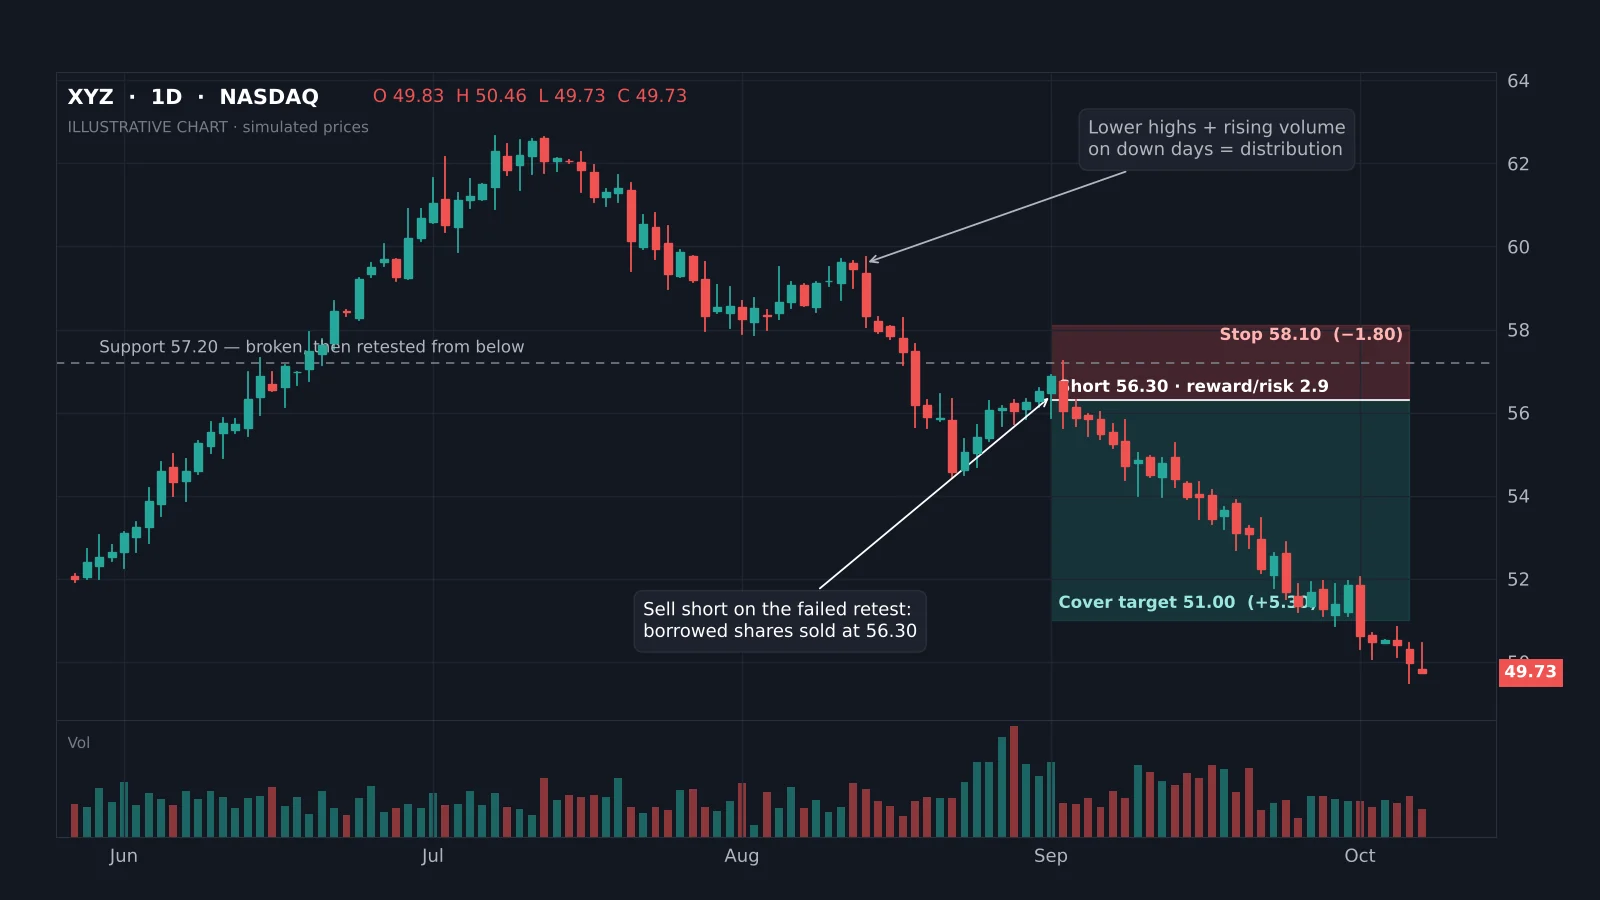
- Vender en corto. Introduces una orden de venta en corto, aquí 100 acciones a 56,30 $. Los 5.630 $ obtenidos se quedan en tu cuenta como garantía y debes aportar margen adicional.
- Mantener. Mientras el corto está abierto pagas una comisión de préstamo y, si la empresa paga dividendo, se lo debes al prestamista.
- Cubrir. Compras 100 acciones para cerrar, aquí a 51,00 $, y las acciones vuelven al prestamista.
- Liquidar. 5.630 $ menos 5.100 $ son 530 $ antes de costes. Si la acción hubiera subido hasta el stop en 58,10 $, la pérdida habría sido de 180 $ más costes.
El gráfico muestra el tipo de configuración que buscan los traders discrecionales: un soporte roto que falla en el retest, con un stop justo encima del retest y un objetivo en la siguiente zona de demanda.
¿Cuánto cuesta ponerse corto en una acción?
Ponerse corto tiene costes que un comprador nunca paga. Son pequeños en grandes valores líquidos mantenidos un día y grandes en small caps saturadas mantenidas semanas.
| Coste | Cómo funciona | Tamaño habitual |
|---|---|---|
| Comisión de préstamo | Tasa anual cobrada a diario sobre el valor de las acciones | Menos del 1 % anual en las fáciles; del 10 % a más del 100 % en las difíciles |
| Intereses de margen | Sobre el efectivo prestado más allá de lo obtenido con el corto | Tipo de margen del bróker |
| Dividendos | Pagas al prestamista cualquier dividendo abonado mientras estás corto | El dividendo completo por acción |
| Comisiones y tasas | Como en cualquier operación, más la tasa de la SEC en la venta | Según el bróker |
| Riesgo de recompra forzosa | El prestamista reclama las acciones y tu bróker cierra el corto | Al precio que haya en ese momento |
La comisión de préstamo se expresa como tasa anual pero se cobra a diario sobre el valor de las acciones. Una acción con un 40 % de comisión cuesta alrededor del 0,11 % de la posición cada día que la mantienes, lo que se come rápido un corto lento. Los day traders que abren y cierran el mismo día no suelen pagar comisión de préstamo en muchos brokers, pero revisa el tuyo; algunos cobran cualquier corto abierto al cierre.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
Calculadora de venta en corto: beneficio, coste del préstamo y precio de llamada de margen
Introduce la operación. La calculadora muestra el resultado tras costes de préstamo y dividendos, el patrimonio que necesitas aportar al inicio según la Reg T y el precio al que un mantenimiento del 30 % provocaría una llamada de margen si no añadieras efectivo.
Los brokers suelen fijar requisitos de mantenimiento superiores al mínimo del 30 % de FINRA, sobre todo en acciones volátiles o de precio bajo, así que tu llamada de margen real puede llegar antes. No incluye comisiones.
¿Qué margen necesitas para ponerte corto en una acción?
No puedes ponerte corto en una cuenta de efectivo. Las ventas en corto necesitan una cuenta de margen, y en EE. UU. eso significa al menos 2.000 $ de patrimonio según las reglas de FINRA, sin cambios tras la sustitución en 2026 de la regla del pattern day trader.
- Margen inicial (Regulation T): el 150 % del valor de la posición corta. Lo obtenido con la venta cubre el 100 %; el otro 50 % lo aportas en efectivo o valores.
- Margen de mantenimiento (FINRA Rule 4210): en acciones de 5 $ o más, el mayor entre 5 $ por acción o el 30 % del valor actual; en acciones de menos de 5 $, el mayor entre 2,50 $ por acción o el 100 %.
Ejemplo: vendes en corto 100 acciones a 50 $. Obtienes 5.000 $ y aportas 2.500 $, así que hay 7.500 $ como garantía. Si la acción sube a unos 57,70 $, la posición vale 5.770 $, tu patrimonio ha bajado a unos 1.730 $ y esa es la línea de mantenimiento del 30 %. Por encima, el bróker emite una llamada de margen o cierra el corto por ti. Nuestra guía de trading con margen explica en detalle las llamadas de margen, y la de trading con apalancamiento muestra cómo cambia la aritmética con el apalancamiento.
¿Qué riesgos tiene la venta en corto y qué es un short squeeze?
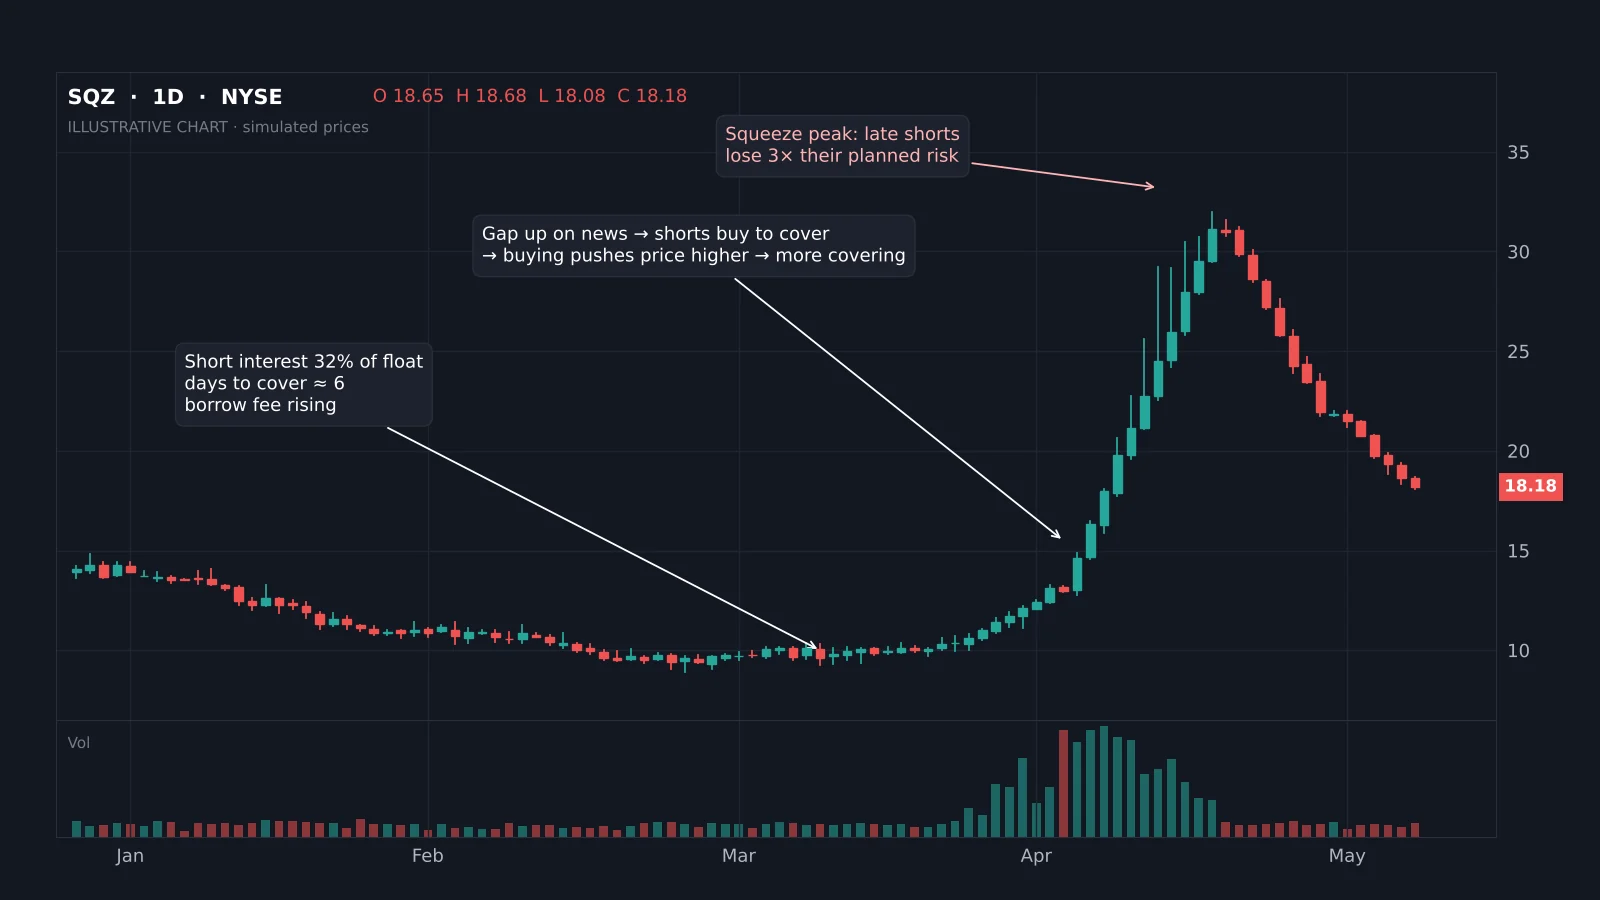
Un short squeeze ocurre cuando una acción con muchas posiciones cortas empieza a subir y los vendedores en corto se apresuran a recomprar para limitar pérdidas. Esas compras empujan el precio más arriba, lo que obliga a cubrir a más cortos. El ejemplo moderno más conocido es GameStop en enero de 2021; Volkswagen llegó a ser brevemente la empresa más valiosa del mundo durante un squeeze en 2008.
Dos cifras te avisan: el interés en corto como porcentaje del capital flotante (por encima del 20 % está saturado) y los días para cubrir, es decir, el interés en corto dividido entre el volumen medio diario. FINRA publica el interés en corto dos veces al mes. Un corto saturado con una comisión de préstamo al alza es una operación en la que el momento tiene que ser muy bueno.
Los demás riesgos: huecos por encima de tu stop con noticias, un prestamista que reclama las acciones y fuerza una recompra, comisiones de préstamo que se disparan mientras mantienes y dividendos que debes. Cada uno es un motivo para mantener los cortos más pequeños que operaciones largas equivalentes y para usar stops firmes. Nuestras guías del indicador squeeze momentum y de las trampas alcistas y bajistas ayudan a detectar movimientos que atrapan a los vendedores en corto.
¿Qué reglas se aplican a la venta en corto en EE. UU.?
- Obligación de localizar (Regulation SHO, Rule 203). Antes de una venta en corto, tu bróker debe tener motivos razonables para creer que las acciones pueden tomarse prestadas y entregarse. Vender en corto sin localizar, la llamada venta en corto descubierta, está prohibido para los clientes.
- Regla uptick alternativa (Rule 201). Si una acción cae un 10 % o más respecto al cierre anterior, durante el resto del día y el siguiente las ventas en corto solo pueden ejecutarse por encima de la mejor oferta de compra nacional. Puedes seguir poniéndote corto, pero no golpeando el bid.
- Valores umbral. Las acciones con fallos de entrega persistentes entran en una lista umbral con reglas de cierre más estrictas.
- Información. Los brokers comunican el interés en corto a FINRA dos veces al mes. La declaración institucional de posiciones cortas de la SEC en el Form SHO tiene fecha de cumplimiento el 2 de enero de 2028.
Las reglas cambian en otros mercados: algunos supervisores europeos exigen publicar las grandes posiciones cortas, y los reguladores han prohibido temporalmente las ventas en corto en crisis. Si operas fuera de EE. UU., revisa primero las reglas locales.
¿Cómo encuentran los traders acciones para ponerse cortos?
La mayoría de los cortos rentables salen de uno de dos sitios: una tendencia que se debilita en el gráfico o una historia fundamental que el mercado aún no ha descontado. Los traders técnicos buscan:
- La ruptura de un soporte seguida de un retest fallido, como en el primer gráfico.
- Máximos y mínimos decrecientes con volumen creciente en los días bajistas: ver swing points.
- Patrones de continuación como la bandera bajista y de giro como el doble techo.
- Rebotes hacia una antigua zona de oferta que barren los máximos y se giran, tratados en trading de barridos de liquidez.
No te pongas corto en una acción solo porque «ha subido demasiado». Las acciones fuertes pueden seguir fuertes mucho más tiempo del que un vendedor en corto puede seguir solvente, y los rallies más violentos del mercado ocurren en valores con muchas posiciones cortas.
¿De qué otras formas se puede apostar contra una acción?
Vender acciones en corto no es la única forma de ganar con una caída. Cada alternativa cambia el perfil de riesgo.
| Instrumento | Pérdida máxima | Principal contrapartida |
|---|---|---|
| Vender acciones en corto | Ilimitada | Comisiones de préstamo, llamadas de margen, squeezes |
| Comprar una opción put | La prima pagada | Decaimiento temporal; tienes que acertar el momento |
| ETF inverso | Lo invertido | Solo índice o sector; reajuste diario en las versiones apalancadas |
| Vender un futuro | Ilimitada | Tamaño del contrato y margen; ver las guías de futuros |
| CFD en corto (fuera de EE. UU.) | Puede superar el depósito si no hay protección | Costes de financiación; no disponible para residentes en EE. UU. |
Si las opciones son nuevas para ti, empieza por nuestra guía de opciones para principiantes antes de comprar puts. Los ETF inversos apalancados se reajustan a diario y se alejan del índice con las semanas, así que solo sirven para operaciones cortas.
Datos de referencia
| Elemento | Valor (reglas de EE. UU., noviembre de 2026) |
|---|---|
| Tipo de cuenta | Cuenta de margen; patrimonio mínimo FINRA 2.000 $ |
| Margen inicial (Reg T) | 150 % del valor de la posición corta |
| Mantenimiento (FINRA 4210), acciones ≥ 5 $ | El mayor entre 5 $ por acción o el 30 % del valor |
| Mantenimiento, acciones < 5 $ | El mayor entre 2,50 $ por acción o el 100 % del valor |
| Localizar | Obligatorio antes de una venta en corto (Reg SHO Rule 203) |
| Regla uptick | Tras una caída del 10 %: cortos solo por encima de la mejor oferta de compra nacional, resto del día y día siguiente (Rule 201) |
| Datos de interés en corto | Comunicados a FINRA dos veces al mes |
| Cumplimiento del Form SHO | 2 de enero de 2028 |
| Ganancia / pérdida máxima | 100 % del valor de venta / ilimitada |
¿Es lo mismo ponerse corto en cripto o forex?
La idea es la misma, la mecánica no. En forex cada operación está corta en una divisa y larga en otra, así que «ponerse corto en EURUSD» no requiere préstamo ni regla uptick; pagas o cobras el diferencial de tipos por la noche. En cripto te pones corto con futuros perpetuos, trading con margen en un exchange u opciones, y el coste es la tasa de financiación en lugar de una comisión de préstamo. Los niveles de liquidación de los exchanges de cripto funcionan como una llamada de margen automática.
Nuestras guías de spot frente a futuros y de day trading de cripto tratan esos mercados en detalle.
¿Qué errores cometen los nuevos vendedores en corto?
- Sin stop firme. Un corto sin stop tiene una pérdida potencial ilimitada. Colócalo con la orden; ver qué es un stop loss.
- Dimensionar como un largo. Como las pérdidas pueden superar el riesgo previsto en los huecos, muchos traders reducen sus cortos a la mitad de su tamaño normal. Usa reglas de tamaño de posición, no el instinto.
- Ignorar la comisión de préstamo. Una comisión del 60 % en un swing de dos semanas cuesta más del 2 % de la posición antes de que el precio se mueva.
- Ponerse corto antes de resultados o noticias. Los huecos del 20 % o más en tu contra son habituales.
- Luchar contra la tendencia. Intentar cazar techos es el hábito más caro del trading; espera a que la estructura se rompa primero.
¿Es la venta en corto para ti?
La venta en corto es una herramienta normal e importante: permite a los traders ganar en mercados bajistas y cubrir carteras largas, y los vendedores en corto han destapado fraudes reales. También perdona menos que comprar. La ganancia tiene techo, el riesgo no, y los costes corren cada día que mantienes la posición.
Si estás aprendiendo, practica primero en un simulador, ponte corto solo en acciones líquidas y fáciles de tomar prestadas, usa un tamaño menor que en tus largos y utiliza siempre un stop. Los brokers difieren en disponibilidad y coste del préstamo; nuestra guía de Interactive Brokers para day trading cubre uno de los mayores inventarios de préstamo.
Vender en corto significa tomar acciones prestadas, venderlas y recomprarlas después. Gana con las caídas, pero tiene pérdidas potenciales ilimitadas, costes diarios de préstamo y requisitos de margen del 150 % al inicio y al menos un 30 % de mantenimiento. Vigila el interés en corto y los días para cubrir por el riesgo de squeeze, respeta las reglas de localizar y uptick y ponte siempre corto con stop.
◆ Comprobación interactiva
¿Entiendes cómo funciona ponerse corto?
Preguntas que hacen los traders sobre la venta en corto
Tomar acciones prestadas, venderlas y recomprarlas después para devolverlas. Ganas si el precio cae entretanto y pierdes si sube.
Vendiendo acciones prestadas a un precio alto y recomprándolas a uno más bajo. La diferencia, menos comisiones de préstamo, dividendos y comisiones, es el beneficio.
Sí. El precio de una acción no tiene techo, así que en teoría las pérdidas en un corto son ilimitadas, y los huecos pueden saltar por encima de un stop.
Sí. Las ventas en corto requieren una cuenta de margen con al menos 2.000 $ de patrimonio y un margen inicial del 150 % según la Regulation T.
Una subida rápida de una acción muy vendida en corto que obliga a los vendedores a recomprar, y esas compras empujan el precio aún más arriba.
Las fáciles de tomar prestadas suelen costar menos del 1 % anual. Las difíciles pueden costar del 10 % a más del 100 % anual, cobrado a diario.
Según la Rule 201 de la SEC, cuando una acción cae un 10 % respecto al cierre anterior, las ventas en corto de ese día y el siguiente solo pueden ejecutarse por encima de la mejor oferta de compra.
Sí, cuando las acciones se localizan antes de la venta. La venta en corto descubierta sin localizar está prohibida, y los reguladores pueden restringir los cortos en emergencias.
Referencias y guías relacionadas
Lee a continuación
- ¿Qué es el trading con margen?
- La regla del pattern day trader
- ¿Es Interactive Brokers bueno para el day trading?
- Patrón de bandera bajista
- Trampa alcista y trampa bajista
- Opciones para principiantes
- Mejores acciones para covered calls
- Spot frente a futuros
- Gestión del riesgo
- ¿Qué es un stop loss?