Liquidación en trading: imanes, cascadas y el sweep-and-reverse
| Qué es | Cierre forzado de una posición apalancada |
| Activador | El margen cae por debajo del requisito de mantenimiento |
| Por qué importa | Las órdenes forzadas son combustible: el precio se siente atraído hacia ellas |
| Matemática del apalancamiento | ~10% (10x), ~4% (25x), ~2% (50x), ~1% (100x) |
| Cascada | Las liquidaciones activan más liquidaciones |
| El trade | Sweep-and-reverse después de purgar un pool |
La liquidación en trading es el cierre forzado y automático de una posición apalancada por parte del exchange cuando el margen cae por debajo del requisito de mantenimiento. Como la distancia a la liquidación la define el apalancamiento (aproximadamente 10% con 10x, 4% con 25x, 2% con 50x y 1% con 100x), las posiciones abarrotadas forman pools agrupados, o imanes: el precio los barre, activa cascadas y a menudo revierte.
1. ¿Qué es la liquidación en trading?
La liquidación es el cierre forzado de una posición apalancada por parte del exchange cuando el trader ya no puede cubrir las pérdidas de la posición. No es una elección: es automática, mecánica y, en futuros perpetuos de cripto, una de las fuerzas individuales más potentes que moldean el precio intradía. Entiende la liquidación y mucha volatilidad “aleatoria” de pronto tiene una razón.
Este es el mecanismo. Cuando abres una posición apalancada, depositas como margen una fracción de su valor. A medida que el precio se mueve en tu contra, tus pérdidas consumen ese margen. Cuando tu margen cae por debajo del requisito de mantenimiento del exchange, el exchange cierra tu posición a mercado para protegerse: esa es tu liquidación. Lo crucial es que esa orden de cierre es una orden de mercado en la dirección que te perjudica: los longs se liquidan mediante venta forzada; los shorts, mediante compra forzada.
Ahora multiplícalo por una multitud. Cuando muchos traders abren posiciones apalancadas similares cerca del mismo swing high o swing low, sus precios de liquidación se agrupan en los mismos niveles, porque la matemática es fija. Una multitud de longs 25x abiertos cerca de un swing low se liquidará toda aproximadamente al mismo precio, alrededor de un cuatro por ciento por debajo. Ese clúster de órdenes de venta forzada se queda ahí como un pool de combustible, y el precio se siente atraído hacia él. Barre el pool, activa las órdenes forzadas, y el precio muy a menudo revierte cuando el combustible se agota. Esa atracción es lo que los traders llaman un imán de liquidación.
La liquidación es el cierre forzado y automático de una posición apalancada. Como la matemática del apalancamiento es fija, las posiciones abarrotadas producen órdenes forzadas agrupadas: pools de combustible que atraen el precio, se barren y con frecuencia revierten.
2. ¿Cómo fija el apalancamiento tu nivel de liquidación?
La razón por la que los niveles de liquidación son predecibles — y por tanto tradeables — es que la distancia desde la entrada hasta la liquidación la define el apalancamiento, no una opinión. Ignorando comisiones y funding, una posición se liquida cuando el movimiento de precio en contra equivale aproximadamente al inverso del apalancamiento. Eso da una escalera simple que todo trader de derivados debería memorizar:
| Apalancamiento | Distancia aprox. a liquidación | Qué implica |
|---|---|---|
| 10x | ~10% desde la entrada | Conservador; los pools quedan lejos del precio |
| 25x | ~4% desde la entrada | Apalancamiento retail común; clústeres relevantes |
| 50x | ~2% desde la entrada | Agresivo; los pools quedan cerca y se barren a menudo |
| 100x | ~1% desde la entrada | Extremo; liquidado por ruido normal |
Como estos porcentajes son fijos y públicos, la liquidación de todos los 50x se sitúa alrededor de dos por ciento desde la entrada: no hace falta ningún dato privado para estimar dónde la multitud será expulsada. Esa es la base honesta de toda herramienta de liquidación: no lee feeds secretos del exchange (ningún indicador de gráfico puede hacerlo), aplica la matemática pública del apalancamiento a swing points visibles y estima dónde deben estar los pools.
Los longs se liquidan abajo
Las posiciones long son expulsadas cuando el precio cae lo suficiente por debajo de la entrada. Su venta forzada se sitúa debajo del precio: un pool que, al barrerse, añade presión vendedora y a menudo marca un mínimo local cuando se agota.
Los shorts se liquidan arriba
Las posiciones short son expulsadas cuando el precio sube lo suficiente por encima de la entrada. Su compra forzada se sitúa por encima del precio: un pool que, al barrerse, añade presión compradora y a menudo marca un máximo local cuando se agota.
Mayor apalancamiento, pool más cercano
Cuanto más apalancamiento usa la multitud, más cerca del precio queda su liquidación. En cripto de alto apalancamiento, los pools más cercanos suelen estar apenas a uno a cuatro por ciento, por eso los perps se sacuden con tanta violencia.
El volumen pondera el pool
Un swing formado con volumen climático implica que una multitud mayor entró ahí, así que su pool de liquidación lleva más combustible. No todos los pools son iguales; los más pesados ejercen la atracción más fuerte.
3. ¿Por qué las cascadas de liquidación crean mechas largas?
Las liquidaciones importan tanto porque se alimentan a sí mismas. Una sola liquidación es una orden de mercado que empuja el precio un poco más en la dirección dolorosa. Ese movimiento adicional empuja el siguiente clúster de posiciones hacia la liquidación, lo que dispara más órdenes forzadas, que empujan el precio aún más. Esta reacción en cadena es una cascada de liquidación, y es la razón por la que cripto imprime esas mechas violentas, casi verticales, que parecen salir de la nada.
Una cascada es el mercado funcionando brevemente con nada más que órdenes forzadas. No es información nueva ni una decisión meditada de nadie: es un bucle de retroalimentación mecánico que consume pools de combustible apilados en secuencia. Por eso las mechas son tan bruscas y por eso tan a menudo revierten igual de rápido: cuando se consume el último pool apilado, la venta forzada (o compra forzada) simplemente se detiene, y el precio vuelve de golpe a donde los participantes voluntarios realmente quieren tradear.
Una mecha larga dentro de una zona de liquidación suele ser una cascada: pools apilados consumidos en secuencia y luego un snap-back cuando el flujo forzado se detiene. La violencia es mecánica, no informativa, y por eso precisamente revierte.
4. Net Pull: ¿hacia dónde está el combustible?
Si el precio se siente atraído hacia pools de liquidación, entonces el balance de pools alrededor del precio actual es una pista direccional. Cuando hay un pool pesado por encima y solo combustible ligero por debajo, el camino de menor resistencia es hacia arriba, hacia el imán más grande. Cuando el pool pesado está debajo, la atracción es bajista. Este balance direccional es lo que los traders llaman Net Pull, y convierte un mapa estático de pools en un sesgo vivo.
La intuición es simple: los mercados buscan liquidez, y la liquidez es más densa donde esperan más órdenes forzadas. Un market maker o un seguidor de tendencia agresivo tiene todo el incentivo para empujar el precio hacia el mayor bolsillo disponible de combustible, porque allí es donde se pueden llenar más órdenes. Así que un mapa desequilibrado — pool grande de un lado, fino del otro — es una pista de hacia dónde probablemente será arrastrado el precio después, si todo lo demás se mantiene igual.
Pesado arriba, ligero abajo
El combustible dominante está por encima. El Net Pull es alcista: el camino de menor resistencia tiende hacia el pool superior, donde esperan activarse la mayor cantidad de órdenes de liquidación de shorts.
Pesado abajo, ligero arriba
El combustible dominante está por debajo del precio. El Net Pull es bajista: es más probable que el precio sea arrastrado al pool de liquidación de longs inferior antes de cualquier movimiento alcista sostenido.
Pools equilibrados
Cuando el combustible está más o menos parejo a ambos lados, el Net Pull es neutral: el mapa no ofrece edge direccional, y deberías apoyarte en otras herramientas para el sesgo en lugar de forzar una lectura.
La atracción es contexto, no señal
Net Pull sugiere hacia dónde puede sentirse atraído el precio; no temporiza la entrada. Combínalo con estructura y confirmación de barrido: la atracción te dice el destino, no el momento de actuar.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta, 24/7 y sin intervención.
5. ¿Qué es una purga y cómo la mides con honestidad?
Una purga es el momento en que el precio atraviesa un pool de liquidación y lo consume: el sweep que activa las órdenes forzadas. El trade clásico es el sweep-and-reverse: esperar a que el precio purgue un pool fuerte, tratar esa purga como un posible punto de agotamiento y buscar tu entrada en la dirección opuesta cuando el flujo forzado se apaga. Funciona porque, una vez gastado el combustible, la presión mecánica que impulsó la mecha simplemente desaparece.
Pero aquí la honestidad importa más que el hype. Una purga no siempre revierte. A veces el sweep es el inicio de una continuación tendencial real, no un punto de agotamiento. Aquí es donde la mayoría de herramientas de liquidación fallan a los traders: implican que cada sweep es un reversal y nunca te muestran con qué frecuencia eso es realmente cierto. El enfoque correcto es medir la herramienta contra sí misma: después de cada purga, registra qué hizo el precio durante las siguientes varias barras e informa la tasa real de reversal para ese símbolo y timeframe.
Esa autoauditoría es la diferencia entre una herramienta que vende una tesis y una que la prueba en público. Una estadística de reversal calculada en tu gráfico — reducida hacia neutral cuando la muestra es pequeña, para que los números tempranos no exageren la edge — te dice si el sweep-and-reverse realmente se sostiene en el instrumento que tradeas, o si allí las purgas tienden a continuar. Describe la historia, nunca garantiza el futuro, pero te mantiene honesto.
¿Puedes leer el mapa de liquidación?
Cuatro snapshots de pools alrededor del precio actual. Quieres el setup con el Net Pull alcista más claro: un pool pesado por encima y combustible ligero por debajo. Haz clic en él.
La disciplina que enseña el juego: lee el balance, no un solo pool. Un gran pool por encima solo implica atracción alcista si la parte inferior es genuinamente ligera. Dos pools pesados a ambos lados no son un imán alcista: es un cara o cruz, y forzar una dirección ahí es cómo se usa mal el mapa.
6. Mapear liquidaciones automáticamente: Liquidation Magnet
Estimar dónde entraron las multitudes, aplicar la matemática del apalancamiento a cada swing, ponderar cada pool por volumen, degradarlos a medida que las posiciones rotan y registrar honestamente con qué frecuencia las purgas revierten: es mucho trabajo mecánico para hacerlo a ojo. Nuestro indicador Liquidation Magnet gratuito y open-source en TradingView hace todo eso y, algo importante, es radicalmente honesto sobre lo que es.
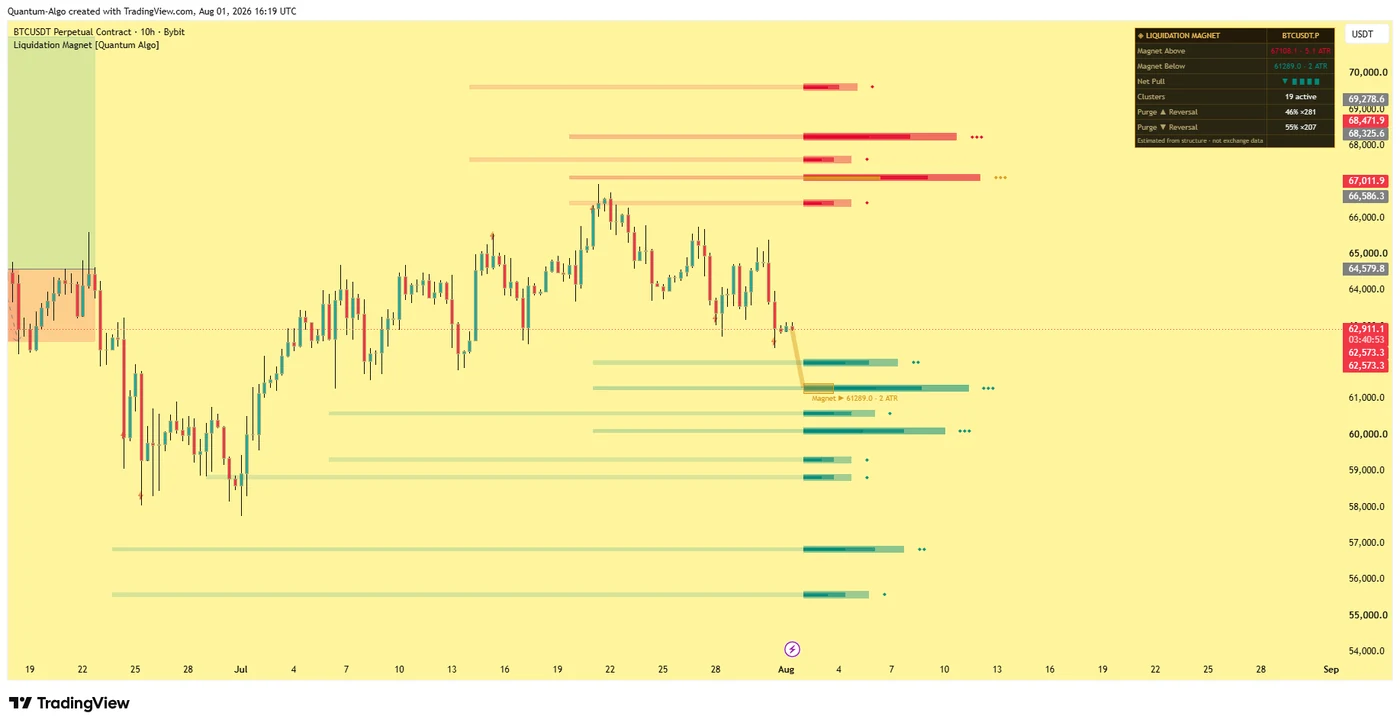
La nota de honestidad va primero, porque es todo el punto: cada nivel de esta herramienta es una estimación derivada de la estructura del precio y la matemática fija del apalancamiento. No lee feeds de liquidación de exchanges ni datos de order book — ningún indicador de TradingView puede hacerlo — y lo dice en todas partes. Lo que hace, en cambio, es estimar de forma transparente y luego medir su propia tasa de acierto en tu gráfico.
Modelo de clúster, no líneas estáticas
Las anclas de swing proyectan estimaciones de liquidación a través de cuatro niveles de apalancamiento (10x, 25x, 50x, 100x). Las estimaciones cercanas se fusionan en clústeres cuya masa crece con el volumen detrás del swing: las conjeturas dispersas se convierten en zonas ponderadas.
Motor de decaimiento vivo
Las posiciones se cierran y la multitud rota, así que cada clúster pierde masa en cada barra y muere cuando se desvanece, o en el instante en que el precio lo barre y lo consume. El mapa siempre está actualizado, nunca es un museo de líneas obsoletas.
El rayo de imán
Entre todos los pools al alcance, el más fuerte — masa descontada por distancia — se resalta con un rayo dorado desde el precio en vivo. De un vistazo responde: “¿dónde está el bolsillo grande de combustible más cercano?”.
Estadísticas de purga que se autoauditan
Después de cada sweep, la herramienta registra el resultado de diez barras e informa la tasa de reversal, reducida hacia neutral en muestras pequeñas, con un límite inferior de Wilson en tooltips. El indicador califica su propia tesis en público.
Todo se calcula en barras confirmadas, así que los clústeres y purgas no repintan. La herramienta está diseñada para futuros perpetuos de cripto en gráficos de 15 minutos a 4 horas, donde la mecánica de liquidación domina el movimiento intradía. Usa los pools como objetivos (el precio se siente atraído al combustible), la purga como posible punto de agotamiento (contrastada con la tasa histórica de reversal) y las escaleras calientes como lugares donde no colocar un stop, porque eso es exactamente donde el mercado tiene incentivo para llegar. En línea con nuestro enfoque — no confíes en nosotros, verifícanos — el script es open-source y sus estimaciones están etiquetadas como estimaciones en todas partes.
Liquidation Magnet [Quantum Algo] en TradingView: clústeres de liquidación ponderados por volumen a través de cuatro niveles de apalancamiento, un motor de decaimiento que mantiene el mapa actualizado, un rayo dorado de imán hacia el pool más fuerte, sesgo Net Pull y estadísticas de purge-reversal calculadas en tu propio gráfico. Honesto por diseño: estimaciones etiquetadas como estimaciones. Gratis para usar, open-source para verificar.
7. Pon a prueba tus conocimientos
Siete preguntas sobre liquidación, matemática del apalancamiento, cascadas e imanes.
8. ¿Cómo encaja la liquidación en un marco completo de trading?
La liquidación es un concepto de liquidez y se entrelaza estrechamente con el resto del análisis Smart Money. Las órdenes forzadas son simplemente la forma más mecánica y predecible de liquidez en reposo, por eso los pools de liquidación coinciden tan a menudo con los niveles que otras herramientas ya señalan.
Las conexiones son directas. Un pool de liquidación debajo del precio es una versión específica, derivada matemáticamente, de un objetivo de liquidity sweep. Una purga que revierte a menudo imprime un break of structure o un cambio de carácter al girar. Los clústeres de liquidación combinan naturalmente con la tasa de funding (el posicionamiento abarrotado y sobreapalancado aparece en ambos) y con el open interest (un pico de OI es apalancamiento fresco que se convierte en el combustible de mañana). Y el reversal después de una purga suele ser el mejor momento para buscar una Optimal Trade Entry en la nueva dirección.
• Señales de compra/venta con SL y TP integrados — entradas que respetan dónde está el combustible
• Detección de liquidity sweep — la purga de un pool, marcada cuando ocurre
• Mapeo de break of structure — la confirmación de que una purga se ha convertido en un reversal real
• Puntuación de confluencia multi-timeframe — para que una purga alineada con estructura puntúe más alto
• Gestión de riesgo basada en ATR — stops colocados lejos de pools calientes y dimensionados según volatilidad
El hábito que debes construir: usa el mapa de liquidación para ver dónde está el combustible y hacia dónde atrae, espera una purga, confirma el giro con estructura y solo entonces actúa. Los pools te dicen dónde quiere ir el mercado; por sí solos, no te dicen cuándo.
Preguntas frecuentes
La liquidación es el cierre forzado de una posición apalancada por parte del exchange cuando el margen del trader cae por debajo del requisito de mantenimiento. Es automática y se ejecuta como una orden de mercado en la dirección perdedora: venta forzada para longs, compra forzada para shorts. En futuros perpetuos de cripto, donde el apalancamiento es alto, las liquidaciones son una de las fuerzas más potentes que impulsan el precio de corto plazo, porque multitudes de posiciones similares se liquidan en niveles de precio agrupados.
Ignorando comisiones y funding, una posición apalancada se liquida cuando el movimiento del precio en contra equivale aproximadamente al inverso del apalancamiento. Así, una posición 10x se liquida con un movimiento adverso de alrededor de 10%, 25x con alrededor de 4%, 50x con alrededor de 2% y 100x con alrededor de 1%. Los longs se liquidan cuando el precio cae por debajo de la entrada por esa distancia; los shorts, cuando el precio sube por encima de la entrada. Como esta matemática es fija y pública, los niveles de liquidación pueden estimarse sin datos privados del exchange.
Una cascada de liquidación es una reacción en cadena donde la orden forzada de una liquidación empuja el precio hacia el siguiente clúster de posiciones, activando más liquidaciones, que empujan el precio aún más. Es un bucle de retroalimentación mecánico alimentado por órdenes forzadas en lugar de información nueva, y produce las mechas violentas, casi verticales, comunes en cripto. Las cascadas a menudo revierten con fuerza porque, cuando se consume el último pool apilado de órdenes forzadas, la presión mecánica simplemente se detiene y el precio vuelve de golpe.
Un imán de liquidación es un clúster de órdenes forzadas hacia el que el precio se siente atraído. Como las posiciones apalancadas abarrotadas producen niveles de liquidación agrupados, esos niveles contienen un pool de órdenes forzadas de compra o venta: combustible. Los mercados buscan liquidez, así que el precio tiende a ser atraído hacia el pool cercano más grande, barrerlo, activar las órdenes forzadas y a menudo revertir cuando el combustible se agota. La fuerza de la atracción depende del tamaño del pool, que escala con cuánto volumen y apalancamiento usó la multitud ancla.
No. Los indicadores de TradingView no pueden acceder a feeds de liquidación de exchanges ni a datos de order book: cualquier herramienta que afirme mostrar liquidaciones “reales” está estimando con pasos extra. Las herramientas honestas de liquidación, incluido Quantum Algo Liquidation Magnet, calculan estimaciones desde la estructura visible del precio y la matemática fija de los niveles de apalancamiento, etiquetan esos niveles como estimaciones en todas partes y compensan midiendo su propia tasa histórica de acierto en tu gráfico. Las estimaciones coinciden con reversals a menudo porque la matemática del apalancamiento es pública y mecánica, no por datos privados.
El método clásico es el sweep-and-reverse: espera a que el precio purgue un pool de liquidación fuerte, trata esa purga como un posible punto de agotamiento, revisa la tasa histórica de reversal para esa dirección en tu símbolo y busca una entrada en la dirección opuesta cuando el flujo forzado muera. Los pools de liquidación también sirven como objetivos de beneficio, ya que el precio se siente atraído hacia ellos, y como lugares donde evitar colocar stops: un stop justo más allá de un pool caliente es exactamente donde el mercado tiene incentivo para llegar.
No, y asumir que sí es un error común. A veces una purga es el inicio de una continuación tendencial real, no un punto de agotamiento. Por eso un enfoque honesto mide la tasa real de reversal después de purgas en tu símbolo y timeframe específicos, reduciendo la estadística hacia neutral con muestras pequeñas para que los números tempranos no exageren la edge. La tasa describe solo la historia de ese gráfico; nunca es una garantía. Confirma siempre un reversal sospechado con estructura antes de actuar.
Más guías
Referencias y guías relacionadas
Más sobre este tema
- Day Trading Cripto: un mercado sin sesiones, un reloj que aún importa y los trades que encajan
- ¿Qué es margin trading? Margen inicial vs de mantenimiento, margin calls y calculadora
- ¿Qué es el valor nocional en trading? (nocional vs margen vs riesgo + calculadora)
- Liquidity Sweep Trading: stop hunts explicadas
- Funding Rate Trading: guía completa
- Open Interest explicado - guía completa
- Guía de liquidity trading - raids y kill zones
- Smart Money Concepts (SMC): guía definitiva de trading
- Optimal Trade Entry (OTE): guía completa
- Order Flow Trading - lee el footprint de las instituciones
- Delta Divergence: guía completa
- Gestión de riesgo en trading - guía completa
- Cumulative Volume Delta (CVD): guía completa
- BOS y CHoCH: guía completa de estructura de mercado
- Método Wyckoff - guía completa de trading institucional
Lecturas esenciales
- Liquidity Sweep Trading: stop hunts explicadas
- Funding Rate Trading: guía completa
- Open Interest explicado - guía completa
- Gestión de riesgo en trading - guía completa
- Smart Money Concepts (SMC): guía definitiva de trading
- Todas las Guías Premium
- Quantum Algo en TradingView
- Historial público