Der beste Indikator für NASDAQ (US100): das Intraday-Liquiditätsspiel des Index traden
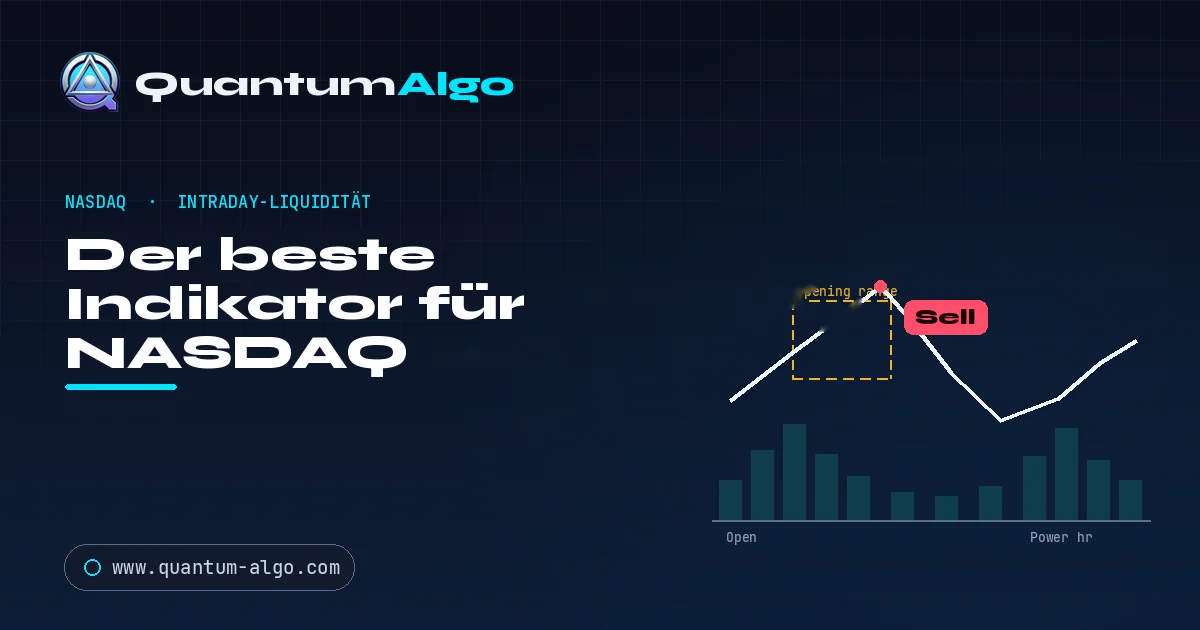
Der beste Indikator für NASDAQ (US100) ist eine Smart-Money-Concepts-Struktur-Engine, die Session-Liquidität liest: gesweepte Opening Ranges, Order Blocks, Fair Value Gaps und Stop-Cluster, statt VWAP, RSI oder ein Breakout-Level. Der Index täuscht typischerweise einen Ausbruch über das Opening-Range-High an, sweeped die Buy-Stops, dreht und trendet dann in der Power Hour; Quantum Algo tradet dieses Reversal mit Non-Repainting-Signalen.
Der NASDAQ 100, der als US100 oder NAS100 Index und über Futures gehandelt wird, hat eine Persönlichkeit wie kaum eine einzelne Aktie oder ein Währungspaar. Er ist ein gehebelter Korb, dominiert von wenigen Tech-Megacaps, wird im Futures-Markt fast rund um die Uhr gepreist und von Algorithmen bewegt, die sich von den offensichtlichen Levels ernähren, auf die Retail-Trader setzen. Seine Signatur ist ein brutales Open, das die frühe Breakout-Crowd abholt, eine tote Mittagsphase und ein explosiver Nachmittag. Der beste Indikator für NASDAQ liest diese Intraday-Persönlichkeit: Session-Liquidität und Stop-Hunts, nicht eine Durchschnittslinie, die Algos ausnutzen sollen. Genau dafür ist Quantum Algo gebaut.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Dieser Leitfaden zeigt, wie der US100 tatsächlich durch eine Session handelt: warum sich das Open so verhält, wo die Liquidität liegt und wie eine Smart Money Concepts-Engine die Stop-Hunts des Index in Non-Repainting-Einstiege mit verifiziertem Track Record verwandelt. Wenn du öfter aus einem sauberen Opening-Range-Breakout gespült wurdest, als du zählen kannst, erklärt dir diese Seite, wer die andere Seite genommen hat.
| Das Instrument | Ein gehebelter, Megacap-gewichteter, Futures-getriebener Index, der offensichtliche Levels jagt |
| Was es ist | Eine Smart-Money-Concepts-Struktur-Engine, die Session-Liquidität liest, keinen Durchschnitt |
| Am besten für | US100 / NAS100 Index und Nasdaq Futures auf TradingView — Intraday von 1m bis 4H |
| Liest | Session-Highs/-Lows, Order Blocks, FVGs, gesweepte Opening Ranges, MTF-Struktur |
| Signale | Non-Repainting, close-bestätigte Buy-/Sell-Signale mit exaktem Entry, Stop und zwei Targets |
| Nachweis | Öffentlicher, zeitgestempelter Track Record — 75% Trefferquote über 160 geschlossene Signale |
Warum bewegt sich der US100 so, wie er sich bewegt?
Drei Fakten erklären fast alles daran, wie der Index handelt. Erstens ist er Futures-getrieben: Der Index, den du beobachtest, ist an Nasdaq Futures verankert, die 23 Stunden am Tag gepreist werden; Overnight-Moves bauen also Fallen, die die Cash-Session auflöst. Zweitens ist er Megacap-gewichtet: Eine Handvoll der größten Tech-Namen dominiert, also gapt und ruckt der Index auf deren Katalysatoren, statt sich wie ein glatter Durchschnitt aus hundert Aktien zu bewegen. Drittens wird er algorithmisch gejagt: Weil so viele Retail-Trader ihre Stops an denselben offensichtlichen Stellen platzieren, etwa am Opening-Range-High, am Vortageshoch/-tief oder an der runden Zahl, werden diese Stellen zu Magneten. Der US100 driftet nicht zur Liquidität; er springt sie an.
Zusammen ergibt das den typischen Rhythmus des Index: ein schnelles, täuschendes Open, einen liquiditätsarmen Mittagsdrift und einen zweiten Trendschub am Nachmittag. Ein laggender Indikator liest um 9:35 dasselbe "überkauft", egal ob Price kurz vor dem Reversal steht oder weiterläuft. Um den US100 zu traden, brauchst du ein Tool, das liest, wo du dich auf der Liquiditätskarte der Session befindest.
Wie läuft eine typische NASDAQ-Session ab?
Hier ist das Muster, das sich an mehr Tagen wiederholt als nicht, und an dem die meisten Breakout-Trader verlieren.
Am Open spiked die Volatilität und Price schiebt sich oft knapp über das Opening-Range-High, triggert die Breakout-Longs und die Buy-Stops, die dort liegen. Dieser Push ist häufig die Falle: Sobald die frühe Liquidität genommen ist, dreht der Index und lässt die Breakout-Crowd unter Wasser zurück. Zur Mittagszeit wird Liquidität dünner und Price driftet. Dann, in der Power Hour am Nachmittag, kommt echte Richtung zurück und der Trend des Tages löst sich auf. Quantum Algo liest das als Liquidität Sweep der Opening Range in einen Premium-Order Block, wartet auf den Change of Character und nimmt das Reversal mit den Algos, statt den verlorenen Breakout gegen sie zu traden.
Warum bestraft der US100 VWAP- und Opening-Range-Trades?
Die zwei beliebtesten US100-Tools sind VWAP und der Opening-Range-Breakout, und der Index wirkt fast dafür gebaut, beide zu bestrafen. VWAP zeigt dir, wo der durchschnittliche Teilnehmer sitzt: nützlicher Kontext, aber blind für Stop-Cluster. Der Fade zurück zum VWAP funktioniert, bis der Tag kommt, an dem er nicht funktioniert und der Move direkt hindurch beschleunigt. Opening-Range-Breakouts platzieren dich exakt dort, wo die Algos dich erwarten: Du kaufst das High in dem Moment, in dem die Buy-Stops triggern, kurz bevor der Sweep dreht. RSI verstärkt den Fehler, indem er am Top des Sweeps "überkauft" markiert, genau wenn das Reversal beginnt. Keines davon liest die eine Sache, die den nächsten 100-Punkte-Move entscheidet: wo die ruhende Liquidität liegt. Diese Lücke schließt eine Struktur-Engine.
| VWAP · ORB · RSI | Quantum Algo (SMC) | |
|---|---|---|
| Liest | Ein Durchschnitt oder ein Breakout-Level | Session-Liquidität & Struktur |
| Opening Range | Jagt den Breakout | Behandelt den Break als Sweep |
| Stop-Cluster | Unsichtbar | Als Ziel gemappt |
| Timing | Hinkt dem Reversal hinterher | Bestätigt beim Change of Character |
| Trend-Kontext | Ein einzelner Timeframe | 4H-/1H-Konfluenz |
| Output | Eine Linie oder ein Level | Entry, Stop, zwei Targets |
Wie Quantum Algo das Open, den Sweep und die Power Hour tradet
Quantum Algo ist eine Engine mit vier Tools, und auf einem schnellen Index arbeiten sie zusammen. Die Struktur-Engine markiert den bewerteten Order Block und das unmitigierte Fair Value Gap, wo der Sweep wahrscheinlich drehen kann. Die Gravity Zone ist genau für dieses Instrument gebaut: Sie hebt das Session-High/-Low und die Opening-Range-Liquidität hervor, zu der der Index magnetisch gezogen wird, damit du das Ziel der Jagd siehst, bevor sie passiert. Der Oszillator markiert Erschöpfung auf der Reversal-Kerze als Konfluenz, nie als alleinigen Trigger. Das Multi-Timeframe-Panel hält deinen 5-Minuten-Einstieg im Einklang mit dem 1H- und 4H-Bias, damit du das Reversal nur in die Richtung nimmst, die die größere Struktur unterstützt. Das Ergebnis ist ein Non-Repainting-Signal; entscheidend auf einem Instrument, das in Sekunden einen ganzen Stop laufen kann.
US100 vs. US30 und US500: was ist anders?
Dieselbe Methode gilt für alle US-Indizes, aber ihre Persönlichkeiten unterscheiden sich, und du solltest wissen, welchen du tradest. Der US100 ist der volatilste und am stärksten algo-getriebene: die saubersten Stop-Hunts, die schärfsten Reversals, die größten Power-Hour-Moves, weil Tech-Megacaps dominieren. Der US30 (Dow) ist langsamer und geordneter; Sweeps sind sanfter und Ranges halten länger. Der US500 (S&P) liegt dazwischen und führt die anderen oft an, sodass seine Struktur nützlicher Kontext ist, selbst wenn du den Nasdaq tradest. Quantum Algos Zonenbewertung passt sich jedem an, aber wenn du schnelle Intraday-Action suchst, ist der US100 der Ort, an dem das Liquiditätsspiel am deutlichsten und am besten tradebar ist, sobald du es lesen kannst.
Der öffentliche Track Record
Screenshots von erwischten Reversals beweisen nichts. Quantum Algo postet seine öffentlichen Zeno-Calls auf TradingView mit Timestamp vor dem Ergebnis und hält sie dauerhaft fest: Gewinner, Verlierer und Breakevens, nie nachbearbeitet. Über den gesamten Record: 75% Trefferquote über 160 geschlossene Signale, geplantes Chance-Risiko-Verhältnis von 2,3:1. Die Kurve unten zeigt, was diszipliniertes 1%-Sizing mit so einer Edge auf einem schnellen Instrument macht.
Drawdowns zählen hier mehr als fast überall sonst. Der US100 kann dir in einer choppy Session mehrere gestoppte Sweeps geben, und die ganze Edge lebt in der großen Stichprobe, nicht im nächsten Trade. Fixes anteiliges Risikomanagement verhindert, dass eine normale Losing Streak auf einem schnellen Index zu einem schlechten Tag wird, von dem du dich nicht erholst.
Wie sieht ein messbarer US100-Trading-Workflow aus?
Setze den Bias auf 4H und 1H vor der Session und trade nur mit ihm. Markiere die Session-Liquidität: Opening Range, Overnight-High/-Low und die Extreme des Vortags als wahrscheinliche Ziele der Jagd. Lass das Open ausspielen: Erwarte, dass der erste Push eine Falle ist, und warte auf den Sweep, statt dem Breakout hinterherzulaufen. Steige auf dem close-bestätigten Signal ein nach dem Change of Character, mit Stop hinter dem gesweepten Level. Respektiere die Uhr: Die saubersten Trends kommen in der Power Hour, und der Mittagsdrift ist der Ort, an dem gute Setups sterben. Journale Session und Tageszeit mit jedem Trade; deine Edge wird sich um bestimmte Fenster herum schärfen.
Wie solltest du den US100 backtesten?
Weil Quantum Algo nicht repaintet, kannst du durch den US100 zurückscrollen und jeden Opening-Range-Sweep und jedes Signal genau so sehen, wie es gedruckt wurde. Teste mit der Session im Kopf: Logge, welche Trades am Open, mittags und in der Power Hour kamen, weil das Verhalten des Index stärker tageszeitabhängig ist als bei Aktien und Forex. Erfasse mindestens fünfzig Intraday-Trades mit fixem Risiko und tracke Trefferquote, durchschnittliches R und maximalen Drawdown zusammen. Wenn deine Zahlen dem öffentlichen Ledger ähneln, liegt die Edge wirklich in deinen Händen. Der beste Indikator für NASDAQ ist nicht der mit dem schnellsten Breakout-Alert; es ist der, der dir den Sweep zeigt, bevor er kommt, damit du auf der richtigen Seite der täglichen Falle des Index stehst.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — 24/7, hands-off.
Häufig gestellte Fragen
Der beste NASDAQ-Indikator liest Session-Liquidität und Stop-Hunts statt einen Durchschnitt oder ein Breakout-Level. Quantum Algo ist eine Smart-Money-Concepts-Engine, die Opening Range, Session-Highs/-Lows und Order Blocks mappt, die der Index jagt, mit Struktur bestätigt und Non-Repainting-Signale mit definiertem Plan ausgibt, gestützt durch eine Trefferquote von 75% über 160 geschlossene Signale.
Weil das Opening-Range-High dort liegt, wo die offensichtlichsten Buy-Stops des Tages sitzen, und der Index routinemäßig knapp darüber schiebt, um sie zu triggern, bevor er dreht. Du stehst genau dort, wo die Algos dich erwarten. Wenn du den Break als Liquidität Sweep zum Faden behandelst, nachdem die Struktur shifted, wechselst du auf die profitable Seite.
VWAP ist nützlicher Kontext, aber blind für Stop-Cluster. Der Fade dorthin funktioniert, bis ein liquiditätsgetriebener Move direkt hindurch beschleunigt. Auf einem so algo-getriebenen Instrument schlägt eine Struktur-Engine, die mappt, wo die Stops liegen, eine Durchschnittslinie als Standalone-Tool.
Die Volatilität des Index liegt vorn und hinten in der Session: Das Open produziert die schärfsten, täuschendsten Moves, und die Power Hour am Nachmittag produziert die saubersten Trends, während die Liquidität mittags dünner wird und driftet. Viele US100-Trader fokussieren den Sweep am Open und die Power-Hour-Continuation und meiden den Midday-Chop.
Ja: auf dem US100 / NAS100 Index und Nasdaq Futures auf TradingView, von 1-Minute bis 4-Hour. Weil der Index Futures-verankert ist, gilt dieselbe Order-Block-, FVG- und Liquidität-Sweep-Logik auf Cash- und Futures-Charts.
Der US100 ist der volatilste und am stärksten algo-getriebene, weil Tech-Megacaps ihn dominieren; dadurch liefert er die saubersten Stop-Hunts und schärfsten Reversals. Der US30 ist langsamer und geordneter; der US500 liegt dazwischen und führt oft. Dieselbe Methode gilt für alle, aber beim US100 ist das Liquiditätsspiel am ausgeprägtesten.
Nein. Jedes Signal wird beim Candle-Close bestätigt und ändert sich nie; essenziell auf einem schnellen Index, auf dem ein Repainting-Tool genau die Sweep-Kerzen neu zeichnen würde, die das Setup definieren. Du kannst zurückscrollen und jedes frühere Signal prüfen.
Ja, aber der US100 ist schnell, also sollten Anfänger klein und langsam starten. Der Output ist ein einfacher Buy oder Sell mit exaktem Einstieg, Stop und zwei Targets, das Multi-Timeframe-Panel vereinfacht den Bias, und die kostenlose Academy mit 80 Lektionen lehrt die zugrunde liegenden Konzepte von Grund auf.
Der öffentliche Record zeigt 75% Trefferquote über 160 geschlossene Signale bei geplantem Chance-Risiko-Verhältnis von 2,3:1. Deine Ergebnisse hängen davon ab, ob du mit dem Higher-Timeframe-Bias tradest, auf den Sweep wartest statt Breakouts zu jagen und fixes anteiliges Risiko nutzt. Am verifizierbaren Ledger misst du die Edge.
Wo ein Broker oder Futures-Webhook unterstützt wird, können Signale in automatisierte Ausführung mit Stop-Loss-, Take-Profit- und Breakeven-Handling geroutet werden; nützlich auf einem schnellen Index. Sonst bekommst du dieselben Signale als Push-Benachrichtigungen mit vollständigem Trade-Plan.
Matrix kostet $19/Monat für Core-Signale, Atlas $39/Monat für das vollständige SMC-Toolkit mit Filtering und Backtesting, und Zeno $79/Monat für Profis mit exakten Trade-Plänen und der Premium-Suite. Jährliche Abrechnung spart 25%, und jeder Plan enthält den öffentlichen Track Record.
Quellen & verwandte Leitfäden
Mehr zu diesem Thema
- Futures Trading für Anfänger: Kontrakte, Ticks, Margin, Micros und Futures vs. Optionen
- Beste CFD-Trading-Plattformen mit Charting: Ranking für chartgetriebene Trader
- Bester Indikator für S&P 500 (SPX500) — kompletter Plan
- ADX Indicator: kompletter Trading-Leitfaden
- AlphaTrend Indicator: kompletter Trading-Leitfaden
- ATR (Average True Range): kompletter Trading-Leitfaden
- Awesome Oscillator: kompletter Indikator-Leitfaden
- Was sind die besten Volumenindikatoren?
- Bollinger Bands — kompletter Trading-Indikator-Leitfaden
- CCI Indicator: kompletter Leitfaden
- Chandelier Exit: kompletter Trading-Leitfaden
- Donchian Channels: kompletter Indikator-Leitfaden
- Fibonacci Bollinger Bands: kompletter Trading-Leitfaden
- Fibonacci Retracement — kompletter Trading-Leitfaden
- Hull Moving Average (HMA): kompletter Trading-Leitfaden
- Gaussian-Channel-Indikator-Guide
- Guide: bester Buy/Sell-Indikator
Grundlagenlektüre
- BOS & CHoCH: kompletter Marktstruktur-Leitfaden
- Order Blocks Trading: kompletter Leitfaden
- Beste TradingView Indikatoren — kompletter Leitfaden
- Risikomanagement im Trading — kompletter Leitfaden
- Candlestick Patterns Guide — Engulfing, Pinbar & mehr
- Alle Premium-Leitfäden
- Quantum Algo auf TradingView
- Öffentlicher Track Record
Autoritative Quellen
Für einen fokussierten Vergleich lies die Advance-Decline Line für Nasdaq, bevor du das Setup anwendest.