Was ist die Advance-Decline Line und wie nutzt du sie?
Die Advance-Decline Line misst, ob unter einer Indexbewegung mehr gelistete Aktien steigen oder fallen. Ihr Edge ist nicht Prognose; er ist Marktbreitenkontext. Wenn SPX500 steigt, während die A/D Line ein niedrigeres Hoch macht, behandle ich die Rally als weniger breit getragen und verlange bessere Kursbestätigung.
Ein Index kann gesund aussehen, während ihn eine überraschend kleine Gruppe von Namen trägt. Die Advance-Decline Line legt diese Konzentration offen, indem sie die laufende Differenz zwischen steigenden und fallenden Aktien verfolgt. Ich nutze sie, bevor ich ein SMC-Signal auf SPX500, NAS100 oder einem Aktienkorb nehme: Wenn Marktbreite zustimmt, hat das Setup Beteiligung dahinter; wenn Marktbreite divergiert, braucht das Setup einen strengeren Standard.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Nutze den Guide als Entscheidungsfilter, nicht als Sammlung von Labels. Markt, Session und Invalidation entscheiden weiterhin, ob eine Idee Risiko verdient.
Was sagt Tradern die Advance-Decline Line?
Die A/D Line zeigt dir, wie breit die interne Beteiligung hinter einer Marktbewegung ist. Sie steigt, wenn steigende Werte fallende Werte überwiegen, und fällt, wenn die Verlierer dominieren. Weil sie die tägliche Nettodifferenz kumuliert, kann sie eine leise Verbesserung oder Verschlechterung zeigen, bevor der Headline-Index sie offensichtlich macht.
Das macht sie nicht zu einem Timing-Trigger. Die Linie kann steigen, während der Kurs zurückzieht, oder abflachen, während der Kurs trendet. Ich lese sie als Frage: Beteiligen sich genug Bestandteile, damit diese Bewegung haltbar ist?
| Punkt | Wert / Regel | Warum er zählt |
|---|---|---|
| Formel | A/D Line = vorheriger Wert + (steigende Werte − fallende Werte) | Kumulativ, deshalb zählt die Steigung mehr als das Level |
| Universum | NYSE Composite (≈2.000+ Werte) oder S&P 500 Bestandteile | Indexgewichteter Kurs kann steigen, während die meisten Werte fallen |
| Klassische Divergenz | Index druckt ein höheres Hoch, A/D Line druckt ein niedrigeres Hoch | Schmale Führung: Die Rally ruht auf weniger Aktien |
| Breadth Thrust (Zweig) | 10-Tage-Durchschnitt der Advancers ÷ (Advances + Declines) steigt innerhalb von 10 Sessions von unter 0.40 auf über 0.615 | Selten, historisch mit dem Start starker Aufwärtsphasen verbunden |
| Verwandte Marktbreite-Tools | % der Aktien über 50-Tage-/200-Tage-MA · neue Hochs − neue Tiefs · McClellan Oscillator | Gegencheck, wenn die A/D Line mehrdeutig ist |
| Leserhythmus | Tagesschluss für Swing-Kontext; Intraday-A/D für Index-Daytrades | Intraday-A/D bestätigt oder verneint einen Opening Drive |
Wie wird die A/D Line berechnet?
Die Grundberechnung ist einfach: Die heutigen Netto-Advances entsprechen steigenden Werten minus fallenden Werten, und die A/D Line addiert diese Nettozahl zur vorherigen Lesung. Wenn 3.200 Aktien steigen und 1.400 fallen, trägt der Tag +1.800 zur Linie bei. Unveränderte Werte zählen zu keiner Seite.
Das genaue Universum zählt. Eine breite NYSE-Linie, eine börsenspezifische Linie und ein synthetischer Marktbreite-Feed eines Brokers sind nicht austauschbar. Bevor du eine Marktbreite-Lesung mit einem Index vergleichst, bestätige Bestandteile-Universum, Session, Zeitzone und ob die Daten angepasst sind.
Warum kann Marktbreite vom Index divergieren?
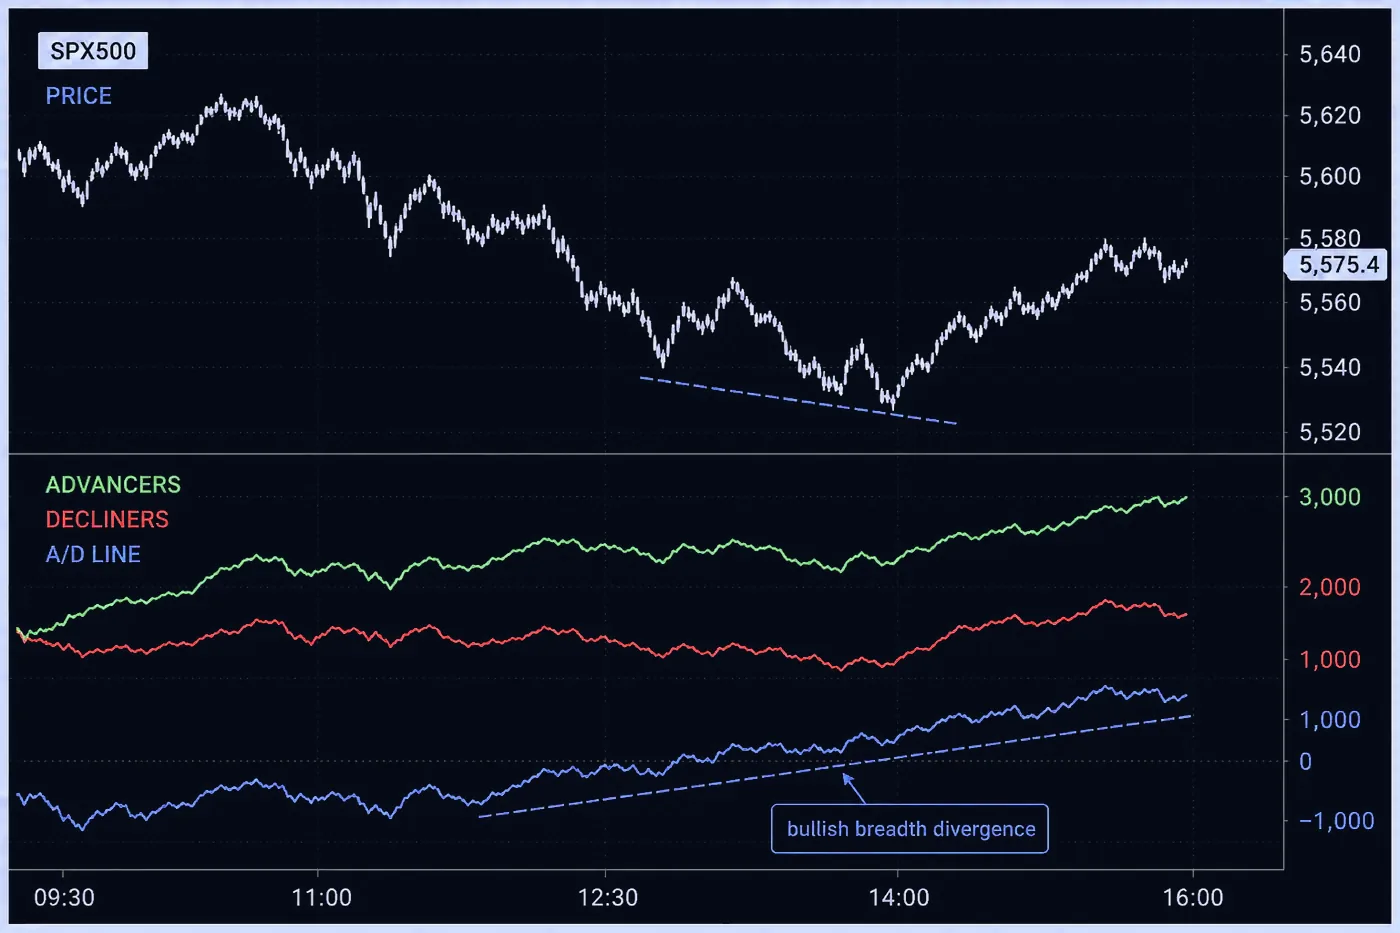
Kapitalisierungsgewichtete Indizes können von einer Handvoll großer Unternehmen gehoben werden. Der Index druckt ein höheres Hoch, aber die durchschnittliche gelistete Aktie kann flach oder tiefer sein. Das ist die klassische bärische Marktbreite-Divergenz. Auch die Umkehrung zählt: Der Kurs kann in einer Range sitzen, während die A/D Line leise besser wird und eine breitere Basis für einen späteren Ausbruch schafft.
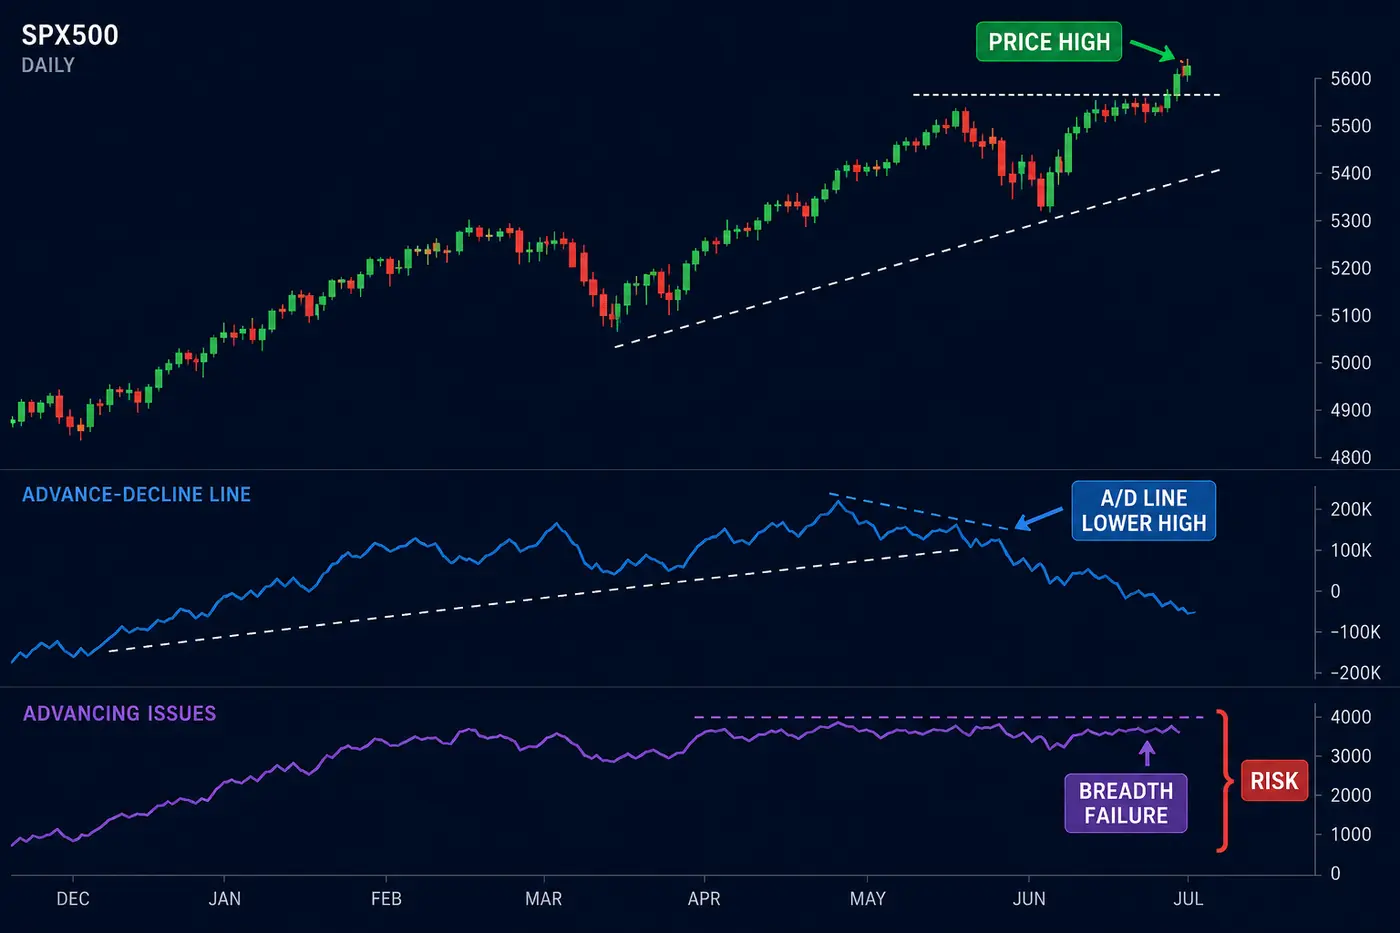
Ich shorte den Index nicht einfach, weil Marktbreite schwach ist. Ich warte, bis der Kurs ein Level verliert, einen Retest scheitern lässt oder Liquidität ablehnt. Marktbreite sagt mir, welcher Bruch Aufmerksamkeit verdient.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Was ist ein Breadth Thrust und wann ist er nützlich?
Ein Breadth Thrust ist eine schnelle Ausweitung der Beteiligung: Steigende Werte nehmen im Verhältnis zu fallenden stark zu und die A/D Line bewegt sich scharf aus einem gedrückten Bereich. Das kann einen Übergang von einem beschädigten Markt zu einem konstruktiveren Regime markieren. Wichtig ist die Veränderung der Beteiligung, nicht ein magischer Schwellenwert aus einem anderen Datensatz.
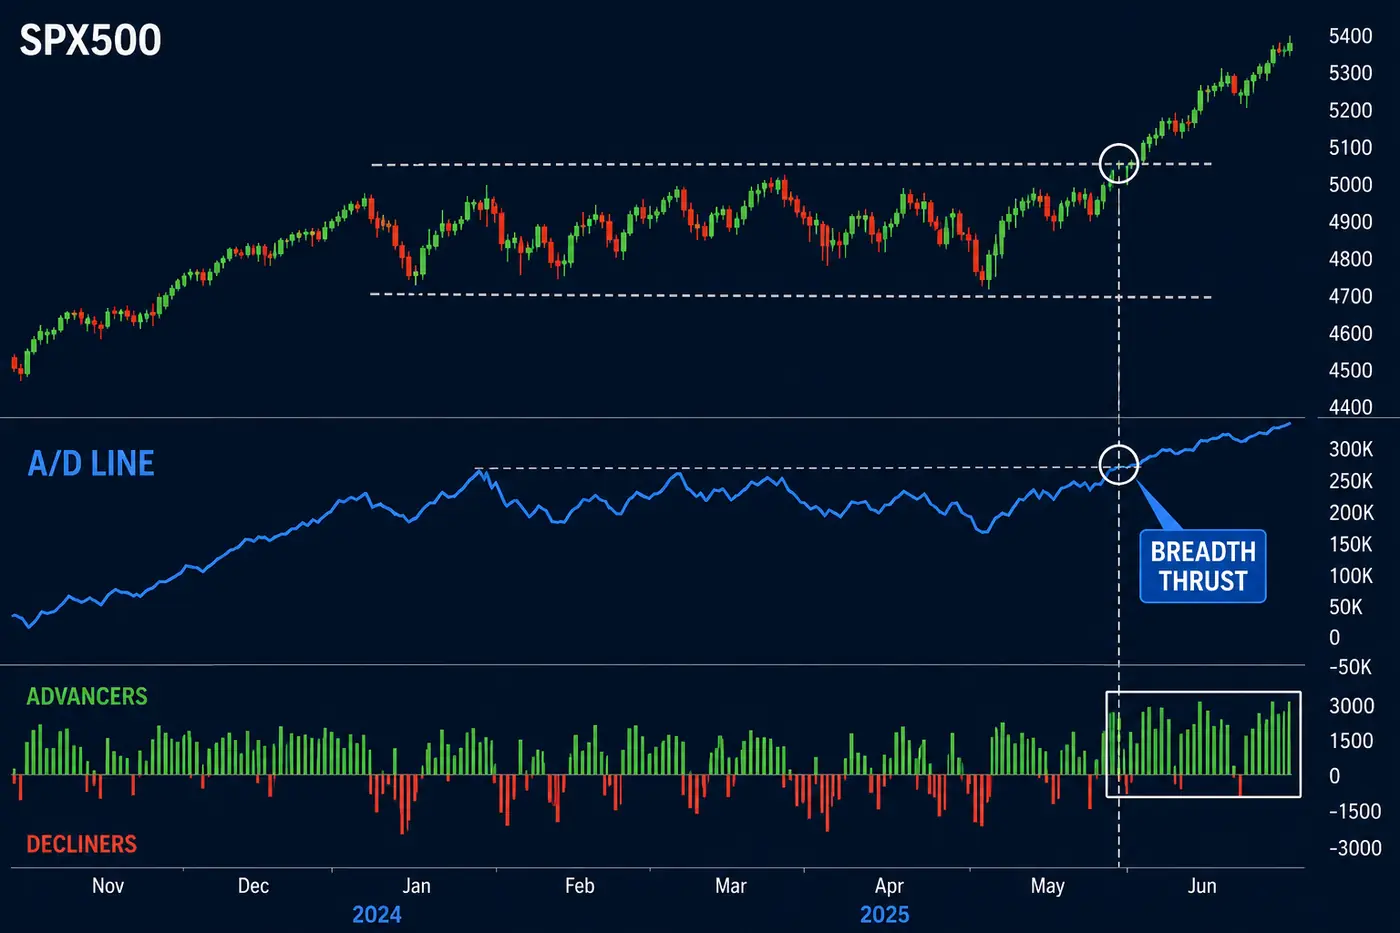
Nutze ihn als Regimefilter. Wenn der Index VWAP reclaimt und die A/D Line kräftig nach oben schiebt, bekommen Long-Setups einen besseren Hintergrund. Wenn der Index steigt, der Thrust aber fehlt, frage ich, ob die Bewegung schmal und verwundbar ist.
Welchen Markt solltest du mit der A/D Line vergleichen?
Passe die Marktbreite-Reihe an den Markt an, den du tradest. Für einen breiten US-Index ist eine breite US-Marktbreite-Reihe nützlicher als eine unverbundene Sektorlinie. Für eine Aktie vergleiche die Aktie mit ihrem Sektor und dem Mutterindex. Bei NAS100 denke daran, dass die größten Bestandteile den Index dominieren können, selbst wenn viele kleinere Namen nachlassen.
Dasselbe Prinzip gilt für die Session-Auswahl. A/D-Lesungen zum Cash Open beantworten eine andere Frage als Lesungen in der letzten Stunde. Halte das Sampling-Fenster in deinem Journal konsistent.
Wie nutzt du Marktbreite mit VWAP und SMC?
Meine Sequenz lautet Ort, Beteiligung, dann Ausführung. Nutze die kostenlosen öffentlichen Quantum Algo Indikatoren, um Order Blocks, Fair Value Gaps und Displacement zu kartieren. Nutze VWAP, um Intraday-Akzeptanz zu beschreiben. Nutze die A/D Line, um zu prüfen, ob genug Bestandteile beteiligt sind. Drei Panels erzeugen keine drei Stimmen; jedes Panel beantwortet eine andere Frage.
Ein bullisher SPX500-Reclaim über VWAP an einer Nachfragezone ist interessanter, wenn die A/D Line steigt und Advancers zunehmen. Wenn Marktbreite fällt, warte, bis der Reclaim sich beweist, oder reduziere die Trade-Frequenz. Die kostenlosen öffentlichen Quantum Algo Indikatoren markieren Order Blocks und Fair Value Gaps; Zeno liefert bestätigte Buy/Sell-Signale mit Stop-Loss, Take-Profit und integriertem Risikomanagement. QuantumBot ist der automatisierte Ausführungsservice für $199/Monat. Die Pläne kosten $19, $39 und $79 pro Monat; jederzeit kündbar.
Wie sieht ein Marktbreite-Fehlschlag aus?
Marktbreite-Fehlschlag ist nicht einfach eine rote A/D Line. Es ist ein Missverhältnis zwischen der Kursbewegung, der du vertrauen willst, und der Beteiligung darunter. Ein Ausbruch mit weniger steigenden Werten, einem niedrigeren A/D-Hoch oder einer plötzlichen Rückkehr der Decliners ist eine Warnung, dass die Bewegung schmal sein kann.
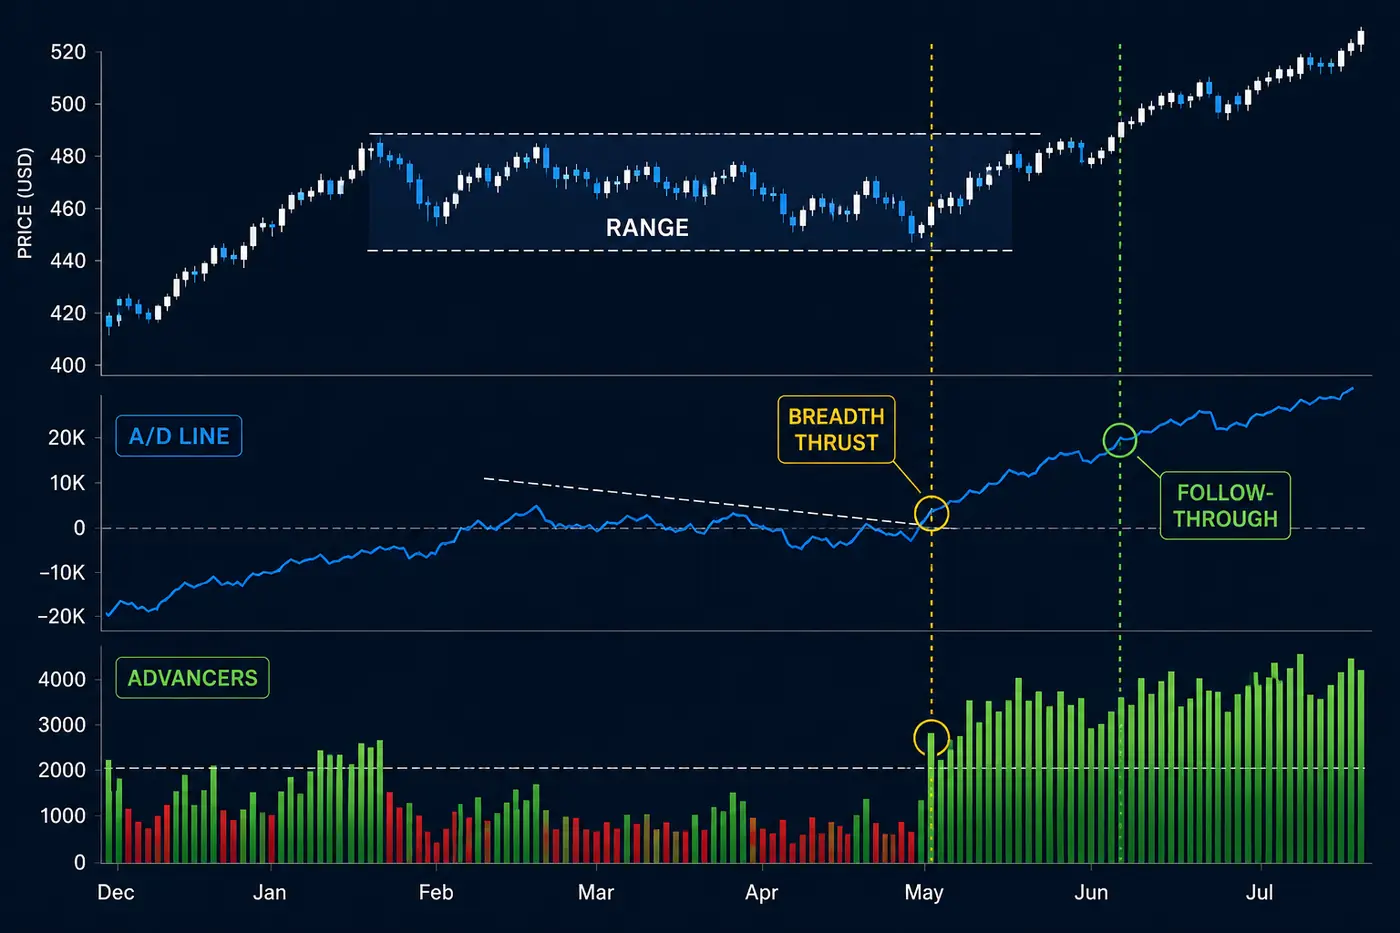
Wenn der Fehlschlag erscheint, verkürze ich das Entscheidungsfenster. Ich verbreitere den Stop nicht, um schwache Beteiligung auszugleichen. Wenn der Trade keine saubere Invalidation hat, ist er nicht bereit.
Wie baust du einen A/D-Bestätigungsplan?
Für ein Intraday-Index-Setup markiere Opening Range, Extrempunkte des Vortags und VWAP. Entscheide, welches Kursereignis den Trade erzeugen würde: Reclaim, Break-and-Retest oder Liquidity Sweep. Dann frage, ob Marktbreite besser wird, schlechter wird oder nur flach ist. Erst danach wähle ich Einstieg und Stop.
Das Beispiel ist bedingt. Wenn die A/D Line nach unten dreht, während der Kurs den Reclaim verliert, ist die Long-These invalid. Für verwandten Ausführungskontext vergleiche den Aktienindikator-Guide, den Nasdaq-Guide und den VWAP-Guide.
Kann ein Bot ein marktbreite-gefiltertes Signal ausführen?
Automatisierung kann ein marktbreite-gefiltertes Signal ausführen, wenn Marktbreite-Feed, Symbol-Mapping und Regel-Timing definiert sind. Ein Bot kann keinen Feed reparieren, der spät aktualisiert, und keine Regel, die „Marktbreite sieht gut aus“ sagt. Definiere Schwelle, Session und Fehlschlagsbedingung, bevor du einen Ausführungsservice verbindest.
Die kostenlosen öffentlichen Quantum Algo Indikatoren markieren Order Blocks und Fair Value Gaps; Zeno liefert bestätigte Buy/Sell-Signale mit Stop-Loss, Take-Profit und integriertem Risikomanagement. QuantumBot ist der automatisierte Ausführungsservice für $199/Monat. Die Pläne kosten $19, $39 und $79 pro Monat; jederzeit kündbar.
| Tool | Was es misst | Seine Aufgabe im Plan |
|---|---|---|
| A/D Line | Advancers minus Decliners über die Zeit | Marktbreite hinter einer Indexbewegung |
| Nur Kurs | Indexlevel und Kerzen | Headline-Richtung ohne Internals |
| VWAP | Volumengewichteter Session-Wert | Intraday-Akzeptanz und Ort |
| Breadth Thrust | Schnelle Beteiligungsausweitung | Bestätigung des Regimewechsels |
Wie verzerrt Indexgewichtung eine Marktbreite-Lesung?
Der Headline-Index und seine Bestandteile haben nicht denselben Einfluss. Ein kapitalisierungsgewichteter Index kann steigen, weil einige sehr große Unternehmen gekauft werden, während eine viel größere Zahl kleinerer Namen flach ist oder fällt. Die A/D Line gibt jedem steigenden und fallenden Wert eine Stimme und beantwortet deshalb eine andere Frage als der Indexkurs. Keiner von beiden ist allein der „echte“ Markt. Der nützliche Vergleich ist die Lücke zwischen den beiden.
Bei NAS100 will ich wissen, ob die Bewegung ein breiter Technologie-Bid oder ein schmaler Push der größten Namen ist. Wenn der Index über VWAP liegt und Marktbreite expandiert, hat ein Pullback in eine saubere Nachfragezone einen besseren Hintergrund. Wenn der Index höher ist, die A/D Line aber nach unten dreht, shorte ich nicht automatisch die erste rote Kerze. Ich reduziere die Zahl der Fortsetzungstrades, die ich akzeptiere, und verlange einen klareren Sweep, Reclaim oder Break-and-Retest.
Dasselbe Problem erscheint innerhalb von Sektoren. Eine Aktie kann outperformen, während ihre Sektor-Marktbreite schwächer wird, oder ein Sektor kann sich verbessern, während die Aktie unter einem gebrochenen Level bleibt. Deshalb beschrifte ich jeden Marktbreite-Chart mit seinem Universum. „Marktbreite ist stark“ ist unvollständig, bis der Trader sagt: NYSE, Nasdaq, S&P-Bestandteile, Sektorkorb oder ein anderes definiertes Set.
Was ist der Unterschied zwischen Breadth Thrust und Marktbreite-Divergenz?
Ein Thrust beschreibt Beschleunigung der Beteiligung. Divergenz beschreibt Uneinigkeit zwischen Beteiligung und Kurs. Sie können zusammen auftreten, sind aber nicht austauschbar. Ein Thrust kann einen Ausbruch stützen, wenn steigende Werte schnell zunehmen. Eine Divergenz kann warnen, dass ein neues Indexhoch schmal ist. Jede steigende A/D Line als Thrust zu bezeichnen macht das Wort bedeutungslos und fördert Übervertrauen.
Ich nutze ein einfaches Drei-Zustände-Journal-Label: expandierend, kontrahierend oder gemischt. „Expandierend“ bedeutet, dass die Linie höhere Hochs macht oder eine frühere Marktbreite-Range mit Kursunterstützung bricht. „Kontrahierend“ bedeutet, dass die Linie niedrigere Hochs macht, eine Basis verliert oder fallende Beteiligung in einen Kursanstieg zeigt. „Gemischt“ bedeutet, dass Kurs und Marktbreite keine saubere Beziehung geben. Gemischt ist ein valider Output; es ist kein Problem, das einen erzwungenen Trade braucht.
Für ein Opening-Range-Setup kann sich der Marktbreite-Zustand schnell ändern. Die ersten fünfzehn Minuten können einen Schub bei Advancers zeigen und dann eine Umkehr, während sich die Opening Auction setzt. Ich nehme eine zweite Lesung nach dem ersten bedeutenden Pullback. Wenn der Index VWAP retestet, die Marktbreite sich aber nicht erholt, ist dieser Retest von geringerer Qualität, als der erste Ausbruch suggerierte. Der Filter ist am wertvollsten, wenn er die Entscheidung ändert, nicht wenn er nur einen bereits gewählten Trade bestätigt.
Wie sollten Aktientrader Marktbreite nutzen, ohne zu overfitten?
Nutze Marktbreite als Kontextschicht und halte die Trade-Regel dann auf dem Instrument, das du tatsächlich ausführen kannst. Für eine Einzelaktie definiere Mutterindex, Sektor und Marktbreite-Universum, bevor die Stichprobe startet. Wechsle nicht nachträglich von NYSE-Marktbreite zu Nasdaq-Marktbreite, weil eine besser aussieht. Notiere den Marktbreite-Zustand beim Einstieg und beim Ausstieg, damit du testen kannst, ob er die Auswahl verbessert hat oder nur die Erklärung.
News-Tage verdienen einen eigenen Tag. Eine große CPI-, Earnings- oder Zentralbankbewegung kann Marktbreite in beide Richtungen springen lassen, während der Index weit läuft. Das ist nicht automatisch ein sauberes Marktbreite-Signal; es kann ein Repricing-Ereignis sein. Halte das Risiko kleiner oder warte, bis die Post-News-Range entsteht. Die A/D Line kann dir nicht die Größe eines Gaps sagen, den Spread, den du zahlst, oder ob ein Broker dasselbe Level ausführt, das du auf einem Cash-Index siehst.
Wann ist die A/D Line am wenigsten zuverlässig?
Die Linie wird schwerer zu interpretieren, wenn sich Universum, Session oder Datenfeed ändern. Eine breite Börsen-Marktbreite-Reihe kann geöffnet sein, während dein Index-CFD-Feed einen anderen Kontrakt oder eine andere Zeitzone quotiert. Rund um große Gaps, Rebalances und wichtige News ist sie ebenfalls laut. Ich tagge diese Bedingungen, statt so zu tun, als gelte derselbe Schwellenwert in jeder Session.
Für einen Opening Trade nehme ich erst einen Snapshot, nachdem der erste Order-Schub gedruckt hat. Davor können steigende und fallende Zählungen schwingen, weil eine kleine Zahl von Bestandteilen zu unterschiedlichen Zeiten aktualisiert. Der erste Snapshot ist als Beobachtung noch nützlich, aber ich lasse ihn keine klare Kursablehnung überschreiben. Marktbreite ist eine Kontextschicht; Ausführung gehört zum Instrument und Broker-Feed.
Es gibt einen praktischen Unterschied zwischen Bestätigung und Erlaubnis. Bestätigung bedeutet, dass Marktbreite einer Trade-Idee zustimmt, die bereits durch Kurs entstanden ist. Erlaubnis bedeutet, dass Marktbreite entscheidet, welche Setups überhaupt untersuchenswert sind. Ich bevorzuge Erlaubnis. Wenn die A/D Line kontrahiert, nehme ich vielleicht trotzdem eine hochwertige Umkehr an einem wichtigen Level, aber ich behandle nicht jedes Intraday-Higher-High als Fortsetzungsgelegenheit.
Für eine faire Überprüfung speichere einen Chart-Screenshot oder eine numerische Lesung beim Einstieg. Rekonstruiere Marktbreite nicht später aus einem Chart, nachdem das Ergebnis bekannt ist. Die nützliche Frage ist nicht „hätte Marktbreite die Bewegung vorhersagen können?“ Sie lautet: „Hat die Regel die Qualität der Entscheidungen verbessert, die mit den Informationen in diesem Moment getroffen wurden?“
Wie sieht Marktbreite während eines gesunden Index-Pullbacks aus?
Ein gesunder Pullback verlangt nicht, dass die A/D Line jede Minute steigt. Ich will sehen, dass die Linie über dem vorherigen Marktbreite-Swing hält oder sich erholt, während der Kurs VWAP oder eine Nachfragezone testet. Wenn der Index zurückzieht, Marktbreite moderat kontrahiert und dann expandiert, während der Kurs das Level reclaimt, ist die interne Struktur gesünder, als ein reiner Kurs-Chart nahelegt.
Ein beschädigter Pullback ist anders. Der Kurs kann nahe seinem Hoch bleiben, während die A/D Line niedrigere Hochs macht, Advancers nachlassen und der Retest scheitert. Das ist ein Grund, das Qualitätsrating von Fortsetzungstrades zu senken. Es ist kein Befehl, bei der ersten Divergenz short zu verkaufen. Der Kurs muss trotzdem zeigen, welches Level gescheitert ist.
Für Aktientrader vergleiche ich den einzelnen Namen auch mit seiner Sektor-Marktbreite. Eine Aktie kann aus idiosynkratischen Gründen stark sein, während der Sektor schwächer wird. In diesem Fall kann die marktweite A/D Line zu breit sein, um den Trade zu entscheiden. Je spezifischer die Ausführung, desto sorgfältiger muss das Kontextuniversum gewählt werden.
Welche Marktbreite-Regel würde ich tatsächlich traden?
Ich würde die A/D Line nutzen, um auszuwählen, welche Index-Setups Aufmerksamkeit verdienen: Der Kurs liefert Level und Trigger, Marktbreite beschreibt, ob Beteiligung die Bewegung stützt, und der Stop bleibt an der Kurs-Invalidation. Eine fallende Marktbreite-Linie kann eine Fortsetzung herabstufen, ohne einen Short zu erzwingen.
Diese Regel hält den Indikator ehrlich. Er darf Trades filtern, nicht jeden Tick vorhersagen. Ich verpasse lieber eine schmale Rally, als so zu tun, als repräsentiere ein Headline-Indexhoch breite Nachfrage, wenn die internen Daten etwas anderes sagen.
Was sollte die Marktbreite-Checkliste weglassen?
Sie sollte eine universell bullishe oder bärische Lesung weglassen. Marktbreite muss zu Indexuniversum, Session und Kursereignis passen. Ihre Aufgabe ist, Beteiligung offenzulegen, nicht den Chart zu ersetzen, der Einstieg und Invalidation liefert.
Die A/D Line ist ein Beteiligungstest. Passe das Marktbreite-Universum an den Markt an, vergleiche es mit Kursstruktur und VWAP, und behandle Divergenz als Filter — nicht als Short-Signal. Ein starker SMC-Level braucht trotzdem eine definierte Invalidation.
◆ Interaktiver Check
Kannst du Marktbreite vor dem Kurs lesen?
Fragen, die Trader zu Marktbreite stellen
Die Advance-Decline Line ist ein kumulativer Marktbreite-Indikator. Jede Periode addiert steigende Werte minus fallende Werte zur vorherigen Lesung und zeigt, ob Beteiligung breiter oder schmaler wird.
Ziehe für das ausgewählte Marktuniversum die Zahl der fallenden Werte von den steigenden Werten ab und addiere diese Nettozahl zur vorherigen A/D-Lesung. Universum und Datensession müssen konsistent bleiben, damit Vergleiche überhaupt Bedeutung haben.
Eine steigende Linie bedeutet, dass steigende Werte über das Akkumulationsfenster fallende Werte überwiegen. Sie deutet auf bessere Beteiligung hin, nennt aber nicht den exakten Einstieg und garantiert keinen Kursanstieg.
Sie bedeutet, dass der Kurs ein stärkeres Hoch macht, während die A/D Line ein schwächeres Hoch macht. Die Bewegung kann schmaler sein, als sie aussieht, also warte auf Kursbestätigung, bevor du sie als Short-Idee behandelst.
Ein Breadth Thrust ist eine schnelle Ausweitung steigender Beteiligung relativ zu Decliners. Trader nutzen ihn als Hinweis auf eine mögliche Regimeverbesserung und warten dann auf Kurs-Follow-through und risiko-definierte Einstiege.
Sie kann während Cash-Markt-Sessions nützlich sein, wenn der Marktbreite-Feed zuverlässig aktualisiert. Nutze sie als Intraday-Kontextfilter neben VWAP und Kursstruktur, nicht als eigenständiges Signal.
Ja. Nutze SMC-Strukturen für Ort und Displacement und vergleiche dann die A/D Line mit der Indexbewegung. Die beiden Tools beantworten unterschiedliche Fragen: Struktur beschreibt den Kurs, Marktbreite beschreibt Beteiligung.
Die öffentlichen Quantum Algo Tools fokussieren auf Smart Money Concepts-Strukturen wie Order Blocks und Fair Value Gaps. Zeno liefert bestätigte Buy/Sell-Signale mit SL/TP und integriertem Risikomanagement; es zeichnet keine Marktbreite-Strukturen.
Ein kapitalisierungsgewichteter Index kann steigen, weil einige große Bestandteile stark sind, während mehr Aktien flach sind oder fallen. Diese Konzentration ist der Grund, warum Marktbreite Informationen hinzufügen kann, die der Headline-Index versteckt.
QuantumBot kann einen definierten Signalplan ausführen, wenn eine unterstützte Verbindung verfügbar ist. Die Regeln brauchen trotzdem Symbol, Marktbreite-Feed, Einstieg, Stop, Ziel und Risikolimit.
Quantum Algo veröffentlicht ein Ledger mit 75% über 160 geschlossene Signale, mit 120 Gewinnern und 40 Verlierern. Es ist ein prüfbarer Nachweis, kein Versprechen für ein Marktbreite-Setup oder ein einzelnes Konto.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Bester Indikator für Aktien
- Bester Indikator für Nasdaq
- Bester Indikator für S&P 500
- Academy-Lektion zu Korrelationstrading