Les credit spreads sur options expliqués : bull put et bear call spreads, gain et perte maximum, et gestion
Un credit spread est une position sur options où vous vendez une option et en achetez une autre, plus en dehors de la monnaie, à la même échéance, en encaissant une prime nette (le crédit). Un bull put spread utilise des puts sous le cours et gagne si l'action reste au-dessus du strike vendu ; un bear call spread utilise des calls au-dessus du cours et gagne si elle reste en dessous. Votre gain maximum est le crédit, votre perte maximum est l'écart entre strikes moins le crédit, et les deux sont connus avant d'entrer.
Les credit spreads sont souvent la deuxième stratégie d'options qu'on apprend après les covered calls, et pour cause : ils permettent de vendre de la prime avec une perte plafonnée dès l'entrée. Ils paraissent aussi plus sûrs qu'ils ne le sont, car ils gagnent souvent et perdent gros. Je vous présente les deux versions avec de vrais chiffres, les formules nécessaires, comment l'érosion temporelle vous aide, comment choisir les strikes, quand sortir, et un calculateur pour votre propre setup.
Qu'est-ce qu'un credit spread sur options ?
Un credit spread combine deux options du même type et de la même échéance. Vous vendez celle qui est la plus proche du cours actuel, avec plus de prime, et achetez la plus éloignée, avec moins de prime. La différence arrive sur votre compte sous forme de crédit. L'option achetée sert d'assurance : elle plafonne votre perte si l'action part fortement contre vous.
Il en existe deux types. Un bull put spread utilise des puts et gagne si l'action reste au-dessus du put vendu. Un bear call spread utilise des calls et gagne si l'action reste sous le call vendu. Les deux ont un risque défini, c'est pourquoi beaucoup de courtiers les autorisent sur des comptes qui ne peuvent pas vendre d'options à découvert. Si les options sont nouvelles pour vous, lisez d'abord le trading d'options pour débutants.
Comment fonctionne un bull put spread ? Un exemple chiffré
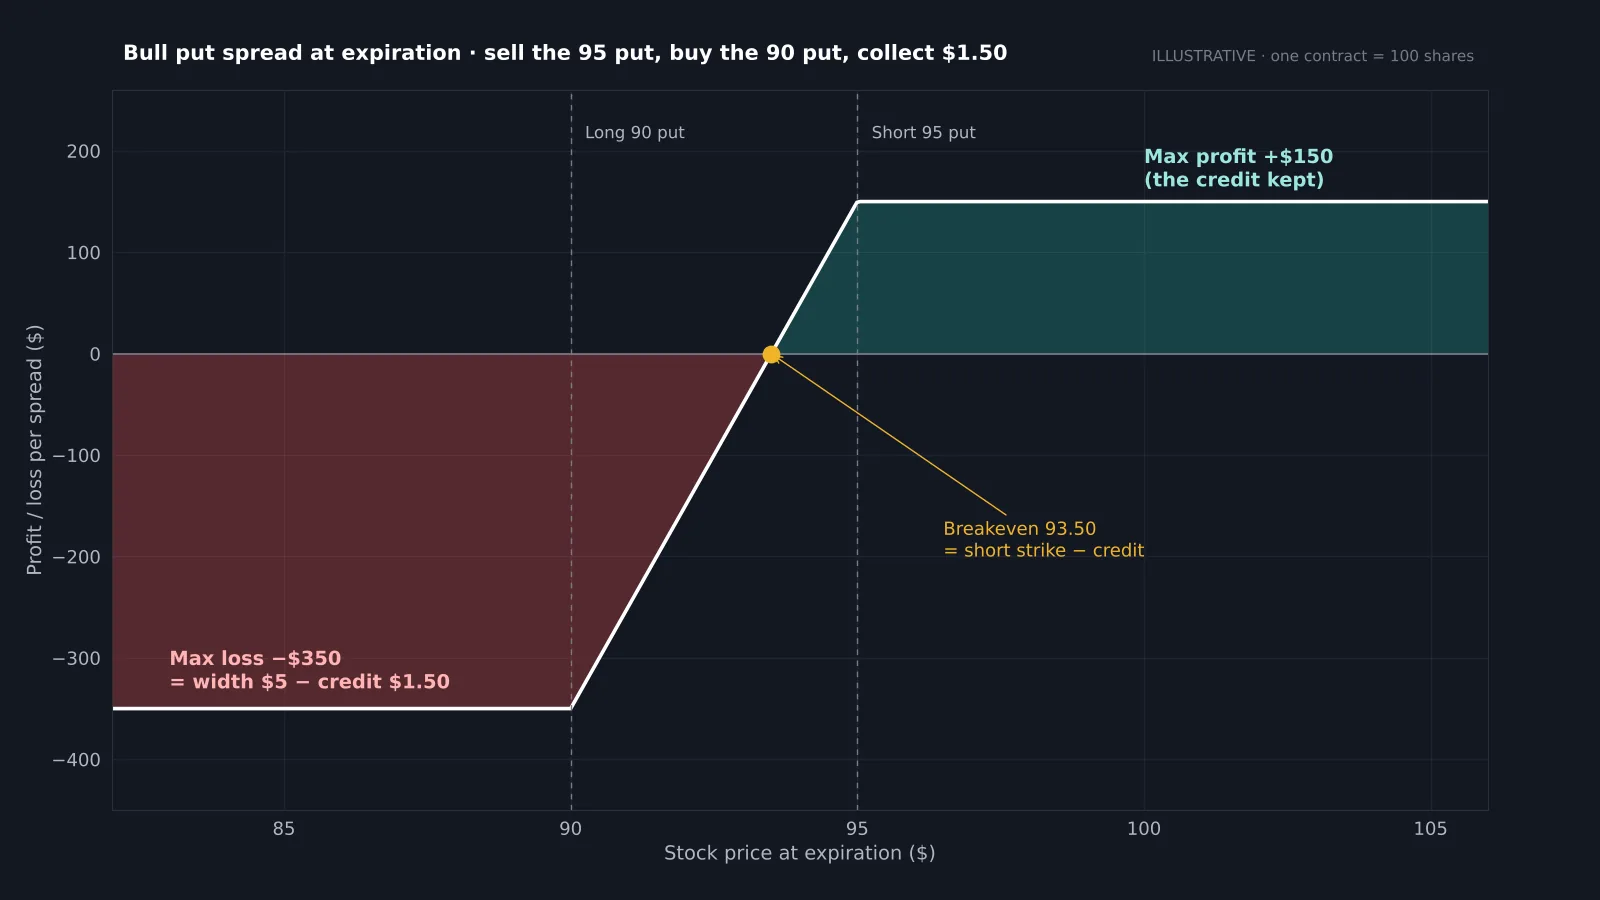
Supposons qu'une action cote 100 $ et que vous pensiez qu'elle restera au-dessus de 95 $ le mois prochain. Vous vendez le put 95 et achetez le put 90 de même échéance pour un crédit net de 1,50 $ par action, soit 150 $ par contrat (un contrat porte sur 100 actions).
| Action à l'échéance | Put vendu 95 | Put acheté 90 | Résultat par contrat |
|---|---|---|---|
| 100 $ | Expire sans valeur | Expire sans valeur | +150 $ (crédit conservé) |
| 95 $ | Expire sans valeur | Expire sans valeur | +150 $ |
| 93,50 $ | Vaut 1,50 $ | Sans valeur | 0 $ (point mort) |
| 92 $ | Vaut 3 $ | Sans valeur | −150 $ |
| 90 $ | Vaut 5 $ | Sans valeur | −350 $ (perte maximum) |
| 80 $ | Vaut 15 $ | Vaut 10 $ | −350 $ (toujours la perte maximum) |
Au-dessus de 95 $ à l'échéance, les deux puts expirent sans valeur et vous gardez les 150 $. Entre 95 $ et 90 $, vous en perdez une partie ou la totalité, le point mort étant à 93,50 $. Sous 90 $, le put acheté stoppe les dégâts : la perte est plafonnée à 350 $ quelle que soit la baisse. Vous risquez 350 $ pour gagner 150 $, le trade doit donc réussir environ 70 % du temps rien que pour être à l'équilibre avant frais.
Comment fonctionne un bear call spread ?
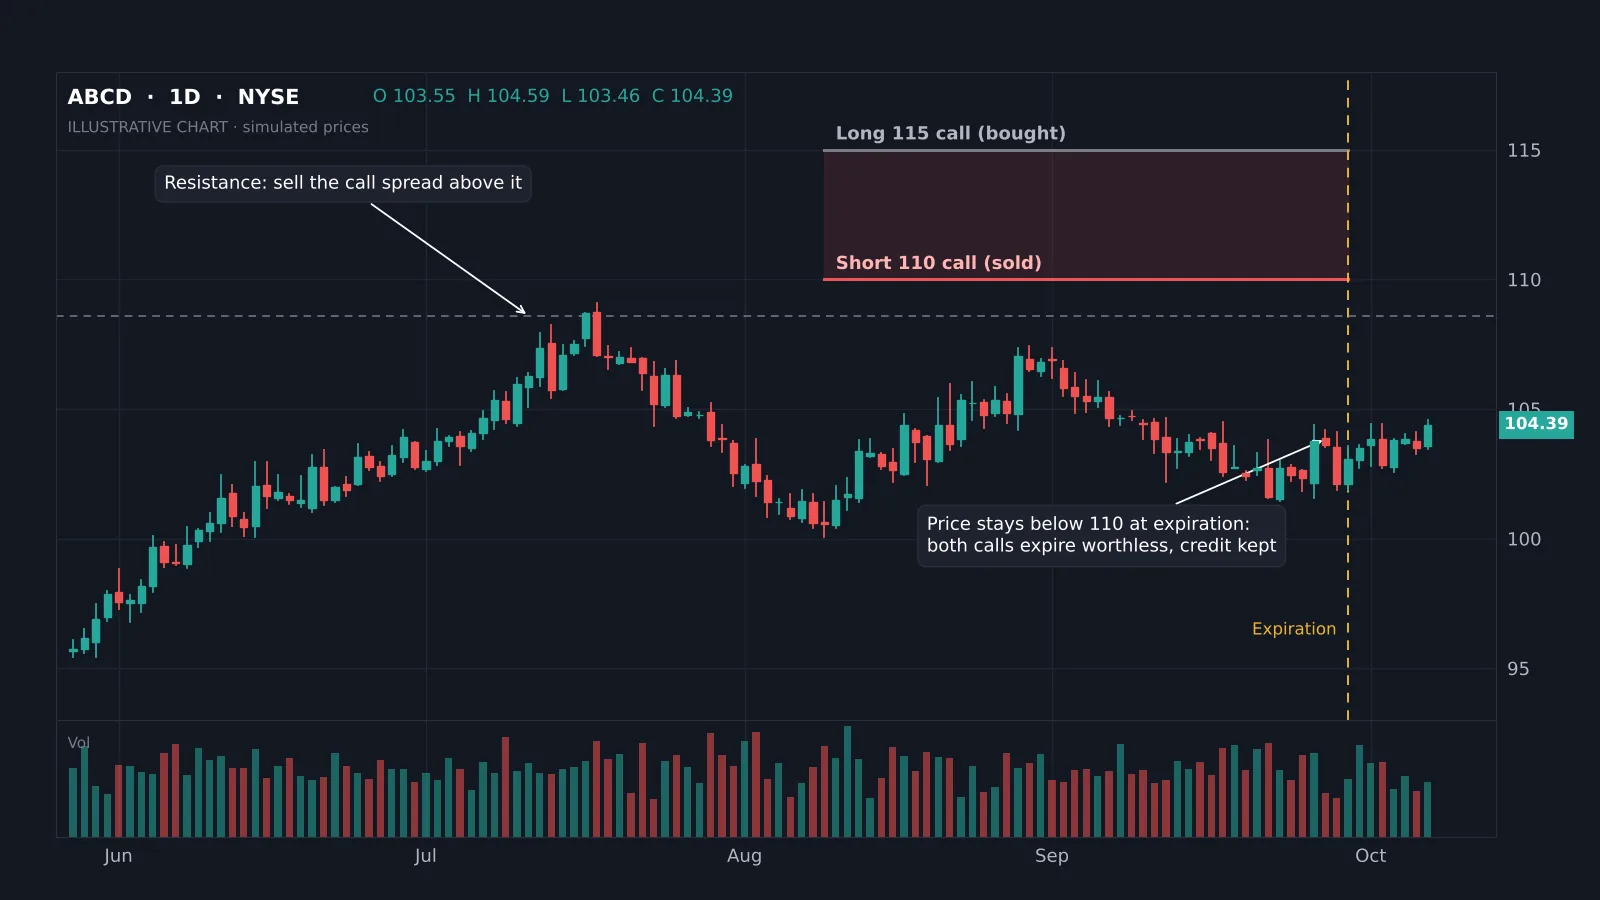
Le bear call spread est l'image inversée. Avec l'action à 104 $ qui bute sous une résistance vers 109 $, vous vendez le call 110 et achetez le call 115 pour un crédit. Si l'action reste sous 110 $ à l'échéance, les deux calls expirent sans valeur et vous gardez le crédit. Au-dessus de 115 $, la perte est plafonnée à l'écart de 5 $ moins le crédit.
Cela fonctionne le mieux sur des actions qui ont touché un plafond et perdu leur élan, d'où l'importance de lire la structure. Notre guide des supports et résistances montre comment trouver les niveaux au-dessus ou en dessous desquels vendre. Un risque supplémentaire avec les calls vendus : si l'action verse un dividende, un call vendu dans la monnaie peut être exercé par anticipation la veille de la date de détachement.
Formules du credit spread : gain maximum, perte maximum et point mort
Tout est connu à l'entrée d'un credit spread. Voici les chiffres à noter avant de passer l'ordre :
| Mesure | Bull put spread | Bear call spread |
|---|---|---|
| Gain maximum | Crédit × 100 | Crédit × 100 |
| Perte maximum | (Écart − crédit) × 100 | (Écart − crédit) × 100 |
| Point mort | Strike du put vendu − crédit | Strike du call vendu + crédit |
| Rendement sur risque | Crédit ÷ (écart − crédit) | Crédit ÷ (écart − crédit) |
| Taux de réussite pour l'équilibre | (Écart − crédit) ÷ écart | (Écart − crédit) ÷ écart |
Un raccourci utile : le delta de l'option vendue est une estimation approximative du marché de la probabilité qu'elle finisse dans la monnaie. Un put vendu avec un delta de 0,20 suggère environ 80 % de chances d'expirer sans valeur, avant gestion anticipée et skew. Le calculateur plus bas fait ces calculs pour vos propres strikes.
Comment l'érosion temporelle et la volatilité agissent-elles sur un credit spread ?
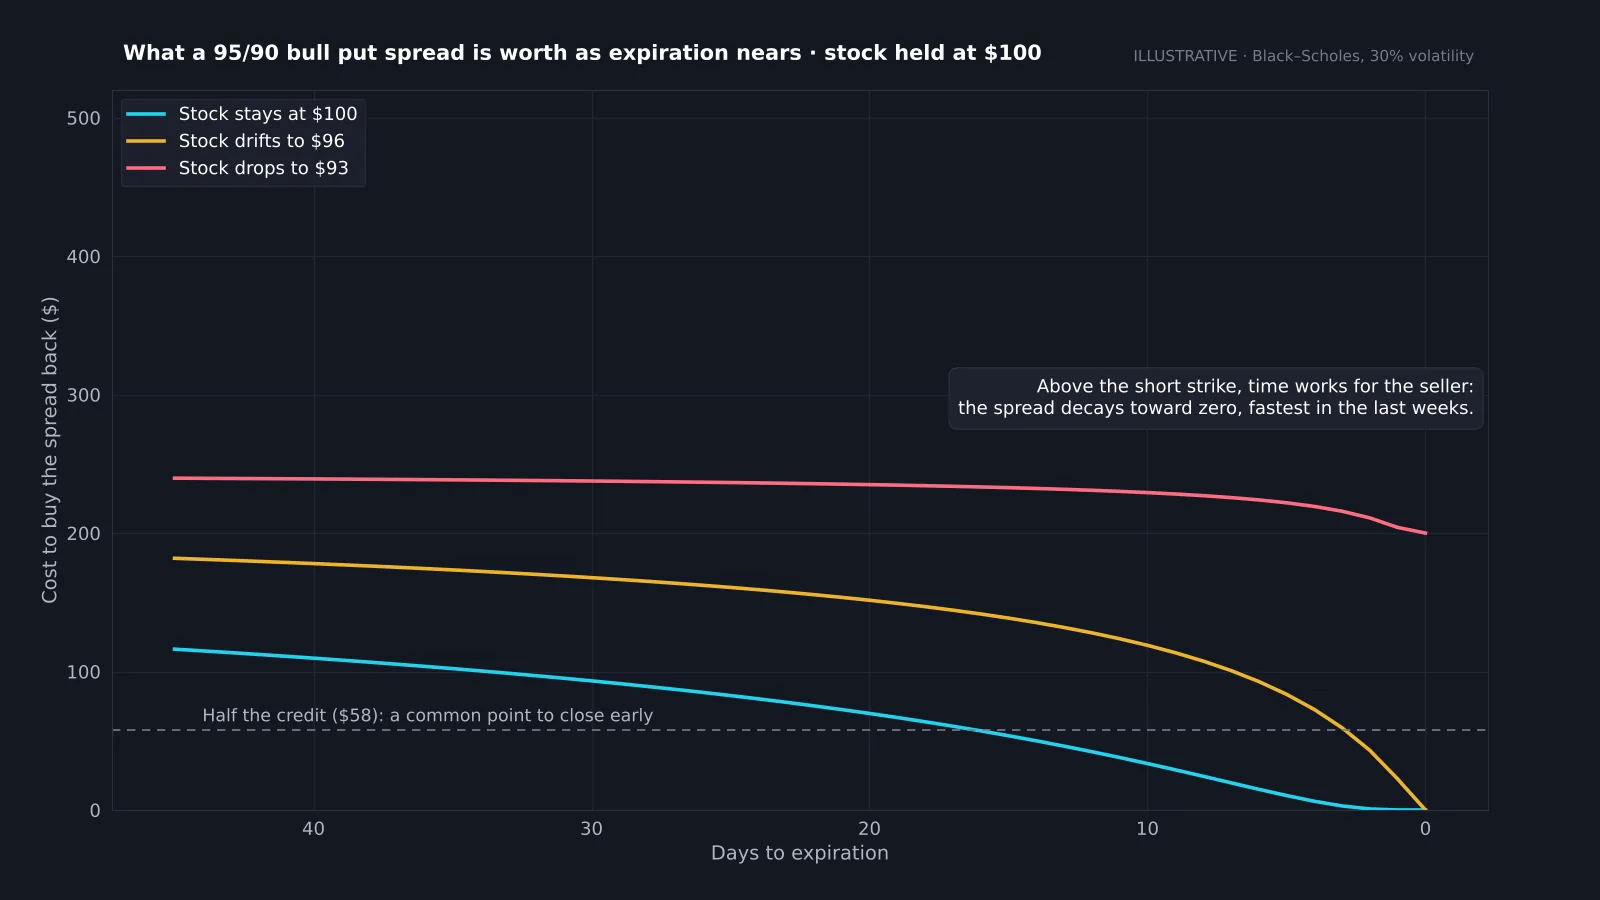
Le temps joue pour le vendeur. À l'approche de l'échéance, les options hors de la monnaie perdent de la valeur, et un spread vendu environ 1,16 $ à 45 jours devient peu à peu moins cher à racheter si l'action ne bouge pas. L'érosion est lente au début et plus rapide les dernières semaines, c'est pourquoi beaucoup de traders vendent des spreads à 30-45 jours et les clôturent bien avant l'échéance.
La volatilité agit en sens inverse. Quand la volatilité implicite monte, le prix des options monte et votre spread vendu coûte plus cher à clôturer même si l'action n'a pas bougé. Vendre des spreads quand la volatilité implicite est élevée et la voir baisser vous aide ; vendre quand elle est très basse vous donne un crédit maigre pour le même risque. Les grands événements comme les résultats peuvent faire grimper la volatilité et faire traverser vos strikes à l'action en un seul gap, c'est pourquoi beaucoup de traders évitent de garder des spreads pendant ces périodes.
Comment choisir strikes et échéance ?
- Échéance : 30 à 45 jours est une fenêtre courante : assez de prime, érosion qui accélère et temps pour ajuster.
- Strike vendu : au-delà d'un support ou d'une résistance de confiance, souvent avec un delta entre environ 0,15 et 0,30.
- Écart : des spreads plus larges encaissent plus mais risquent plus. Gardez la perte maximum dans votre risque habituel par trade.
- Crédit : une règle courante est d'encaisser au moins un quart à un tiers de l'écart ; bien moins, et le rapport risque/rendement est mauvais.
- Liquidité : tradez des options aux écarts achat-vente serrés et avec de l'intérêt ouvert ; les marchés larges mangent le crédit.
Commencez par le graphique. Un bull put spread sous un support net en tendance haussière a plus de sens qu'un spread placé à un delta au hasard. L'indicateur gratuit Institutional Key Levels aide à marquer ces niveaux, et le guide du meilleur indicateur pour les options couvre le reste.
Quand clôturer un credit spread ?
Vous n'êtes pas obligé de le garder jusqu'à l'échéance, et en général vous ne devriez pas. Règles de gestion courantes :
- Prendre ses gains tôt. Beaucoup de traders rachètent le spread à 50 % du crédit. Vous renoncez au reste pour être bien moins longtemps exposé.
- Clôturer ou rouler à environ trois semaines de l'échéance. Le gamma augmente près de l'échéance, et de petits mouvements secouent fortement le spread.
- Fixer une sortie en cas de perte. Par exemple, clôturer si le rachat coûte deux fois le crédit, ou si l'action clôture au-delà de votre strike vendu.
- Ne pas laisser expirer près des strikes. Le risque de pin peut vous laisser assigné sur une jambe et pas sur l'autre pendant un week-end.
Écrivez vos règles de sortie avant d'entrer et notez chaque trade dans un journal de trading. Les credit spreads perdent rarement mais lourdement, et le journal montre si vos gains couvrent vraiment vos pertes.
Quels sont les risques des credit spreads ?
- Profil asymétrique : vous risquez en général plus que ce que vous pouvez gagner, si bien que quelques pertes complètes effacent de nombreux gains.
- Gaps : un gap sur résultats ou nouvelle peut amener l'action directement à la perte maximum sans possibilité de sortir.
- Assignation anticipée : les options américaines vendues peuvent être exercées à tout moment, surtout dans la monnaie près de l'échéance ou avant un dividende.
- Risque de pin : si l'action clôture entre vos strikes à l'échéance, vous pouvez recevoir des actions que vous n'aviez pas prévu de détenir.
- Coûts : deux jambes signifient deux commissions et deux écarts achat-vente, à l'entrée comme à la sortie.
Rien de tout cela n'interdit les credit spreads, mais c'est une raison de les dimensionner petit. Gardez la perte maximum de chaque spread à une faible part du compte, comme dans notre guide du dimensionnement des positions.
Credit spreads vs autres stratégies de revenu
Les credit spreads se situent entre la détention d'actions et la vente d'options à découvert. Voici comment ils se comparent aux stratégies avec lesquelles on les met souvent en balance :
| Stratégie | Capital requis | Perte maximum | Idéal quand |
|---|---|---|---|
| Bull put spread | Écart − crédit | Plafonnée | Légèrement haussier ou neutre |
| Bear call spread | Écart − crédit | Plafonnée | Légèrement baissier ou neutre |
| Put couvert par du cash | Strike × 100 | Élevée (action à zéro) | Vous voulez bien acheter l'action |
| Covered call | 100 actions | Élevée (l'action baisse) | Vous détenez déjà les actions |
| Iron condor | Écart d'un côté − crédit total | Plafonnée | Action en range |
| Debit spread | Le débit payé | Le débit payé | Vous attendez un mouvement |
Si vous détenez déjà des actions, les covered calls sont la première étape naturelle. Si vous voulez une version neutre au marché, un iron condor n'est rien d'autre qu'un bull put spread et un bear call spread sur la même action.
Données de référence
| Élément | Valeur |
|---|---|
| Multiplicateur du contrat | 100 actions par contrat |
| Gain maximum | Crédit × 100 |
| Perte maximum | (Écart − crédit) × 100 |
| Point mort du bull put | Strike vendu − crédit |
| Point mort du bear call | Strike vendu + crédit |
| Fenêtre d'échéance courante | 30–45 jours |
| Delta courant du strike vendu | environ 0,15–0,30 |
| Règle courante de prise de gains | Clôturer à 50 % du crédit |
Calculateur de credit spread
Saisissez vos strikes, le crédit par action et le nombre de contrats. Le calculateur donne le gain maximum, la perte maximum, le point mort et la marge de mouvement de l'action avant de perdre de l'argent.
De quoi avez-vous besoin pour trader des credit spreads ?
Les courtiers classent les autorisations sur options par niveaux. Acheter des calls et des puts et vendre des covered calls se situent aux niveaux bas ; les spreads demandent généralement un niveau d'autorisation plus élevé et un compte sur marge, car vous êtes vendeur d'une option même si la jambe achetée la couvre. Votre courtier bloque la perte maximum en marge tant que le spread est ouvert : un spread de 5 $ d'écart avec 1,50 $ de crédit immobilise environ 350 $ par contrat.
Avant d'ouvrir le premier, vérifiez trois choses auprès de votre courtier : le niveau d'autorisation requis pour les spreads, la façon dont il gère l'assignation anticipée d'une jambe vendue, et s'il clôture automatiquement les positions près de l'échéance. Les commissions pèsent plus qu'on ne le croit avec deux jambes à l'entrée et deux à la sortie ; sur de petits crédits, elles peuvent emporter une vraie part du gain. Si vous tradez aussi des options sur futures ou voulez trader des spreads avec le capital d'une société, notre liste des prop firms d'options indique lesquelles les autorisent.
Les credit spreads sont-ils une bonne stratégie ?
Les credit spreads sont un outil solide quand vous avez une vue directionnelle ou de range et voulez une perte plafonnée. Ils conviennent aux traders patients, capables de lire supports et résistances et de gérer leurs trades avec des règles. Ils ne conviennent pas à ceux qui comptent sur un taux de réussite élevé pour remplacer un plan : le profil est asymétrique, et les pertes complètes occasionnelles font partie du jeu.
Commencez avec un contrat sur des actions ou ETF liquides, vendez au-delà d'un niveau net, prenez vos gains tôt et gardez la perte maximum petite. Quand votre journal montre des résultats positifs sur quelques dizaines de trades, augmentez la taille. Pour aller plus loin sur les options à court terme, voyez le day trading d'options.
Un credit spread vend une option plus proche et en achète une plus éloignée pour un crédit net. Le gain maximum est le crédit, la perte maximum l'écart moins le crédit, et le point mort le strike vendu moins (puts) ou plus (calls) le crédit. L'érosion temporelle vous aide, la hausse de la volatilité et les gaps vous pénalisent. Choisissez des strikes au-delà de vrais niveaux, prenez vos gains vers la moitié du crédit, clôturez avant les dernières semaines et gardez petite la perte maximum de chaque spread.
◆ Vérification interactive
Savez-vous calculer un credit spread ?
Questions des traders sur les credit spreads
Vendre une option et en acheter une moins chère, plus en dehors de la monnaie, à la même échéance, pour encaisser une prime nette avec une perte maximum plafonnée.
L'écart entre les strikes moins le crédit encaissé, multiplié par 100 pour chaque contrat.
Oui, légèrement. Il gagne si l'action reste au-dessus du strike du put vendu, il fonctionne donc aussi si l'action évolue latéralement.
Beaucoup de traders clôturent à 50 % du crédit ou à environ trois semaines de l'échéance, et fixent une sortie en perte avant d'entrer. Évitez de le garder jusqu'à l'échéance près des strikes.
Oui. L'option vendue peut être exercée par anticipation, surtout dans la monnaie près de l'échéance ou avant un dividende pour les calls vendus.
Ils plafonnent la perte et demandent beaucoup moins de marge, en échange d'un crédit plus faible. La plupart des courtiers autorisent les spreads à un niveau d'autorisation inférieur à la vente à découvert.
Un credit spread encaisse une prime et profite de l'érosion temporelle ; un debit spread paie une prime et a besoin d'un mouvement dans votre sens.
En général un compte sur marge avec une autorisation d'options pour les spreads. Les exigences varient selon le courtier.
Références et guides associés
Lire ensuite
- Trading d'options pour débutants
- Meilleures actions pour covered calls
- Day trading d'options
- Meilleur indicateur pour les options
- Qu'est-ce que la vente à découvert ?
- Prop firms d'options
- Supports et résistances
- Dimensionnement des positions
- Interactive Brokers pour le day trading
- Journal de trading