期权信用价差详解:牛市看跌价差与熊市看涨价差、最大盈亏以及如何管理
信用价差是一种期权组合:卖出一个期权,同时买入另一个同到期日、更价外的期权,收取一笔净权利金(即信用)。牛市看跌价差使用低于现价的看跌期权,只要股价保持在卖出的行权价之上就盈利;熊市看涨价差使用高于现价的看涨期权,只要股价保持在其下方就盈利。最大盈利是收取的信用,最大亏损是行权价差减去信用,两者在入场前就已确定。
信用价差通常是人们继备兑看涨之后学的第二种期权策略,原因很简单:它让你卖出权利金,同时从一开始就锁定最大亏损。但它看起来比实际更安全,因为它经常赢、偶尔大亏。我会用真实数字讲解两种版本、你需要的公式、时间衰减如何帮你、如何选行权价、何时平仓,并提供一个适合你自己设置的计算器。
什么是期权信用价差?
信用价差由两个类型和到期日相同的期权组成。你卖出离现价较近、权利金较多的那个,买入较远、权利金较少的那个。差额以信用的形式进入你的账户。你买入的期权相当于保险:如果股价大幅反向波动,它会限制你的亏损。
它有两种。牛市看跌价差使用看跌期权,股价保持在卖出的看跌期权之上就赚钱。熊市看涨价差使用看涨期权,股价保持在卖出的看涨期权之下就赚钱。两者风险都有限,因此很多券商在不允许裸卖期权的账户中也允许这类组合。如果你刚接触期权,先读期权交易入门。
牛市看跌价差如何运作?一个算例
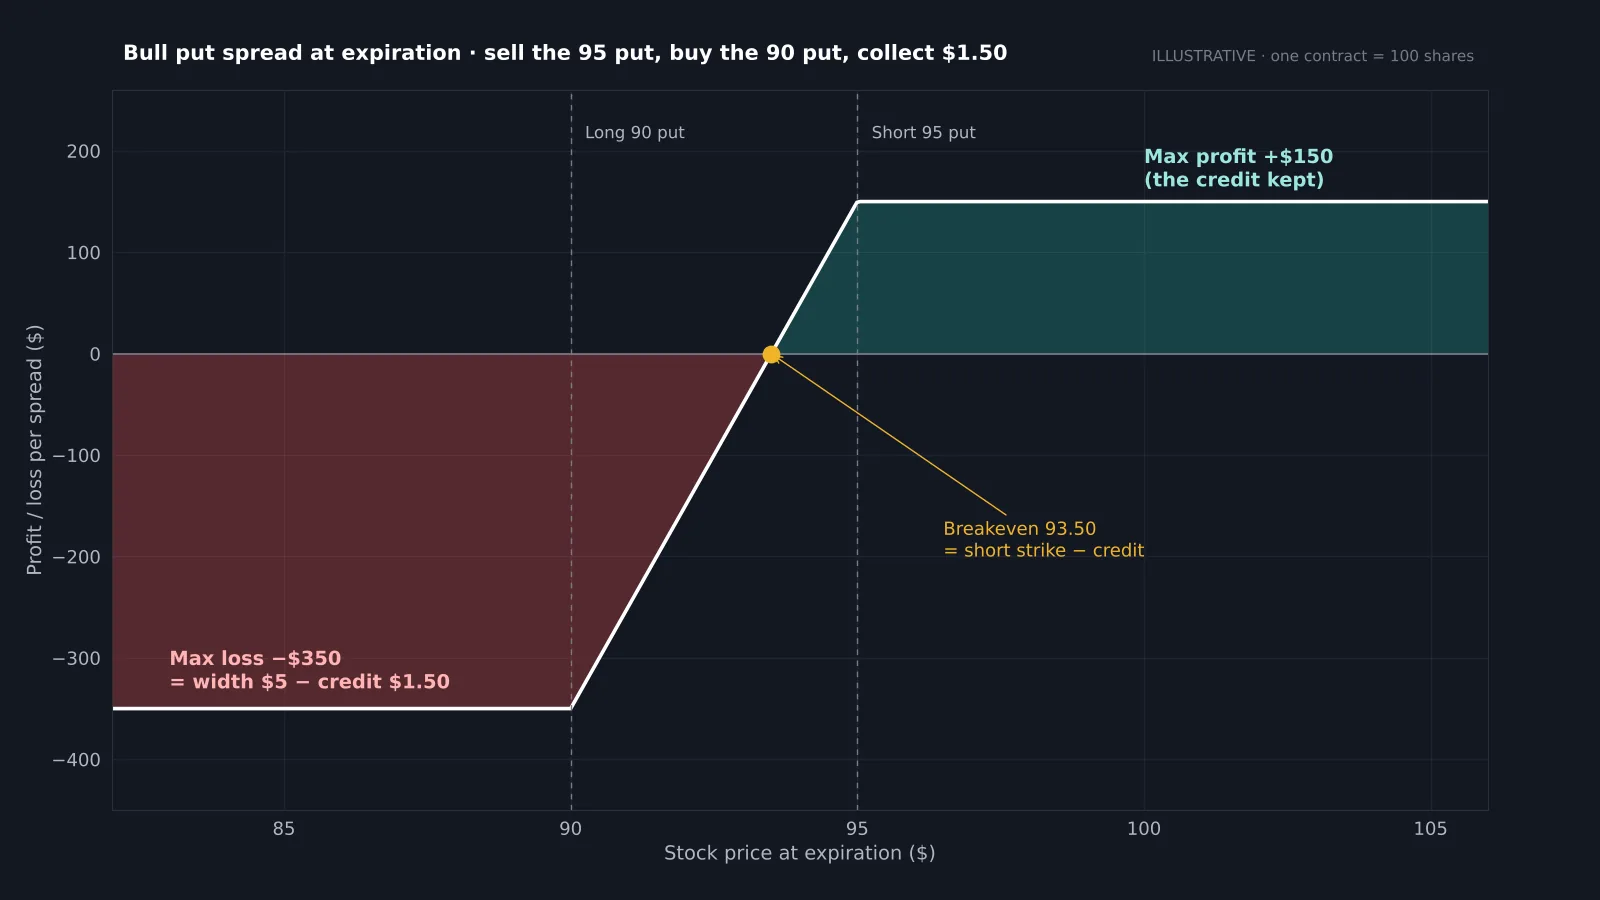
假设一只股票报 100 美元,你认为下个月它会保持在 95 美元以上。你卖出 95 看跌、买入同到期日的 90 看跌,每股净收 1.50 美元,即每张合约 150 美元(一张合约对应 100 股)。
| 到期时股价 | 卖出 95 看跌 | 买入 90 看跌 | 每张合约结果 |
|---|---|---|---|
| $100 | 作废 | 作废 | +$150(保留信用) |
| $95 | 作废 | 作废 | +$150 |
| $93.50 | 价值 $1.50 | 作废 | $0(盈亏平衡) |
| $92 | 价值 $3 | 作废 | −$150 |
| $90 | 价值 $5 | 作废 | −$350(最大亏损) |
| $80 | 价值 $15 | 价值 $10 | −$350(仍为最大亏损) |
到期时股价在 95 美元以上,两个看跌期权都作废,你留下 150 美元。在 95 到 90 美元之间,你会亏掉部分或全部信用,盈亏平衡点在 93.50 美元。低于 90 美元时,买入的看跌期权止住损失:无论股价跌多少,亏损都封顶在 350 美元。你冒 350 美元的风险去赚 150 美元,所以在不计成本的情况下,这笔交易大约要赢 70% 的次数才能打平。
熊市看涨价差如何运作?
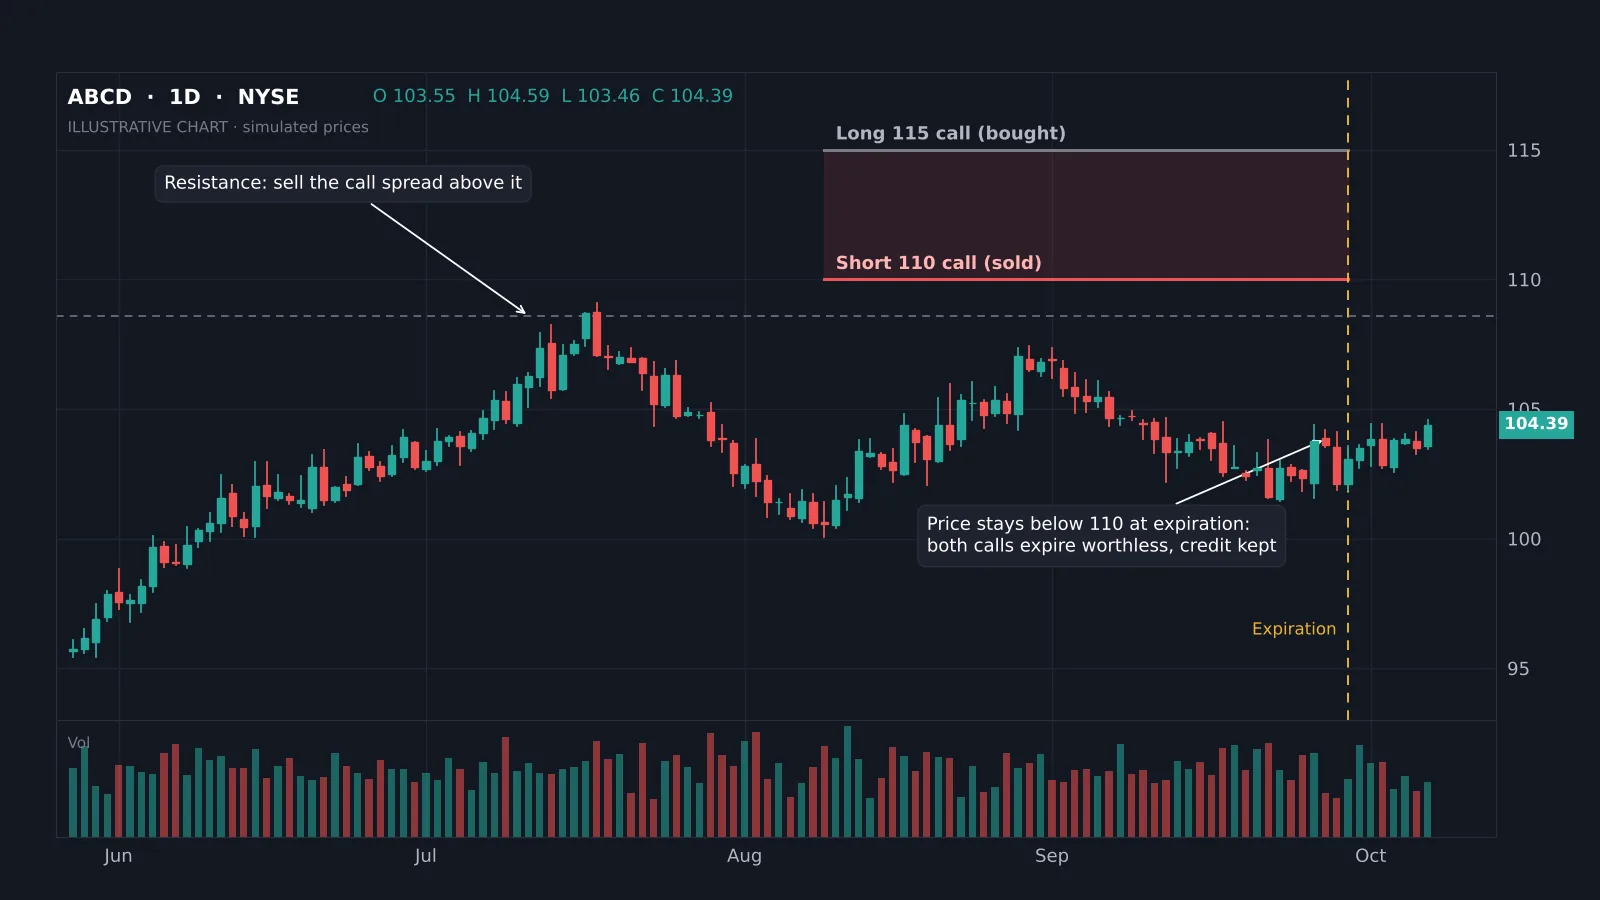
熊市看涨价差正好相反。股价在 104 美元,在约 109 美元的阻力下方停滞,你卖出 110 看涨、买入 115 看涨,收取信用。如果到期时股价低于 110 美元,两个看涨期权都作废,你保留信用。高于 115 美元时,亏损封顶在 5 美元价差减去信用。
它最适合碰到天花板、动能减弱的股票,所以读懂结构很重要。我们的支撑与阻力指南讲了如何找到可以在其上方或下方卖出的价位。卖出看涨期权还有一个额外风险:如果股票派息,价内的卖出看涨期权可能在除息日前一天被提前行权。
信用价差公式:最大盈利、最大亏损和盈亏平衡
信用价差的一切在入场时就已知。下单前把这些数字记下来:
| 指标 | 牛市看跌价差 | 熊市看涨价差 |
|---|---|---|
| 最大盈利 | 信用 × 100 | 信用 × 100 |
| 最大亏损 | (价差 − 信用)× 100 | (价差 − 信用)× 100 |
| 盈亏平衡 | 卖出看跌行权价 − 信用 | 卖出看涨行权价 + 信用 |
| 风险回报率 | 信用 ÷(价差 − 信用) | 信用 ÷(价差 − 信用) |
| 打平所需胜率 | (价差 − 信用)÷ 价差 | (价差 − 信用)÷ 价差 |
一个实用捷径:卖出期权的 Delta 大致代表市场对它到期时处于价内的概率估计。Delta 为 0.20 的卖出看跌期权,意味着大约 80% 的概率作废,这还没考虑提前管理和偏斜。下面的计算器会用你自己的行权价算出这些数字。
时间衰减和波动率如何影响信用价差?
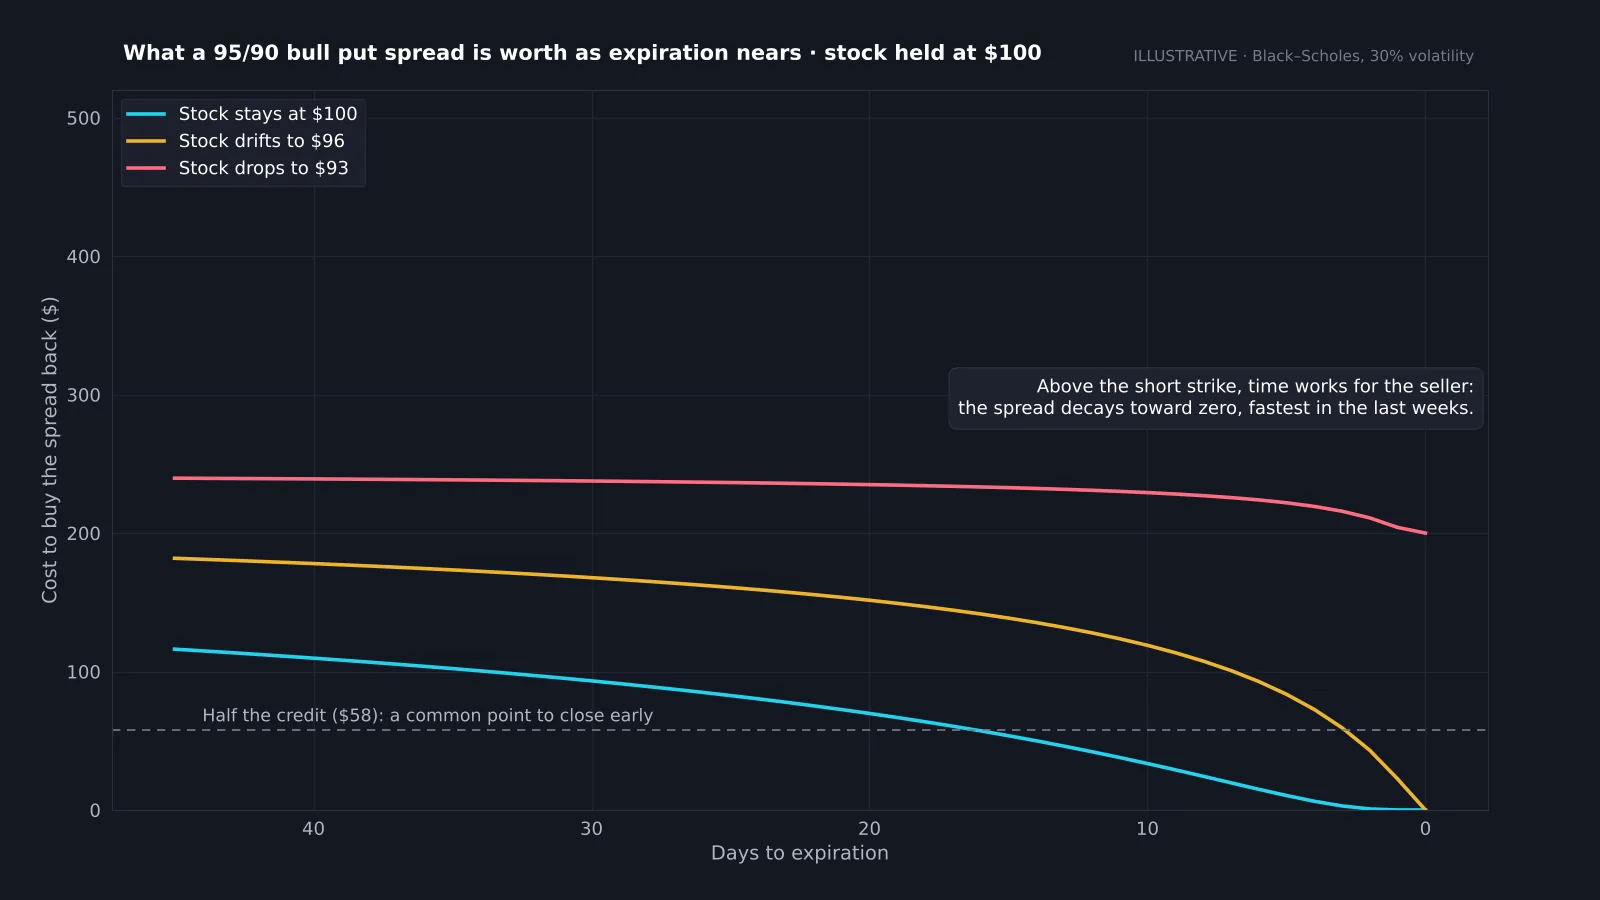
时间站在卖方一边。随着到期临近,价外期权会贬值;如果股价不动,一个在剩余 45 天时以约 1.16 美元卖出的价差,买回成本会逐渐变低。衰减开始很慢,最后几周最快,因此很多交易者在到期前 30 到 45 天卖出价差,并在到期前很久就平仓。
波动率的作用相反。隐含波动率上升时,期权价格上涨,即使股价没动,你卖出的价差平仓成本也会更高。在隐含波动率高时卖出并看着它回落对你有利;在波动率很低时卖出,同样的风险只能收到很薄的信用。财报等重大事件可能推高波动率,并让股价一个跳空就穿过你的行权价,所以很多交易者避免在这类事件期间持有价差。
如何选择行权价和到期日?
- 到期日:30 到 45 天是常见窗口:权利金足够、衰减开始加速,还有时间调整。
- 卖出行权价:放在你信任的支撑或阻力之外,Delta 通常在 0.15 到 0.30 之间。
- 价差宽度:越宽收得越多,但风险也越大。让最大亏损保持在你每笔交易的常规风险之内。
- 信用:常见经验是至少收取价差宽度的四分之一到三分之一;低得多的话,风险回报就很差。
- 流动性:交易买卖价差窄、未平仓量充足的期权;价差宽的市场会吃掉你的信用。
先看图表。在上升趋势中清晰支撑下方建立的牛市看跌价差,比随便选一个 Delta 更合理。免费的 Institutional Key Levels 指标帮你标出这些价位,最佳期权交易指标指南涵盖了其余内容。
什么时候应该平仓信用价差?
你不必持有到期,通常也不应该。常见的管理规则:
- 尽早止盈。很多交易者在赚到信用的 50% 时买回价差。你放弃剩下的部分,换来短得多的风险暴露时间。
- 剩约三周时平仓或展期。临近到期 Gamma 升高,小幅波动也会让价差大幅摆动。
- 设定止损退出。例如,当买回价差的成本达到信用的两倍,或股价收盘越过你卖出的行权价时平仓。
- 别让它在行权价附近到期。钉住风险可能让你在周末只被行权一条腿,而另一条腿没有。
入场前写下退出规则,并把每笔交易记录在交易日志中。信用价差很少亏,但一亏就很重,日志会显示你的盈利是否真的覆盖了亏损。
信用价差有哪些风险?
- 盈亏不对称:你冒的风险通常大于可能的收益,几次满额亏损就会抹掉很多次盈利。
- 跳空:财报或消息造成的跳空可能让股价直接到达最大亏损,根本来不及退出。
- 提前行权:美式卖出期权随时可能被行权,尤其是临近到期处于价内或在派息前。
- 钉住风险:如果到期时股价收在两个行权价之间,你可能被分配到本不打算持有的股票。
- 成本:两条腿意味着进出场都要付两次佣金和两次买卖价差。
这些都不是回避信用价差的理由,但都是小仓位交易的理由。把每个价差的最大亏损控制在账户的一小部分,参见我们的仓位管理指南。
信用价差与其他收入型策略对比
信用价差介于持有股票和裸卖期权之间。下面是它与常被拿来比较的策略的对比:
| 策略 | 所需资金 | 最大亏损 | 最适合 |
|---|---|---|---|
| 牛市看跌价差 | 价差 − 信用 | 有限 | 温和看涨或中性 |
| 熊市看涨价差 | 价差 − 信用 | 有限 | 温和看跌或中性 |
| 现金担保看跌 | 行权价 × 100 | 很大(股价归零) | 乐意买入该股票 |
| 备兑看涨 | 100 股 | 很大(股价下跌) | 已持有股票 |
| 铁鹰式 | 单边价差 − 总信用 | 有限 | 股价区间震荡 |
| 借方价差 | 支付的权利金 | 支付的权利金 | 预期会有行情 |
如果你已经持有股票,备兑看涨是自然的第一步。如果你想要市场中性的版本,铁鹰式就是在同一只股票上同时做一个牛市看跌价差和一个熊市看涨价差。
参考数据
| 项目 | 数值 |
|---|---|
| 合约乘数 | 每张合约 100 股 |
| 最大盈利 | 信用 × 100 |
| 最大亏损 | (价差 − 信用)× 100 |
| 牛市看跌盈亏平衡 | 卖出行权价 − 信用 |
| 熊市看涨盈亏平衡 | 卖出行权价 + 信用 |
| 常见到期窗口 | 30–45 天 |
| 卖出行权价常见 Delta | 约 0.15–0.30 |
| 常见止盈规则 | 赚到信用的 50% 时平仓 |
信用价差计算器
输入你的行权价、每股信用和合约数量。计算器会给出最大盈利、最大亏损、盈亏平衡点,以及股价能移动多少你才开始亏钱。
交易信用价差需要什么?
券商把期权权限分成不同等级。买入看涨和看跌、卖出备兑看涨属于较低等级;价差通常需要更高的审批等级和保证金账户,因为即使买入的那条腿提供了保护,你仍然卖出了一个期权。价差持仓期间,券商会把最大亏损作为保证金冻结,所以一个宽 5 美元、信用 1.50 美元的价差每张合约会占用约 350 美元。
做第一笔之前,先向券商确认三件事:价差所需的审批等级、卖出腿被提前行权时如何处理,以及临近到期是否会自动平仓。佣金比你想的更重要,进出各两条腿;信用较小时,佣金可能吃掉相当一部分利润。如果你也交易期货期权,或想用自营公司的资金交易价差,我们的期权自营公司清单列出了允许这样做的公司。
信用价差是好策略吗?
当你有方向性或区间判断、又想锁定亏损时,信用价差是可靠的工具。它适合有耐心、会看支撑与阻力、按规则管理交易的人。它不适合指望高胜率来弥补没有计划的人:盈亏是不对称的,偶尔的满额亏损是这笔买卖的一部分。
先在流动性好的股票或 ETF 上做一张合约,在清晰价位之外卖出,尽早止盈,保持最大亏损很小。当你的日志在几十笔交易中显示出正收益时,再加大仓位。更多短线期权内容,请看期权日内交易。
信用价差卖出较近的期权、买入较远的期权,收取净信用。最大盈利是信用,最大亏损是价差宽度减去信用,盈亏平衡点是卖出行权价减去(看跌)或加上(看涨)信用。时间衰减对你有利,波动率上升和跳空对你不利。把行权价放在真实价位之外,在赚到约一半信用时止盈,在最后几周之前平仓,并让每个价差的最大亏损保持很小。
◆ 互动检查
你会计算信用价差吗?
交易者关于信用价差的常见问题
卖出一个期权,同时买入一个同到期日、更价外更便宜的期权,收取净权利金,并把最大亏损锁定。
两个行权价之间的差额减去收取的信用,再乘以每张合约 100。
是的,温和看涨。只要股价保持在卖出看跌行权价之上就盈利,所以股价横盘也行。
很多交易者在赚到信用的 50% 或剩约三周时平仓,并在入场前设好止损退出。避免在行权价附近持有到期。
会。卖出的期权可能被提前行权,尤其是临近到期处于价内时,或卖出看涨期权遇到派息前。
它锁定亏损、所需保证金少得多,代价是信用较小。大多数券商对价差的审批等级要求低于裸卖。
信用价差收取权利金,靠时间衰减获利;借方价差支付权利金,需要股价朝你的方向移动。
通常需要开通价差期权权限的保证金账户。具体要求因券商而异。