VWAP-Strategie: der komplette Volume Weighted Average Price Trading-Guide
Die VWAP-Strategie nutzt den volumengewichteten Durchschnittspreis als institutionellen Referenzpreis einer Session. VWAP zeigt, wo viel Volumen wirklich gehandelt wurde, und dient als dynamischer Support, Resistance, Mean-Reversion-Anker oder Trendfilter. Besonders stark wird VWAP, wenn du ihn mit Volumen, Standardabweichung-Bändern und Marktstruktur kombinierst.
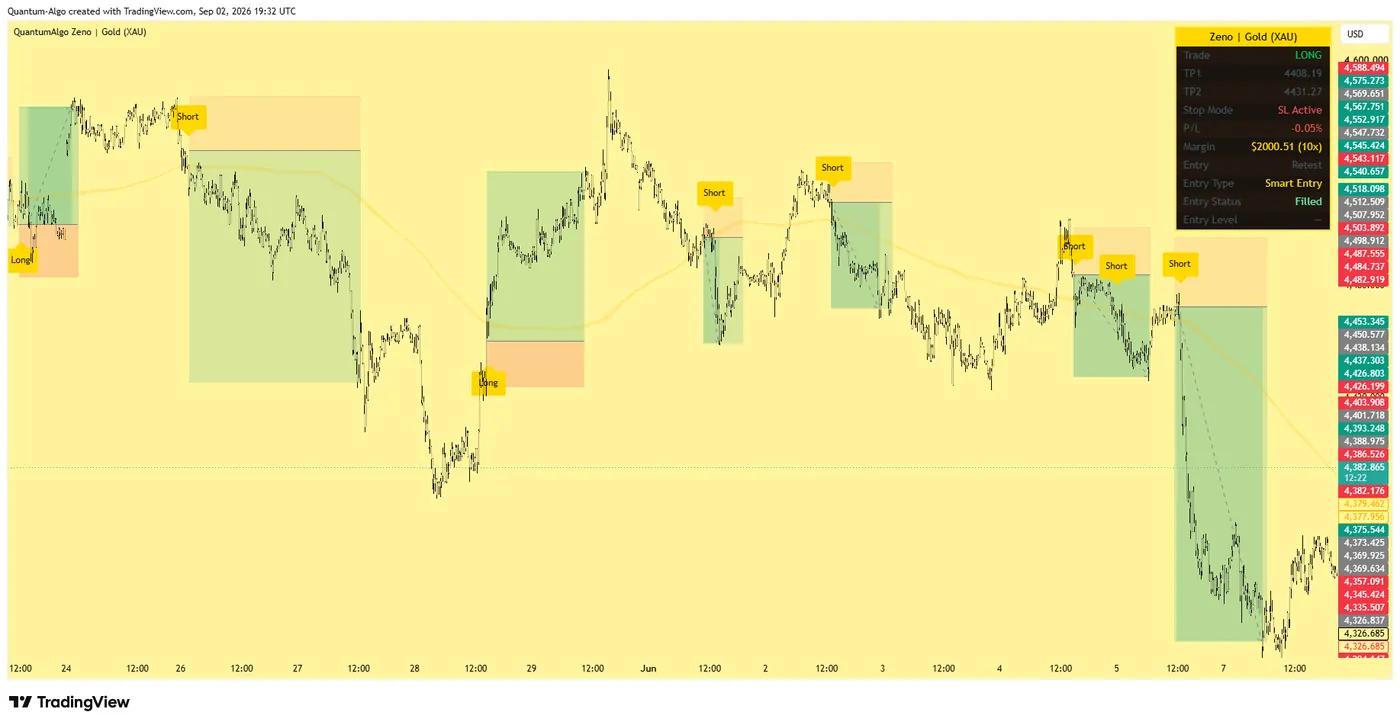
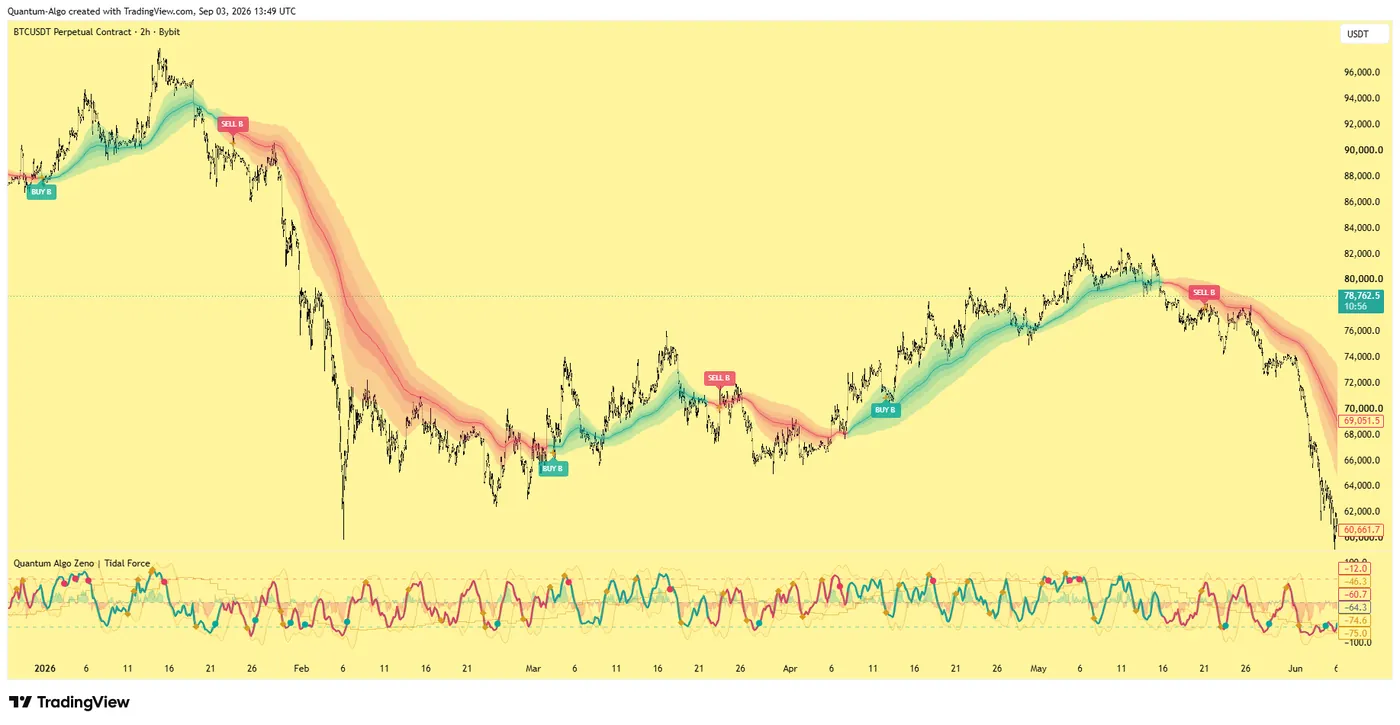
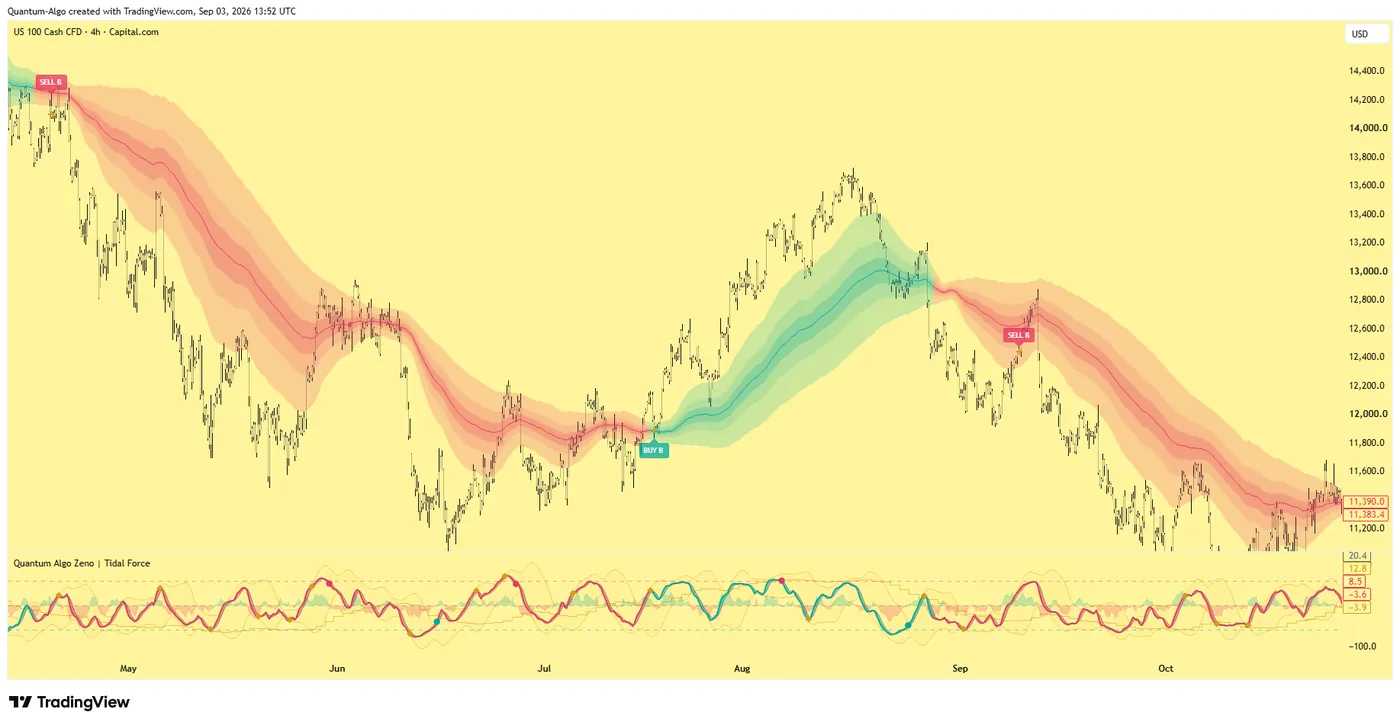
VWAP ist der eine Indikator, den Execution-Desks wirklich benutzen — nicht als Signal, sondern als Maßstab dafür, ob ein Preis fair ist. Dieser Guide erklärt die Berechnung, die Standardabweichungsbänder, Anchored VWAP, die Setups, die intraday funktionieren, und wo VWAP mit Smart Money Concepts zusammenkommt. Die echten Charts oben zeigen die Struktur, gegen die du VWAP liest.
Indikatoren, die sich öffentlich beweisen.
Ein Engine, vier Präzisionswerkzeuge — der Gold-(XAU-)Scalper, die institutionelle Gravity Zone, der Zeno-Momentum-Oszillator und Zeno Stocks für Aktien.
1. Was ist VWAP?
VWAP (Volume Weighted Average Price) ist der durchschnittliche Preis, zu dem ein Asset während einer Trading-Session gehandelt wurde, gewichtet nach dem Volumen auf jedem Preislevel. Ein einfacher gleitender Durchschnitt behandelt jede Periode gleich. VWAP macht das nicht. VWAP gibt Perioden mit hoher Handelsaktivität mehr Gewicht und zeigt dadurch genauer, wo wirklich nennenswerter Handel stattgefunden hat.
VWAP resetet am Beginn jeder Session, meistens zum Marktopen, und akkumuliert dann im Tagesverlauf. Dadurch entsteht eine einzelne Benchmark-Linie, die institutionelle Trader weltweit als Standard für Ausführungsqualität nutzen. Wenn du intraday handelst, ist diese Linie oft näher an der echten institutionellen Referenz als ein normaler Moving Average.
Die Bedeutung von VWAP kommt aus seiner institutionellen Nutzung. Mutual Funds, Pensionsfonds, Hedgefonds und Prop-Trading-Firmen führen große Orders aus, die nicht zu einem einzigen Preis gefüllt werden können. Sie müssen die Order über Stunden oder Tage verteilen, damit sie den Markt nicht gegen sich selbst bewegen. Der Standard für die Bewertung dieser Ausführung ist der Vergleich mit VWAP: Hat der Fonds im Durchschnitt besser als VWAP gekauft oder verkauft, war die Ausführung gut. War der durchschnittliche Fill schlechter als VWAP, war die Ausführung schwach.
Portfolio-Manager bewerten Trader-Performance gegen VWAP. Algorithmen werden ausdrücklich gebaut, um "at VWAP" oder leicht besser auszuführen. Das macht VWAP nicht zu einer magischen Linie. Es macht VWAP zu einem Preis, um den herum echtes institutionelles Verhalten stattfindet.
Diese institutionelle Nutzung erzeugt eine selbstverstärkende Dynamik. Weil Institutionelle um VWAP herum ausführen, wirkt der Indikator während der Session oft als dynamischer Support und Resistance. In seitlichen Phasen pendelt der Preis häufig um VWAP. In Aufwärtstrends respektiert der Preis VWAP oft als Support. In Abwärtstrends scheitert der Preis oft von unten an VWAP. Retail-Trader können dieses Verhalten nutzen, weil VWAP-Signale keine willkürlichen Linien sind. Sie markieren Bereiche, in denen echte Ausführung großer Teilnehmer stattfindet.
VWAP ist vor allem für Intraday- und kurzfristige Trader relevant. Daytrader nutzen VWAP als primäre Intraday-Referenz. Scalper nutzen VWAP und seine Standardabweichung-Bänder für Mean-Reversion-Entries. Auch Swing Trader beobachten VWAP für Kontext, weil der faire Wert des Tages breitere Entscheidungen beeinflussen kann. Für Position-Trading ist der Standard-VWAP mit täglichem Reset weniger relevant. Dort liefern mehrtägige VWAP-Varianten oder Anchored VWAP besseren Kontext. Der täglich resetende Standard-VWAP bleibt aber der institutionelle Goldstandard für die einzelne Session.
Für breiteren Day-Trading-Kontext verweist die Quelle auf den Day-Trading-Strategies-Guide.
2. Wie wird VWAP berechnet?
Die Berechnung von VWAP ist konzeptionell einfach, obwohl der Wert im Laufe der Session laufend akkumuliert wird.
Die VWAP-Formel lautet: VWAP = Σ(Preis × Volumen) / Σ(Volumen) über die kumulierte Periode. In der Praxis wird das so berechnet: VWAP = Summe aus jedem typischen Preis × Volumen geteilt durch die Summe des gesamten Volumens seit Session-Start. Der "typische Preis" ist meistens (High + Low + Close) / 3 für jede Periode. Manche Implementierungen verwenden einfach den Close.
Der Akkumulationseffekt ist wichtig. Ein Moving Average rollt weiter und lässt die älteste Periode fallen. VWAP tut das nicht. VWAP akkumuliert ab dem Session-Start. Jede neue Periode fügt ihren volumengewichteten Preis zur laufenden Summe hinzu. Früh in der Session ist VWAP volatil, weil nur wenige Datenpunkte vorhanden sind. Je weiter die Session läuft, desto stabiler wird VWAP, weil neue Perioden proportional weniger Einfluss haben. Genau deshalb steigt die Zuverlässigkeit von VWAP-Signalen oft, je reifer die Session ist. Nachmittags-Signale sind typischerweise verlässlicher als Signale direkt nach dem Open.
Viele Trader fügen Standardabweichung-Bänder um VWAP hinzu. Typisch sind +1σ und +2σ oberhalb sowie -1σ und -2σ unterhalb von VWAP. Diese Bänder messen, wie weit der Preis relativ zur typischen Volatilität der Session vom VWAP abweicht. Berührungen der +2σ- oder -2σ-Bänder zeigen statistisch ungewöhnliche Ausdehnungen vom VWAP. Solche Ausdehnungen können Reversion-Chancen liefern. Die Bänder erfüllen eine ähnliche Funktion wie Bollinger Bands, sind aber um VWAP zentriert statt um einen einfachen gleitenden Durchschnitt.
Der Session-Reset ist ein zentraler Punkt. VWAP resetet am Beginn jeder Trading-Session. Bei US-Aktien ist das 9:30 AM ET. Bei Futures ist es oft 6 PM ET am Vortag, also das CME-Open. Bei Forex, wo der Markt 24 Stunden läuft, nutzen Trader meistens entweder Daily VWAP mit Reset um 5 PM ET oder Anchored VWAP, der an einem gewählten Ereignis startet. Der Reset zählt. VWAP aus der gestrigen Session hat keine Relevanz für die heutige Ausführung.
Anchored VWAP ist eine wichtige Variante. Brian Shannon machte "Anchored VWAP" 2023 stark populär. Dabei startet VWAP nicht am Session-Beginn, sondern an einem bestimmten bedeutenden Ereignis. Häufige Anker sind wichtige News-Events, Earnings-Releases, Breakout-Level, zentrale Hochs oder zentrale Tiefs. Anchored VWAP misst den durchschnittlichen institutionellen Ausführungspreis seit diesem Ereignis. Besonders nützlich ist das in mehrtägigem oder wöchentlichem Kontext, wo der normale Session-VWAP zu eng ist.
3. Warum Institutionelle VWAP nutzen
Wenn du verstehst, warum Institutionelle VWAP beobachten, werden VWAP-Strategien für Retail-Trader deutlich effektiver. Das Verhalten ist strukturell, nicht willkürlich.
Das Problem ist der Execution Benchmark. Stell dir vor, ein Mutual Fund muss 500.000 Aktien eines Titels kaufen, der pro Tag 2 Millionen Aktien handelt. Würde der Fonds diese Menge auf einmal kaufen, würde er den Preis stark nach oben drücken und durch schlechte Ausführung hunderttausende Dollar verlieren. Stattdessen verteilt der Fonds die Ausführung über den Tag in kleineren Stücken. Danach stellt sich die Frage: Wie misst der Fonds, ob die Ausführung effizient war? Die Standardantwort lautet: Der durchschnittliche Fill-Preis wird mit VWAP verglichen. Ein Fill auf oder besser als VWAP bedeutet gute Ausführung. Ein Fill schlechter als VWAP bedeutet schlechte Ausführung.
Die Umsetzung läuft über VWAP-Algorithmen. Große Institutionen führen heute nicht mehr manuell jede Order aus. Sie nutzen VWAP-Algorithmen, die große Orders automatisch in hunderte oder tausende kleine Stücke schneiden. Jedes Stück wird zu Punkten ausgeführt, die den durchschnittlichen Ausführungspreis nahe an VWAP bringen sollen. Diese Algorithmen laufen während des gesamten Handelstages in tausenden Aktien. Das kollektive Verhalten dieser Algos erzeugt die selbstverstärkende VWAP-Dynamik. Sie kaufen eher, wenn der Preis unter VWAP liegt, weil das bessere Ausführung bietet. Sie verkaufen eher, wenn der Preis über VWAP liegt.
Die Retail-Implikation ist direkt. Wenn der Preis unter VWAP liegt, sind institutionelle Algorithmen wahrscheinlicher auf der Käuferseite. Wenn der Preis über VWAP liegt, sind sie wahrscheinlicher auf der Verkäuferseite. Das ist keine Verschwörungstheorie. Es ist die strukturelle Art, wie Institutionelle große Orders ausführen. Retail-Trader, die sich mit diesem Flow ausrichten, kaufen in Range-Bedingungen eher unter VWAP und verkaufen eher über VWAP. Trader, die VWAP faden, also über VWAP kaufen und unter VWAP verkaufen, handeln oft gegen institutionelle Ausführung.
Der Trendkontext verändert diese Logik. Die oben genannte Idee gilt vor allem in Range-Phasen oder leicht gerichteten Märkten. In starken Trends wird VWAP eher eine nachlaufende Referenz als ein Mittelwert. Starke Aufwärtstrends handeln lange über VWAP, und VWAP selbst zieht der Rally hinterher. In diesem Kontext sind Pullbacks zu VWAP von oben Kaufgelegenheiten, weil institutionelle Algos während Dips akkumulieren können. In Abwärtstrends liefern Pullbacks von unten an VWAP eher Short-Gelegenheiten.
Die Volumenbestätigung entscheidet viel. Die Zuverlässigkeit von VWAP hängt vom Volumen ab. Märkte mit deutlicher institutioneller Beteiligung respektieren VWAP stärker. Dazu gehören Large-Cap-Aktien, große Indizes, beliebte Futures und wichtige Forex-Paare. Dünne Märkte mit wenig institutionellem Flow, etwa Small Caps, exotische Krypto-Märkte oder illiquide Forex-Paare, respektieren VWAP weniger zuverlässig. Du solltest immer prüfen, wie tief und institutionell ein Markt ist, bevor du VWAP-Signale handelst.
4. Die 5 VWAP-Signaltypen
VWAP erzeugt fünf unterschiedliche Signaltypen. Jeder hat seinen eigenen Anwendungskontext.
Signal 1: VWAP Mean Reversion in Range-Märkten. In Range-Märkten ohne klaren Trend, oft bei ADX unter 20, pendelt der Preis um VWAP. Longs entstehen, wenn der Preis deutlich unter VWAP ausdehnt, etwa Richtung -2σ. Shorts entstehen, wenn der Preis deutlich über VWAP ausdehnt, etwa Richtung +2σ. Das Ziel ist VWAP. Der Stop-Loss liegt jenseits des nächsten Standardabweichung-Levels. In bestätigten Ranges liegen Trefferquoten oft bei 60–70 %. Das ist der klassische Intraday-Mean-Reversion-Trade.
Signal 2: VWAP als Trend-Support oder Trend-Resistance. In Trendmärkten wirkt VWAP nicht als Mittelwert, sondern als dynamischer Support im Aufwärtstrend oder Resistance im Abwärtstrend. Pullbacks zu VWAP von oben stellen Kaufgelegenheiten dar. Pullbacks zu VWAP von unten stellen Short-Gelegenheiten dar. Du handelst mit dem Trend bei VWAP-Touches. In bestätigten Trends liegen Trefferquoten häufig bei 65–70 %.
Signal 3: VWAP Breakouts zur Trend-Initiierung. Wenn der Preis klar über VWAP bricht, nachdem er längere Zeit darunter gehandelt hat, entsteht ein Trendstart-Signal. Dasselbe gilt spiegelverkehrt für Brüche nach unten. Der Breakout zeigt, dass sich der institutionelle Flow verschoben hat. Kombiniert mit Volumenbestätigung starten VWAP-Breakouts oft anhaltende Richtungsbewegungen. Das Signal ist besonders in den ersten 90 Minuten der Session relevant.
Signal 4: Berührungen der Standardabweichung-Bänder. Touches von +2σ oder -2σ zeigen eine statistisch ungewöhnliche Abweichung vom VWAP. In Range-Märkten gehen solche Touches häufig einer Rückkehr zum VWAP voraus. In Trendmärkten können sie anzeigen, dass die Euphorie oder Panik des Trends kurzfristig überdehnt ist. Für Entries kombinierst du sie am besten mit Reversal-Kerzen. Besonders effektiv sind bullische oder bärische Engulfing-Patterns direkt an den Bändern.
Signal 5: VWAP + Anchored VWAP Konfluenz. Das ist eine fortgeschrittene Anwendung. Du nutzt den normalen Session-VWAP für Intraday-Kontext und zusätzlich Anchored VWAP von einem wichtigen Ereignis, etwa einem aktuellen Hoch, Tief, Earnings-Event oder News-Impuls. Wenn der Preis beide VWAP-Varianten am selben Level trifft, entsteht eine Konfluenz mit höherem Edge. Besonders stark ist das, wenn beide VWAPs zusätzlich mit strukturellen Levels zusammenfallen.
Die Signalhierarchie hilft bei der Priorisierung. Am zuverlässigsten ist VWAP + Anchored VWAP + strukturelle Konfluenz, oft mit Trefferquoten über 75 %. Danach kommt VWAP als Trend-Support oder Resistance in bestätigten Trends mit etwa 65–70 %. Danach folgt Mean Reversion in bestätigten Ranges mit etwa 60–70 %. Danach kommen Standardabweichung-Band-Touches mit Candle-Bestätigung bei etwa 60–65 %. Breakouts in den ersten 90 Minuten liegen oft bei 55–65 %. Entscheidend ist, dass das Signal zum Marktregime passt.
Automatisiere deine Trades. Lass Quantum Algo für dich traden.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — mit dem Plan, den du festlegst.
5. Wie handelst du VWAP? Vier bewährte Strategien
Strategie 1: VWAP Mean Reversion (Einsteiger)
Das ist die grundlegende VWAP-Strategie. Zuerst prüfst du, ob der Markt wirklich seitwärts läuft, zum Beispiel mit ADX unter 20. Wenn der Preis deutlich über VWAP ausdehnt, Richtung +1σ oder +2σ, wartest du auf eine bärische Rejection-Kerze. Dann gehst du Short. Der Stop-Loss liegt hinter +2σ plus 0,5 ATR. Das Ziel ist VWAP. Für Longs spiegelst du die Logik an -2σ. Die Strategie funktioniert am besten zur Mittagszeit, etwa 10:30–2:30 ET, wenn Range-Bedingungen häufiger dominieren.
Erwartete Kennzahlen: In Ranges liegt die Trefferquote oft bei 60–70 %. Das CRV liegt häufig bei 1,5:1 bis 2,5:1. Die Strategie ist einfach, aber sie verlangt Disziplin beim Marktregime. Mean Reversion in einem echten Trend ist kein Mean-Reversion-Setup, sondern oft ein Verlusttrade.
Strategie 2: VWAP Trend Pullback (Fortgeschritten)
Diese Strategie handelt Trendfortsetzung. Zuerst bestätigst du einen Trend, etwa mit ADX über 25 und klarer Richtungsstruktur. In Aufwärtstrends wartest du auf Pullbacks zu VWAP. Dort steigst du Long ein, wenn eine bullische Reversal-Kerze am VWAP entsteht. Der Stop-Loss liegt unter VWAP plus 0,5 ATR. Das Ziel ist das vorherige Swing High oder das nächste strukturelle Level. Für Shorts spiegelst du die Logik in Abwärtstrends.
Der Grund, warum das funktioniert, ist institutionell. In Aufwärtstrends akkumulieren VWAP-Algos oft bei Pullbacks zum VWAP. Wenn du dich mit diesem Flow ausrichtest, handelst du nicht gegen die große Ausführung, sondern mit ihr. In bestätigten Trends entstehen damit oft Trefferquoten von 65–70 % und CRVs von 2:1 bis 4:1.
Strategie 3: VWAP + Pivot Points Konfluenz (Fortgeschritten)
Diese Strategie kombiniert VWAP mit Daily Pivot Points. Wenn VWAP mit wichtigen Pivot-Leveln wie P, R1, R2, S1 oder S2 zusammenfällt, bekommt das Signal deutlich mehr Gewicht. Du kombinierst den institutionellen Ausführungsbenchmark VWAP mit breit beobachteten Support- und Resistance-Leveln aus Pivot Points. Diese Überlappung erzeugt oft saubere Entries, weil mehrere Gruppen denselben Bereich beobachten.
Die Quelle verweist für die Pivot-Berechnung auf den Pivot Points Guide. Entscheidend ist nicht, möglichst viele Linien auf den Chart zu legen. Entscheidend ist, ob VWAP und ein Pivot-Level wirklich auf demselben Preisbereich liegen und ob der Kursverlauf dort reagiert.
Strategie 4: VWAP + SMC Konfluenz (Fortgeschritten)
Das ist die institutionelle Variante. Du suchst VWAP-Touches, die mit bullischen Order Blocks für Longs oder bärischen Order Blocks für Shorts zusammenfallen. VWAP liefert den Intraday-Ausführungsbenchmark. Der Order Block liefert den Kontext institutioneller Positionierung über mehrere Sessions. Wenn beides am gleichen Level liegt, hat der Trade zwei unabhängige Gründe.
Für Longs suchst du VWAP als Support und einen bullischen Order Block in derselben Zone. Für Shorts suchst du VWAP als Resistance und einen bärischen Order Block. Diese Kombination kann Trefferquoten von 75 % oder mehr erzeugen, wenn Marktregime, Volumen und Higher-Timeframe-Kontext passen.
Die Quelle verweist hier auf den Order Block Trading Guide.
6. Häufige VWAP-Fehler
Fehler 1: VWAP für Swing- oder Position-Trading verwenden. VWAP resetet täglich, deshalb ist seine primäre Anwendung Intraday. Swing- und Position-Trader sollten Anchored VWAP von wichtigen Ereignissen, Weekly-VWAP-Varianten oder andere mehrtägige Referenzen nutzen. Der normale Session-VWAP verliert jenseits eines einzelnen Handelstags seine Bedeutung.
Fehler 2: VWAP in Sessions mit niedrigem Volumen handeln. Die Zuverlässigkeit von VWAP hängt von institutioneller Beteiligung ab. Premarket, Aftermarket und Feiertagssessions haben begrenzten institutionellen Flow. VWAP-Signale in solchen Zeiten tragen weniger Gewicht. Handle VWAP hauptsächlich während regulärer Session-Zeiten mit normalem Volumen.
Fehler 3: Starke VWAP-Breakouts faden. Wenn der Preis in den ersten 90 Minuten klar über oder unter VWAP bricht und das mit erhöhtem Volumen passiert, ist ein Trendstart wahrscheinlich. Den Breakout sofort zu faden, also die Gegenseite zu nehmen, führt oft zu kumulierten Verlusten. Handle VWAP-Breakouts in der Opening-Phase eher mit der Bewegung als dagegen.
Fehler 4: Volumenkontext ignorieren. VWAP selbst ist Volumen, aber auch das umliegende Volumen zählt. VWAP-Touches bei fallendem Volumen erzeugen oft schwache Reaktionen. VWAP-Touches mit erhöhtem Volumen erzeugen stärkere Reaktionen. Prüfe deshalb immer das Volumen rund um den Signalpunkt.
Fehler 5: VWAP in Trendmärkten als Mittelwert behandeln. In starken Trends wird VWAP zu einer nachlaufenden Referenz, nicht zu einem Mittelwert. Wer in einem Aufwärtstrend Pullbacks zu VWAP shortet oder in einem Abwärtstrend VWAP blind kauft, handelt gegen das Regime. Die Strategie muss zum Markt passen.
Fehler 6: Keine Standardabweichung-Bänder verwenden. Die Bänder liefern kritischen Kontext dazu, wie ungewöhnlich eine Abweichung ist. Touches von ±2σ zeigen statistisch extreme Werte. Touches von ±1σ zeigen moderate Abweichung. Ohne Bänder fehlt dir ein wichtiger Kontext für Mean-Reversion-Setups.
7. Wissen testen
Sieben Fragen zum VWAP-Trading.
Frage 1 von 7
8. VWAP + Smart Money Concepts
VWAP liefert den Intraday-Benchmark institutioneller Ausführung. Smart Money Concepts liefern den mehrtägigen Kontext institutioneller Positionierung. Die Kombination erzeugt einige der saubersten Day-Trading-Setups, die Retail-Trader nutzen können.
Quantum Algo für VWAP-Trader:
• Order-Block-Erkennung an VWAP-Leveln — Intraday-Ausführung trifft mehrtägige Positionierung
• FVG-Erkennung — Gap-Fills werden über VWAP Mean Reversion getimt
• Liquidity Sweep Alerts — VWAP-Touches nach Sweeps liefern oft Entries mit hohem Edge
• Multi-Timeframe-Kontext — VWAP kombiniert mit HTF-SMC-Struktur
• Smart Alerts — Benachrichtigung, wenn VWAP + SMC-Konfluenz entsteht
VWAP ist die Fair-Value-Referenz der Session, keine Kauf-Verkauf-Linie: Pullbacks zum VWAP im Trend, Rückkehr zur Mitte aus überdehnten Bändern, Anchored VWAP ab dem Ereignis, das den Preis verändert hat — und immer mit Struktur als Bestätigung. Ein Order Block auf dem VWAP ist ein Setup; ein VWAP allein ist eine Linie.
◆ Interaktiver Check
Liest du VWAP richtig?
Häufig gestellte Fragen
VWAP (Volume Weighted Average Price) ist der durchschnittliche Preis, zu dem ein Asset während der Trading-Session gehandelt wurde, gewichtet nach dem Volumen auf jedem Preislevel. Er ist der institutionelle Ausführungsbenchmark, den Mutual Funds, Pensionsfonds, Hedgefonds und Prop-Trading-Firmen weltweit nutzen, um Trading-Performance zu messen und große Orders effizient auszuführen.
VWAP = Σ(Preis × Volumen) / Σ(Volumen), akkumuliert ab Session-Start. Der typische Preis jeder Periode, meistens (High + Low + Close) / 3, wird mit dem Volumen dieser Periode multipliziert. Diese Werte werden über die Session aufsummiert und durch das gesamte Session-Volumen geteilt.
VWAP resetet am Beginn jeder Trading-Session. Bei US-Aktien ist das typischerweise 9:30 AM ET. Bei Futures ist es oft 6 PM ET am Vortag, also das CME-Open. Bei Daily-Forex-VWAP wird häufig 5 PM ET genutzt. Der VWAP von gestern hat für die heutige Ausführung keine Relevanz.
VWAP ist der Standard-Ausführungsbenchmark. Portfolio-Manager messen Trader-Performance gegen VWAP. Ein Fill auf oder besser als VWAP gilt als gute Ausführung. Ein Fill schlechter als VWAP gilt als schlechte Ausführung. Institutionelle nutzen außerdem VWAP-Algos, die große Orders in kleinere Stücke schneiden.
In Range-Märkten handelst du Mean Reversion zum VWAP, also unter VWAP kaufen und über VWAP verkaufen. In Trendmärkten wirkt VWAP als dynamischer Support in Aufwärtstrends oder Resistance in Abwärtstrends. Standardabweichung-Bänder bei ±2σ helfen, statistische Extreme zu erkennen. Die besten Setups entstehen oft mit zusätzlicher Strukturkonfluenz.
Das sind Bänder bei ±1σ und ±2σ um VWAP, die statistische Abweichung messen. Touches der ±2σ-Bänder zeigen extreme Abweichung vom VWAP und gehen oft einer Reversion voraus. Die Bänder funktionieren ähnlich wie Bollinger Bands, sind aber um VWAP statt um einen einfachen gleitenden Durchschnitt zentriert.
Anchored VWAP ist VWAP, der an einem bestimmten wichtigen Ereignis startet, etwa Earnings, Breakout, wichtigem Hoch oder wichtigem Tief, statt am Session-Start. Das Konzept wurde durch Brian Shannon populär und ermöglicht mehrtägigen Kontext, wenn der normale Session-VWAP nicht ausreicht. Besonders für Swing Trading ist Anchored VWAP nützlich.
Ja, aber mit Anpassungen. Krypto-Märkte handeln 24/7 und haben keine traditionellen Session-Grenzen. Krypto-VWAP resetet typischerweise um Mitternacht UTC oder am Start der großen US- oder europäischen Sessions. Anchored VWAP von wichtigen News-Events funktioniert in Krypto besonders gut.
Referenzen & verwandte Guides
Weiterlesen
- Scalping-Strategie
- Order Block Trading
- Smart Money Concepts Guide
- BOS & CHoCH
- Institutionelles Trading
- Gold-Indikator für XAUUSD
- VWAP Complete Guide — English version
Quellen
- TradingView: VWAP-Dokumentation
- Investopedia: VWAP
- BaFin: Verbraucherinformationen zu Wertpapieren und CFDs
- ESMA: Hebelgrenzen und Schutz für Privatanleger
- CME Group: Einführung in Futures