S&P 500(SPX500)的最佳指标是什么?
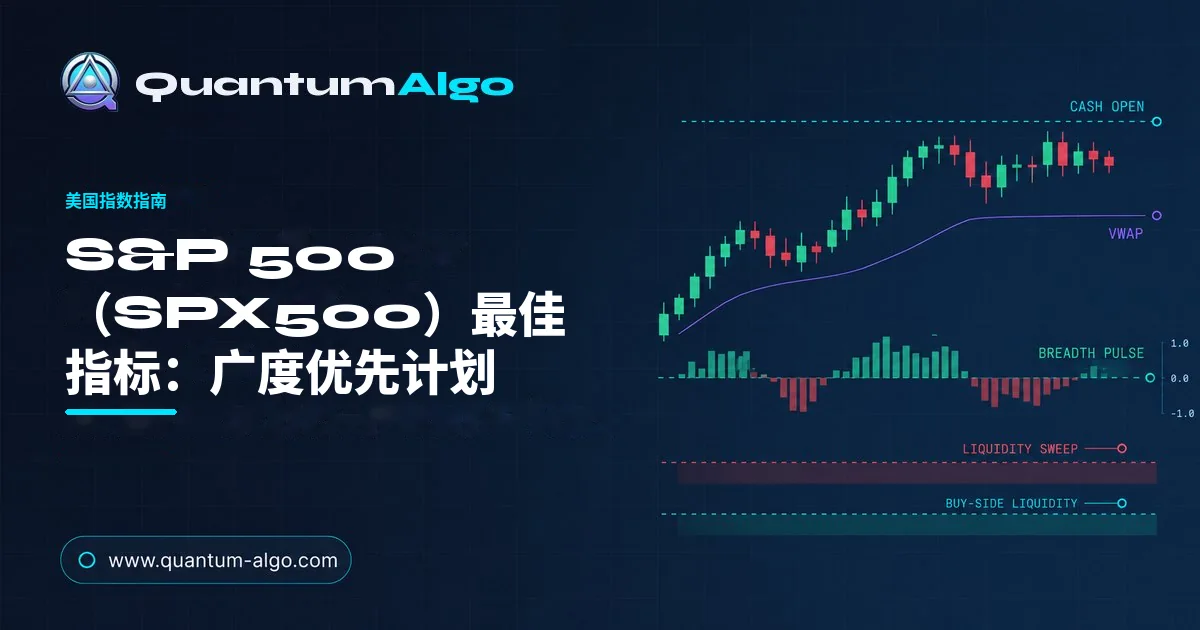
S&P 500 上涨 1.2%,但上涨/下跌比率低于 0.8,这并不代表广泛走强。对于 S&P 500 交易的最佳指标,这是第一道过滤器:SPX500、US500、ES 和现金指数可以打印出同一根看涨 K线,而平均成分股却在悄悄失去参与度。Quantum Algo 的 TradingView 工作流会先把这种背离当成否决问题,再决定是否信任结构。
S&P 500 交易的最佳指标,是一个结构工具配合参与度检查:标记隔夜区间和前一日区间,观察现金开盘,将价格与广度和 VWAP 对比,然后在入场前要求出现扫荡、位移或重新收复。Quantum Algo 的免费指标会标记订单块和公允价值缺口(FVG);Zeno 提供带有止损/止盈(SL/TP)和风险管理的已确认买入/卖出信号。
S&P 500 先是一个广度问题,之后才是指标问题:指数可以上涨,同时由少数大型科技股撑起图表,所以真正有用的工具,是那个在确认方向之前先检验参与度的工具。我宁愿错过第一波推进,也不愿买入一个只靠三只股票上涨、而其他行情在悄悄恶化的指数。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
您可以将本指南用于 SPX500 CFD、ES 期货以及您的经纪商提供的 TradingView 数据源。该品种几乎可以全天候交易,但 NYSE 现金开盘仍会改变拍卖质量。S&P Dow Jones Indices’ S&P 500 overview 将该指数描述为美国大盘股基准;这种广度正是为什么只看价格的信号可能掩盖内部走弱。CME’s E-mini S&P contract specification 是在把图表止损换算成美元之前核对点值和最小跳动细节的地方。
| 层级 | 问题 | 我拒绝做什么 |
|---|---|---|
| 结构 | 价格在哪里扫掉流动性并发生位移? | 买入 VWAP 上方的每一根绿色 K线。 |
| 广度 | 是否有足够多的股票参与? | 把超大盘股领涨当作广泛确认。 |
| VWAP | 价格是在日内价值上方还是下方被接受? | 在趋势中逢每次触及就反向交易。 |
| ATR | 止损对当前波动来说是否现实? | 把波动率当作方向信号。 |
| 信号层 | 是否有可重复的买入/卖出计划,并带有 SL/TP? | 假设信号会替您完成仓位大小决定。 |
S&P 500(SPX500)的最佳指标是什么?
对于 S&P,我会选择一个聪明钱概念(SMC)结构工具,并把广度作为否决过滤器。结构告诉我指数在哪里与前一日高点、隔夜低点、订单块或公允价值缺口(FVG)发生交互。广度告诉我这段走势是否有足够的参与度,值得期待延续。VWAP 告诉我拍卖是在接受高于还是低于本交易时段均价的价值。
重要区别在于,广度不是买入或卖出触发器。它是质量检查。伴随参与度改善的看涨结构突破,与由单一业绩权重较大的股票板块推动的看涨结构突破并不一样。这就是为什么 S&P 页面应该放在更宽泛的最佳股票指标指南旁边,而不是取代它。
为什么 S&P 在信号之前需要广度?
S&P 500 是市值加权指数。这意味着指数价格可以看起来健康,而平均成分股并没有同样进展。您不需要完美的上涨-下跌数据集,也能看到实际风险:当价格创出更高高点,但参与度形成更低高点时,在市场证明接受之前,突破应当少给一些信任。
S&P DJI 的index mathematics methodology解释了为什么自由流通调整市值会让少数大型成分股拉动头部指数,这也是为什么广度应该与结构并列。
我把广度分为三种状态:扩张、持平和恶化。广度扩张支持延续计划。广度持平会让我要求更深回调或更干净的重新收复。广度恶化会让我怀疑偏晚的入场,尤其是当价格远高于 VWAP 且第一目标已经很近时。流动性扫荡指南在这里很有用,因为参与度偏弱的失败高点,与干净接受的突破是不同事件。
哪些工具能区分指数方向与超大盘股集中?
VWAP、ATR 和结构分别回答不同问题。VWAP 是日内均价的有用参照,但 VWAP 不能告诉您其上方走势是广泛还是狭窄。ATR 能告诉您在今天的区间里,12 点止损是否荒唐;它不能告诉您谁在参与。ATR 指南更详细地解释了这一区别。
因此,实用组合很小:高时间周期结构、交易时段流动性、广度状态、VWAP 位置和一条风险规则。如果这些输入彼此冲突,我不会再添加 MACD、RSI 和另外三个振荡指标来制造确定性的幻觉。我会把交易简化为一个能在图表上回答的问题。
现金开盘如何改变 SPX500 交易机会?
隔夜交易时段会生成价位;现金开盘会测试这些价位。开盘前上破隔夜高点,不等同于 NYSE 开盘后仍能守住的上破。NYSE’s market-hours page 是我核对官方时间表的权威来源,而图表仍然是判断接受的地方。
在 15 分钟图上,我标记隔夜高点和低点、前一日高点和低点,以及前 30 分钟开盘区间。然后我观察第一次扩张是在区间外收盘,还是跌回区间内。重新穿回区间可能产生干净反转;守住区间外的位移 K线可能产生延续。只要它仍然只是影线,两者都不值得入场。
如何建立广度优先的 S&P 交易计划?
从 4 小时图和 1 小时图开始。标记最近尚未被扫掉的外部流动性,并判断当天更可能扩张还是轮动。在 15 分钟图上,将隔夜区间归类为狭窄、平均或已经延展。在 5 分钟图上,只有当高时间周期思路、现金开盘事件和广度状态一致之后,才做细化。
我的检查清单刻意是不对称的。结构可以创造交易机会,广度可以降低它的评级,VWAP 可以定义位置,ATR 可以设置止损背景。信号可以触发执行,但不能凌驾于无效品种、糟糕合约价值或风险超过账户规则的仓位之上。免费的学院入场确认课程很适合训练这个顺序。
当 S&P 处于趋势中时,我更偏好回调到已收复价位,而不是追逐新高。当它处于轮动中时,我更偏好对明显区间边缘的扫荡,然后收盘重新穿回价值区。同一个指标可以支持两者;交易时段状态决定当前启用哪种模型。
经过广度确认的 SPX500 交易机会是什么样?
这里是一个示意性的 15 分钟 US500 示例。4 小时结构看涨。隔夜价格在前一日高点下方形成 24 点区间。现金开盘后,指数下探隔夜低点,然后用一根宽幅看涨 K线重新收在其上方,同时广度从恶化改善到持平。我不会买入尖刺。我会等待回调进入重新收复区域。
失效位在扫荡低点下方,而不是入场 K线下方。目标位靠近前一日高点,那里能看到对手方流动性。如果您交易的产品上,一张 CME Micro E-mini 合约每个指数点价值 $5,那么 12 点止损就是 $60 的合约风险;下单前请核实实时规格。对于一个 $10,000 账户,若风险为 0.5%,$50 预算将需要更小单位或不同数据源。
这正是截图可能误导人的地方。行情走完后,5,220 处的箭头看起来很漂亮,但它改变了止损、现金风险和 R 倍数。有用的指南会暴露完整顺序:参考区间、现金开盘测试、广度状态、重新收复、失效位、目标位。
5 分钟对 SPX500 来说太快吗?
使用 4H 和 1H 判断偏向,使用 15m 观察开盘区间结构,使用 5m 做细化。我不会把整个计划建立在 1 分钟图上,因为在第一个真正的拍卖决策完成之前,S&P 可能生成几十个小结构变化。更多 K线并不等于更多信息。
NASDAQ 指南是有用对比:US100 在开盘附近常常加速更猛,而 S&P 可能呈现更均衡的轮动。使用同一套外壳,但不要使用同一套预期。
现金开盘时 SPX500 止损应该多宽?
当现金指数快速移动时,使用这个广度对价格检查器。指数变动为正,但上涨/下跌比率低于 0.8,属于背离;指数变动为负,但比率高于 1.2,也属于背离。处在中间时,等待更清晰的参与度读数。
关于公式和向下取整的习惯,请使用学院仓位大小课程。如果止损扩大一倍,在账户风险固定时,仓位应该减半。
QuantumBot 能执行经过广度确认的 SPX500 信号吗?
自动化解决的是执行,不是市场理解。QuantumBot 是 Quantum Algo 的自动执行服务:在支持的连接可用时,它会为用户交易这些信号。该服务价格为 $199/mo;可随时取消。请将品种选择、合约核对和风险限制与执行层分开。如果您偏好信号辅助执行,请对比 Zeno AI Agent 与当前方案。
哪一种广度警告应该叫停 SPX500 计划?
按交易时段复盘 S&P,而不是按最漂亮的历史入场复盘。在隔夜区间开始处打开回放,并在查看指标之前记录前一日极值。然后记录广度状态、距离 VWAP 的距离,以及第一次现金开盘事件。如果指标会在这些事实可见之前给出做多信号,它给您的就不是完整计划;它只是事后装饰。
我也会在日志中分开记录领涨与参与度。写下指数走势是由广泛参与支持、由狭窄群体推动,还是在价格仍显得强势时参与度已经衰退。那一句话会改变您如何判断一笔亏损交易。在广泛扩张中的失败做多是正常结果。广度恶化期间的偏晚做多,往往是流程错误。
做回测时,不要事后在最终图表上标记,然后把每一次完美重新收复都叫作信号。使用回放,冻结 K线收盘时可获得的信息,记录入场、止损和目标位,然后继续。这对 S&P 尤其重要,因为最明显的指数走势可能在交易开始后被单一成分股新闻解释。学院回测课程会给您一套可重复的复盘流程。
最后,将指数与您实际执行的工具进行比较。SPX500 CFD、US500 CFD、ES 和 MES 可能显示略有不同的点差、交易时段和点值。如果一个交易机会在纳入点差后只适用于一个数据源,那就是有用信息。它意味着优势属于执行环境,而不是某种普遍的 S&P 形态。
我的标准很简单:好的指标应该让入场前的交易理由更清楚,也让失效后的出场理由更清楚。如果解释从“箭头看起来很强”开始,我就还没有做足功课。
这项复盘也会让页面对产品保持诚实。免费公开指标会标记您可以直接在 TradingView 上研究的结构。Zeno 增加信号计划和风险层,但任何工具都不能替您核对确切的 S&P 品种和执行数据源。公开账本是需要检查的证据,而不是市场特定样本的替代品。
流程稳定后,保存那些显示结果之前决策的截图:区间、参与度状态、结构事件和计划风险。正是这些材料让后续复盘有用。
最后的测试是可重复性:另一位交易者能否读取同一区间、识别同一失效位,并在不需要您的事后视角的情况下计算同样的现金风险?如果可以,指标就赢得了进入流程的位置。如果不可以,在添加另一个工具之前先简化图表。
这就是我会用于买方意图页面的标准:推荐必须经得起图表回放、合约检查和风险计算。一个漂亮标签不够。开盘 K线的兴奋感过去之后,决策仍应说得通。这就是工具与可在之后审计的流程之间的区别,在任何新交易之前都如此。
S&P 500 先是一个广度问题,之后才是指标问题:指数可以上涨,同时由少数超大盘股撑起图表,所以有用的工具,是在确认方向之前先测试参与度的工具。标记本地区间,等待活跃拍卖,要求结构确认,使用市场特定的背景过滤器,把止损放在失效位之外,并按现金风险确定仓位大小。如果您自动化,请自动化一个已验证计划,而不是一个裸箭头。
◆ 互动检查
广度能拯救薄弱的指数读数吗?
交易者关于 S&P 500 的常见问题
没有单一的神奇振荡指标。最强的方法,是一个关注交易时段的结构工作流:映射流动性,确认位移或重新收复,用 VWAP 或广度作为背景,并根据当前波动率确定止损大小。Quantum Algo 的免费公开指标会标记订单块和 FVG;Zeno 增加带有 SL/TP 和内置风险管理的已确认买入/卖出信号。
VWAP 适合作为日内位置参照,而不是完整入场系统。它可以显示价格是在均线上方还是下方被接受,但不能告诉您流动性是否被扫荡、广度是否一致,或这个想法在哪里失效。
最有用的窗口是本地现金市场开盘,以及随后第一个活跃重叠时段。请核对官方交易所时间表、您的经纪商图表时区和夏令时变化;不要从另一个数据源复制固定钟点。
使用 4H 和 1H 判断偏向,使用 15 分钟观察交易时段结构,只用 5 分钟细化合格交易机会。1 分钟图可以帮助执行,但不应改写高时间周期失效位或现金风险计算。
免费的公开 Quantum Algo 指标会标记聪明钱概念(SMC)结构,例如订单块和公允价值缺口。Zeno 是付费信号层:它提供带有止损、止盈和内置风险管理的已确认买入/卖出信号;它不绘制这些结构。
Quantum Algo 面向包括指数在内的 TradingView 市场构建。在投入资金之前,请测试您的经纪商提供的确切品种、交易所数据源、点值和交易时段呈现方式。
止损应放在使想法失效的价格水平之外,而不是复制另一位交易者的固定点数。用交易时段结构和当前波动率设置距离,然后在止损更宽时降低仓位大小。
QuantumBot 是自动执行服务,在支持的连接可用时,会为用户交易这些信号。它执行信号计划;它不会取代品种核对、合约选择、仓位大小确定或检查连接的责任。
Quantum Algo 发布了一份公开账本,显示在 160 个已平仓信号中胜率为 75%,其中 120 胜、40 负。这是一份需要核验的记录,不是对该指数或任何单个账户的承诺。
逻辑可以迁移,但不能假设合约完全一致。CFD 和期货可能有不同的点值、点差、交易时间和展期行为。请把图表止损换算成您所交易工具的确切现金价值。
参考资料与相关指南
接下来阅读
权威来源
- S&P Dow Jones Indices: S&P 500 overview
- CME: E-mini S&P 500 contract specifications
- NYSE: market hours and calendars
- Cboe: VIX methodology
- S&P DJI: index mathematics methodology
验证证明
如需集中比较,请先阅读 S&P 500 广度背景,再应用该交易机会。