什么是 FTSE 100(UK100)的最佳指标?
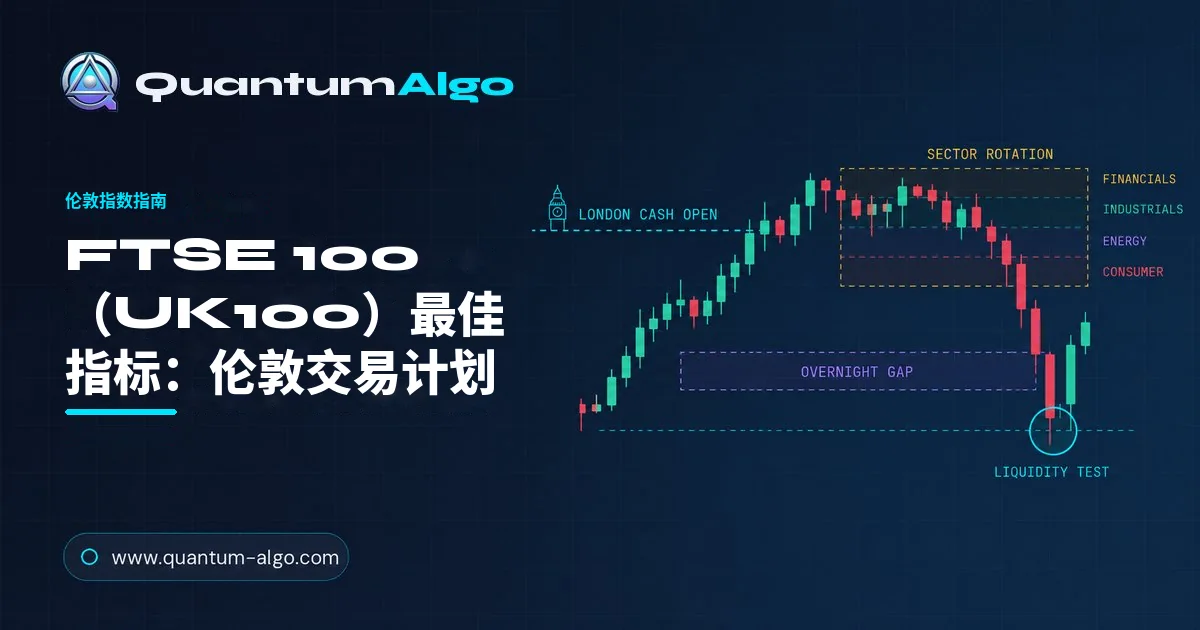
伦敦时间 08:00,屏幕上可能已经显示价格跳空高于昨日收盘,但还没有一次现金盘 FTSE 集合竞价证明买方愿意接受更高价格。如果银行股和能源股推动第一笔成交,而防御性板块落后,UK100 给您的就是一个板块轮动问题,而不是干净的突破。因此,FTSE 100 交易的最佳指标要先从伦敦场景出发,并等待接受或扫荡。
FTSE 100 交易的最佳指标,是一个具备交易时段意识的结构工具,并搭配 VWAP 和 ATR。标出隔夜区间,等待伦敦现金盘开盘,检查板块轮动,并要求价格在入场前出现接受、位移或重新收复。Quantum Algo 的免费公开指标会标记订单块和公允价值缺口(FVG);Zeno 则加入确认的 Buy/Sell 信号、SL/TP 和内置风险管理。
FTSE 100 首先是伦敦现金盘开盘和板块轮动问题,然后才是信号问题:指标的价值在于显示隔夜期货什么时候变成真正的竞价。我把伦敦的第一波走势当作问题,而不是追价许可。干净的交易机会,通常是问题之后出现的答案。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
FTSE UK Index Series ground rules 是长期基准参考;Bank of England Bank Rate page 是我在把跳空视为干净趋势日之前会检查的宏观背景。
本指南适用于 UK100 CFD、FTSE 期货,以及您的经纪商在 TradingView 上提供的品种。The London Stock Exchange trading-hours page 是官方现金盘时间表的参考,而 ICE’s FTSE 100 futures page 对合约细节很有帮助。最终仍由图表决定开盘价格是被接受还是被拒绝。
| 层级 | 读取内容 | 失效模式 |
|---|---|---|
| 隔夜区间 | 亚洲和欧洲早盘留下静止流动性的位置。 | 假设伦敦开盘前边界一定会被突破。 |
| 现金盘开盘 | 市场是否接受期货价格。 | 把第一根影线当作趋势来交易。 |
| 板块轮动 | 银行、能源和防御性板块是否一致。 | 把一个强势板块称为广泛确认。 |
| VWAP / ATR | 位置和现实波动空间。 | 把其中任意一个当作独立触发器。 |
| SMC 信号 | 带有明确失效位的结构事件。 | 忽略创造该信号的交易时段。 |
什么是 FTSE 100(UK100)的最佳指标?
我会选择一个具备交易时段意识的聪明钱概念(SMC)指标,并加入波动率检查。SMC 层显示价格在哪里扫过前高或前低、发生位移,或回到订单块或FVG。交易时段层告诉我,这个事件发生在伦敦现金盘竞价之前还是之后。ATR 可以避免把亚洲清淡时段的止损距离用于伦敦扩张行情。
因此,“最佳”意味着这个工具能帮助我按正确顺序回答 4 个问题:流动性在哪里,活跃竞价在什么时候,什么确认方向,以及有多少现金处于风险中?DAX session-first guide 对另一个欧洲指数提出了类似的时间优先论点。
为什么伦敦现金盘开盘对 FTSE 很重要?
FTSE 在伦敦开盘前会通过期货和 CFD 数据源交易,所以伦敦时间 07:00 或 08:00 的图表可能已经看起来有方向。这并不代表现金盘竞价也同意。开盘成交价可能扫过隔夜极值,回补部分跳空,或验证期货已经建立的方向。
我的规则是先标出隔夜高点、低点和前收盘价,然后等待开盘后第一波有意义的扩张。如果价格刺穿隔夜水平后又收回区间内,我把它视为候选扫荡。如果价格守在区间外并从另一侧回踩,我把它视为接受。相比把每一次早盘走势都贴上“看涨”或“看跌”标签,这种读法更干净。
板块轮动如何改变 UK100 信号?
FTSE 不是纯科技指数。金融、能源、矿业和防御性板块可能贡献不同压力。这很重要,因为表面走势可能由指数中的某一个口袋推动,而另一个口袋正在走弱。我不需要交易每一只成分股,但我确实想知道指数走势是否足够广泛,足以支持延续入场。
把板块轮动当作否决条件,而不是触发条件。如果价格扫过隔夜高点、重新收复 VWAP,并且主要板块没有与走势对抗,这个交易机会的背景就更干净。如果能源强势,但银行和防御性板块正在回落,我会要求更近的目标位,或等待更清晰的结构突破。futures indicator guide 有助于处理这个决策中的成交量一侧。
隔夜 FTSE 跳空告诉您什么?
跳空是位置,不是预测。高于前收盘价的跳空可能被接受、部分回补后延续,也可能被拒绝并跌回开盘水平之下。FTSE Russell’s UK index material 能提供有关指数家族构成的有用背景,但它不会告诉您今天的竞价会怎么走。
我把跳空分成 3 种实用状态:开盘并守住、开盘并回补、开盘并失败。开盘并守住的交易机会通常需要回踩,而不是追价。开盘并回补的交易机会可能向前收盘价轮动。开盘并失败的交易机会往往会创造最好的反转位置,因为按跳空方向入场的交易者现在被困住了。
如何构建伦敦优先的 FTSE 交易计划?
在 1H 上判断价格是在趋势中,还是正在轮动进入高时间周期水平。在 15m 上标出隔夜区间、前收盘价和 VWAP。伦敦开盘时,等待扫荡/收复,或等待位移/守住。在 5m 上,只有当 15m 条件仍然完好时,才细化入场。
经典工具都有狭窄职责。VWAP 描述平均价格参考;ATR guide 是止损距离更好的参考。两者都不能替代失效位。如果您无法指出哪个价格能证明想法错误,就还没有一笔完整交易。
Academy liquidity lesson 是很好的练习:在活跃时段之前标出明显高点和低点,然后复盘第一次突破是扫荡还是接受。相比再加一个振荡指标,我更喜欢这种复盘。
UK100 跟随跳空的交易机会是什么样?
设想一张 15 分钟 UK100 图表,4H 偏向看跌。隔夜区间宽 38 点。伦敦开盘时,价格向上突破隔夜高点 12 点,随后收回其下方,而 VWAP 仍压在上方。之后一根看跌位移 K线 跌破局部低点。入场在回撤处,而不是在尖刺处。
止损放在扫荡以及让做空逻辑失效的结构上方。目标位放在前低附近,而不是任意整数位。如果您的 CFD 数据源把 1 点计为 £1,那么 30 点的计划风险就是每单位 £30。如果合约使用其他乘数,或您的账户以欧元计价,请在入场前换算风险。
这个示例也解释了为什么 2 位交易者可以做“同一个”FTSE 信号,却得到不同结果。一个人在第一波尖刺入场,用 70 点止损;另一个人等待收复,风险为 30 点。形态名称不如竞价顺序重要。
哪张图表应该框定 UK100 现金盘开盘交易?
用 4H 和 1H 判断偏向,用 15m 观察伦敦结构,用 5m 细化入场。现金盘开盘事件仍在形成时,避免切到 1m。更小的图表可能让点差和快速重新定价看起来像新的结构突破。
作为对比,DAX guide 关注法兰克福到伦敦的交接;FTSE 需要更多关注伦敦现金盘开盘成交价和板块轮动。
UK100 止损应该是多少点?
在伦敦 08:00 现金盘开盘前使用这个隔夜跳空规划器。它测量距离前收盘价的距离,用 ATR(14) 标准化,并给出本指南的规则:小跳空可以轮动,中等跳空需要接受,过大跳空值得等待,而不是自动反向交易。
使用position-sizing lesson,把计算变成习惯。当伦敦波动率扩张时,负责任的反应通常是降低仓位,而不是扩大风险预算。
伦敦时段也会通过时间改变信号质量。07:30 出现的交易机会可能只是隔夜持仓事件;现金盘开盘后的同样收复,参与者组合不同。我会在每张截图旁记录时间,这样复盘就不会把这 2 种情况压平成同一类别。
让图表标签保持实用:UK100、FTSE100 和期货代码可能使用不同小数位、合约价值和时段阴影。指标的质量取决于底层品种映射。把 30 点止损换算成现金数字之前,请先确认经纪商的点值。
如果伦敦第一波走势异常宽,我会等待第二个结构事件,而不是强行做决定。带着漂亮标签的迟到入场仍然是迟到。最佳指标应该让等待更容易,因为失效位和目标位仍然可见。
这就是为什么我更喜欢市场专属规则,而不是通用设置。本地竞价、工具规格和交易时段背景都会改变图表事件的含义。严肃复盘会先记录这些细节,再记录结果,然后检查同样的决定在下一个交易时段是否仍然合理。这就是指标复盘和截图收藏之间的区别。它给下一次决策一个可衡量标准。
当证据混杂时,最干净的决定往往是等待。错过一次入场的成本,低于用事后解释搭建的理由。耐心是系统的一部分。下一段干净时段仍会提供信息。冷静复盘,并在每一笔新的伦敦交易前让规则保持可见。
QuantumBot 会跟随 UK100 跳空计划吗?
自动化解决的是执行,而不是市场理解。QuantumBot 是 Quantum Algo 的自动化执行服务:在支持连接可用时,它会为用户交易信号。该服务价格为 $199/mo;可随时取消。把品种选择、合约核验和风险限制与执行层分开。如果您更偏好信号辅助执行,可以比较 Zeno AI Agent 与current plans。
如何审计 UK100 指标?
用伦敦时间复盘 FTSE,并让隔夜地图保持可见。在现金盘开盘前开始回放,标出前收盘价和隔夜边界,并写下开盘是在前一日区间上方、内部还是下方。只有这样再评估指标。竞价前出现的信号可能是背景;接受后的信号可能是执行。
跟踪开盘类型,而不仅是方向。它是开盘并守住、开盘并回补,还是开盘并失败?在有意义的样本中,这种分类比单张胜率截图更能说明工具质量。它也让 FAQ 可以回答:最佳 FTSE 指标,是帮助您区分被重新定价的市场与被困隔夜持仓的指标。
板块背景应该记录成一句话,而不是变成对仪表盘的执念。记录银行、能源和防御性板块是同意、轮动,还是与指数矛盾。如果无法获得可靠的板块数据源,就使用指数结构并降低信心,而不是发明精确性。缺失的数据点比捏造的确认更好。
测试时,在市场变化时保持止损规则固定。不要因为伦敦产生了更宽的 K线,就把止损挪近。调整仓位、目标距离,或跳过交易。Academy backtesting lesson 有助于把规则与结果分开。
这就是我会保留的 FTSE 习惯:读时钟,分类开盘,检查板块,然后让结构决定。顺序很重要,因为死寂时段中的漂亮收复,与真实伦敦参与到来后的收复,不是同一笔交易。
这样的复盘让产品主张保持精确。免费公开指标标记 SMC 结构;Zeno 加入确认信号、SL/TP 和风险管理层。两者都不会把伦敦早盘的一根影线变成确定性,公开账本仍然是用于核验的证据,而不是针对您经纪商数据源的预测。
保存交易前视图,确保隔夜区间、现金盘开盘状态和计划风险都可见。之后一张显示 FTSE 获利走势的截图,远不如您在竞价解决前做出的决定有用。
最终测试是可重复性:另一位交易者能否读出同一区间,识别同一失效位,并计算同一现金风险,而不需要您的事后视角?如果可以,指标就值得进入流程。如果不可以,在添加另一个工具之前先简化图表。
这就是我会用于买方意图页面的标准:推荐必须经得起图表回放、合约检查和风险计算。精美标签还不够。开盘 K线 的兴奋过去后,决策仍应说得通。这就是工具和之后可以审计的流程之间的区别,尤其是在任何新交易之前。
FTSE 100 首先是伦敦现金盘开盘和板块轮动问题,然后才是信号问题:指标的价值在于显示隔夜期货什么时候变成真正的竞价。标出本地区间,等待活跃竞价,要求结构确认,使用市场专属背景过滤器,把止损放在失效位之外,并根据现金风险确定仓位大小。如果自动化,请自动化经过核验的计划,而不是裸箭头。
◆ 互动检查
您能通过伦敦开盘跳空检查吗?
交易者关于 FTSE 100 的常见问题
不存在单一的魔法振荡指标。最强的方法是具备交易时段意识的结构流程:映射流动性,确认位移或重新收复,把 VWAP 或广度作为背景,并根据当前波动率确定止损大小。Quantum Algo 的免费公开指标会标记订单块和 FVG;Zeno 则加入确认的 Buy/Sell 信号、SL/TP 和内置风险管理。
VWAP 作为日内位置参考很有用,但不是完整入场系统。它可以显示价格是在均价上方还是下方被接受,但它无法告诉您流动性是否被扫荡、广度是否一致,或想法在哪里失效。
最有用的窗口是本地现金市场开盘,以及随后第一个活跃重叠时段。请检查官方交易所时间表、您的经纪商图表时区和夏令时变化;不要从另一个数据源复制固定时钟时间。
用 4H 和 1H 判断偏向,用 15 分钟观察交易时段结构,只用 5 分钟细化合格交易机会。1 分钟图可以帮助执行,但不应重写高时间周期失效位或现金风险计算。
免费的公开 Quantum Algo 指标会标记订单块和公允价值缺口等聪明钱概念(SMC)结构。Zeno 是付费信号层:它提供带有止损、止盈和内置风险管理的确认 Buy/Sell 信号;它不绘制这些结构。
Quantum Algo 面向包括指数在内的 TradingView 市场构建。在投入资金之前,请测试您的经纪商提供的确切品种、交易所数据源、点值和时段呈现方式。
止损应放在让想法失效的价格水平之外,而不是复制另一位交易者的固定数字。使用交易时段结构和当前波动率设定距离,然后在止损更宽时降低仓位大小。
QuantumBot 是自动化执行服务,会在支持连接可用时为用户交易信号。它执行信号计划;它不能取代品种核验、合约选择、仓位大小计算,或检查连接的责任。
Quantum Algo 发布的公开账本显示,胜率为 75%,覆盖 160 个已关闭信号,其中 120 笔盈利、40 笔亏损。这是一份需要核验的记录,不是对这个指数或任何单个账户的承诺。
逻辑可以迁移,但不能假设合约匹配。CFD 和期货可能有不同点值、点差、交易时间和展期行为。请把图表止损换算成您所交易工具的确切现金价值。
参考资料与相关指南
接下来阅读
权威来源
- London Stock Exchange: trading hours
- ICE: FTSE 100 Index Futures
- FTSE Russell: UK index methodology
- FTSE Russell: UK Index Series ground rules
- Bank of England: Bank Rate
核验证据
如需聚焦对比,请先阅读 FTSE 100 的广度确认,再应用这个交易机会。