¿Qué es el oscilador Klinger y cómo se opera?
El oscilador Klinger es más útil como capa de confirmación de flujo de volumen, no como un interruptor independiente de compra o venta. Lee sus líneas rápida y de señal junto a la ubicación del precio, el displacement y una invalidación definida; un cruce que ocurre en el régimen equivocado es solo ruido.
El oscilador Klinger intenta responder una pregunta práctica: ¿el volumen apoya la dirección del movimiento, o el precio avanza con participación más fina? Lo uso en gráficos de WTI, cripto, forex e índices como segunda opinión después de que la estructura haya creado una ubicación de trade. El orden importa. El precio crea la hipótesis; Klinger me dice si el flujo merece más atención.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
Usa la guía como filtro de decisión, no como una colección de etiquetas. El mercado, la sesión y la invalidación siguen decidiendo si una idea merece riesgo.
¿Qué mide el oscilador Klinger?
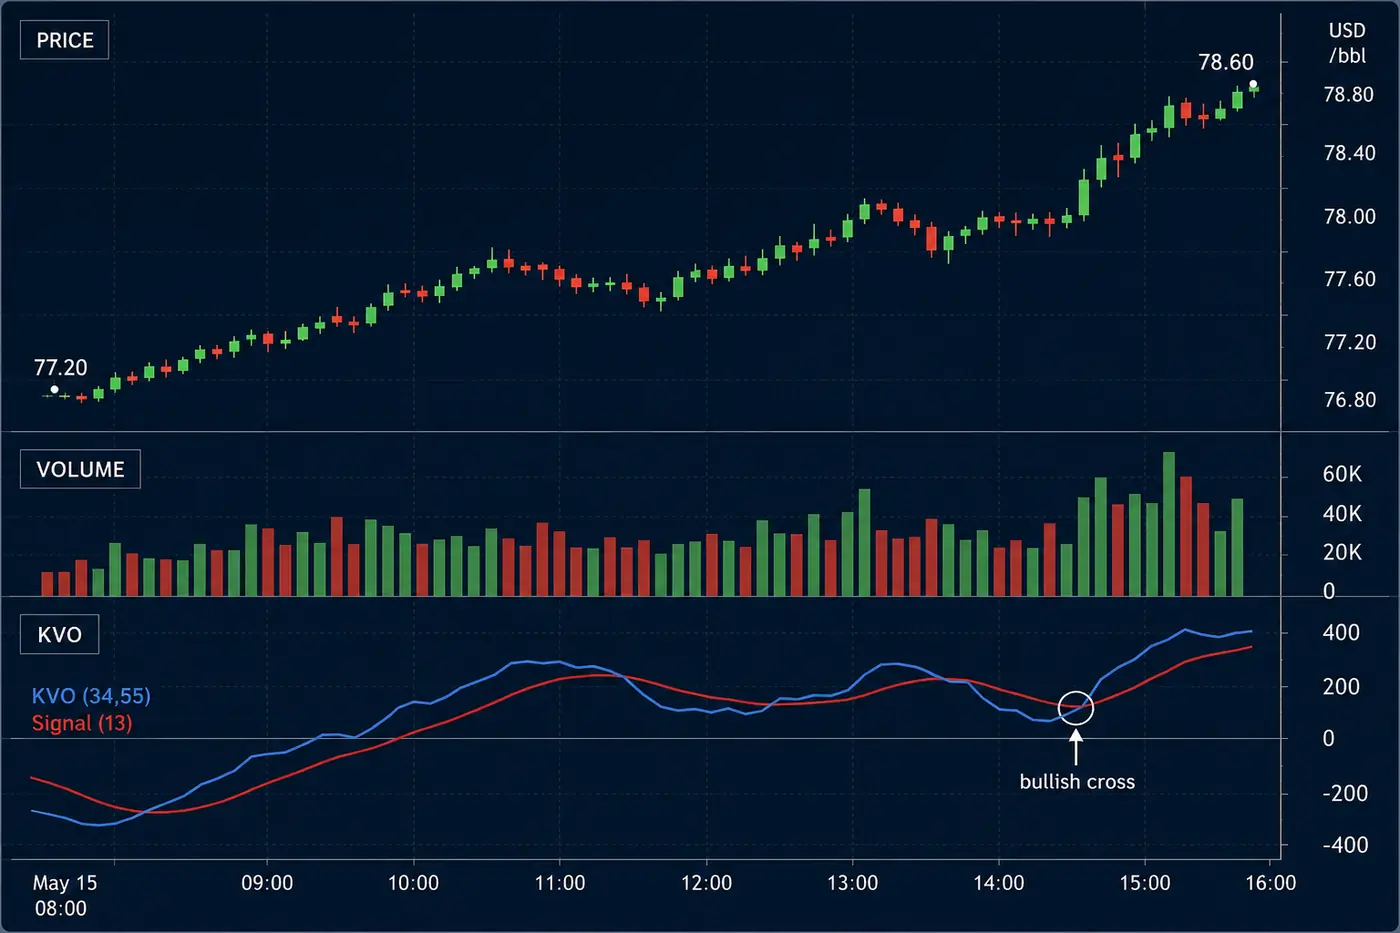
Klinger combina la dirección del precio con el volumen para estimar la fuerza detrás de la acumulación y la distribución. Se construye a partir de una serie de fuerza de volumen, luego se suaviza en una línea más rápida y una línea de señal más lenta. Cuando la línea rápida sube por encima de la línea de señal, los compradores han mejorado la lectura del flujo; eso es evidencia, no una orden.
En un gráfico de WTI de 15 minutos, quiero que el cruce ocurra después de que el precio haya respetado un nivel significativo. Un cruce en el centro de un rango de 40 centavos me dice muy poco. Un cruce después de un sweep del mínimo de la hora previa, seguido de una recuperación y un cierre más alto, da ubicación e invalidación al mismo evento del oscilador.
| Elemento | Valor / regla | Por qué importa |
|---|---|---|
| Autor / origen | Stephen J. Klinger, publicado en 1997 (Technical Analysis of Stocks & Commodities) | La herramienta se creó para combinar volumen con tendencia del precio, no para temporizar entradas por sí sola |
| Ajustes por defecto | EMA rápida 34 · EMA lenta 55 · EMA de señal 13 | KVO = EMA34(VF) − EMA55(VF); la señal es una EMA de 13 periodos del KVO |
| Entrada de Volume Force | Volumen × dirección de tendencia (desde el punto medio high+low+close) × factor temporal | El volumen recibe signo según si el precio típico subió o cayó |
| Línea cero | KVO por encima de 0 = sesgo de acumulación; por debajo de 0 = sesgo de distribución | Lee el régimen antes de confiar en cualquier cruce |
| Tres lecturas | Cruce de señal · cruce de línea cero · divergencia contra el precio | La divergencia en un nivel de estructura es la lectura de mayor calidad |
| Mejor combinación | Nivel de timeframe superior + displacement + invalidación definida | Un cruce sin ubicación es ruido |
¿Cómo lees un cruce de Klinger sin perseguirlo?
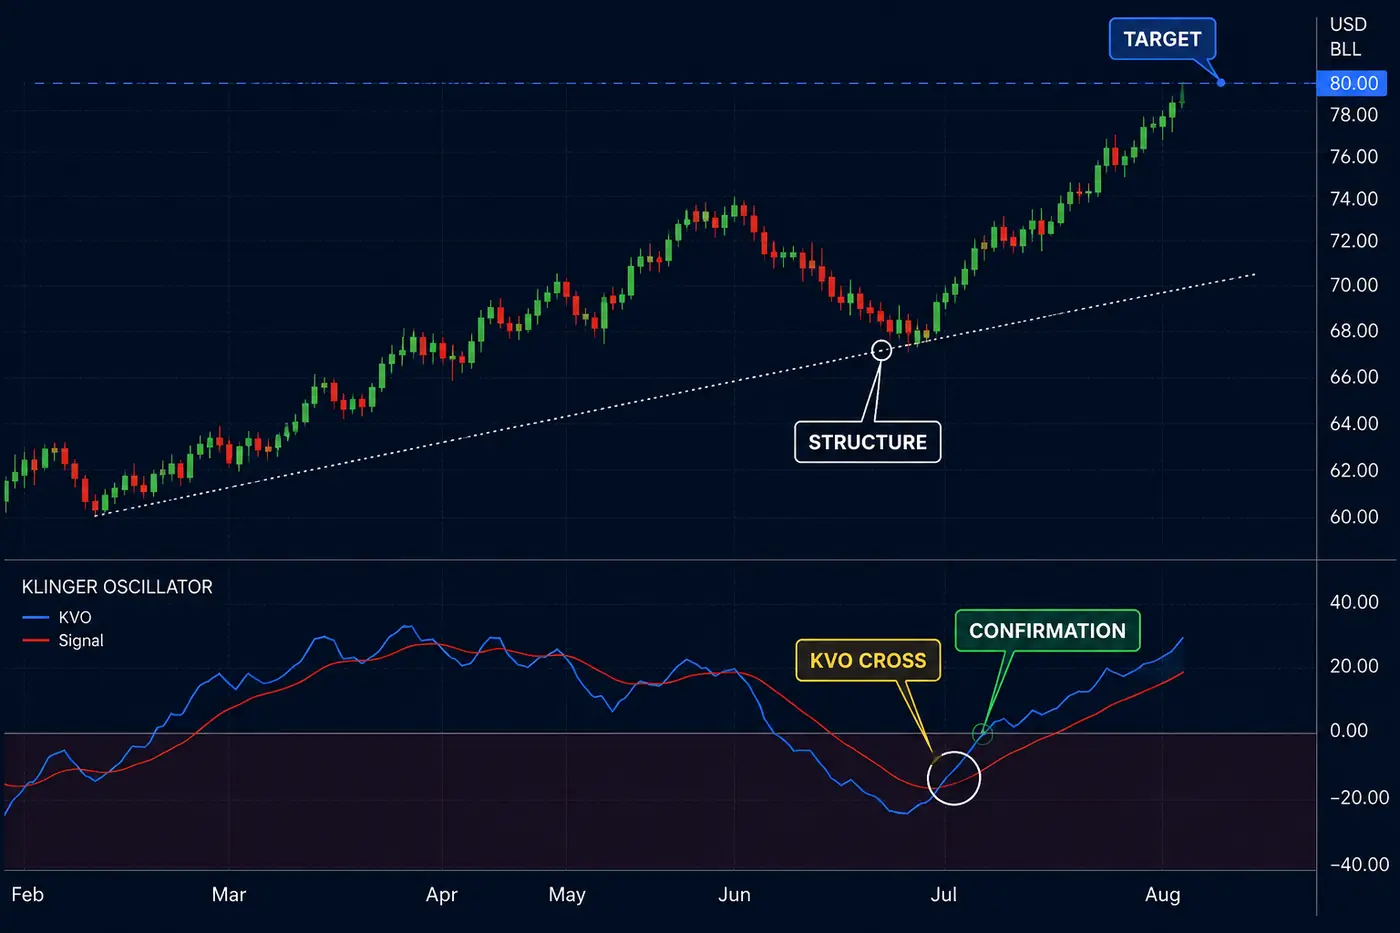
Empieza con la línea cero y la estructura alrededor del cruce. Un cruce alcista por debajo de cero puede marcar una recuperación desde presión vendedora, mientras que un cruce por encima de cero muestra un régimen de flujo positivo más fuerte. Ninguno es automáticamente mejor. La pregunta útil es si el cruce coincide con la dirección que ya tienes permiso para operar.
También miro el ángulo y la separación. Un cruce diminuto con dos líneas planas no es el mismo evento que una línea rápida subiendo con fuerza mientras la línea de señal gira. En BTCUSDT, un cruce que aparece después de una mecha de liquidación y una vela limpia de displacement es más interesante que un cruce que aparece después de seis velas solapadas.
¿Qué confirma realmente la divergencia de Klinger?
La divergencia es una advertencia sobre participación, no una promesa de reversión. Si WTI imprime un máximo más alto cerca de 79.10 mientras Klinger imprime un máximo más bajo, el segundo impulso llevó menos fuerza de volumen medida. Eso puede preceder un retroceso, pero una tendencia fuerte puede continuar mientras el oscilador discrepa.
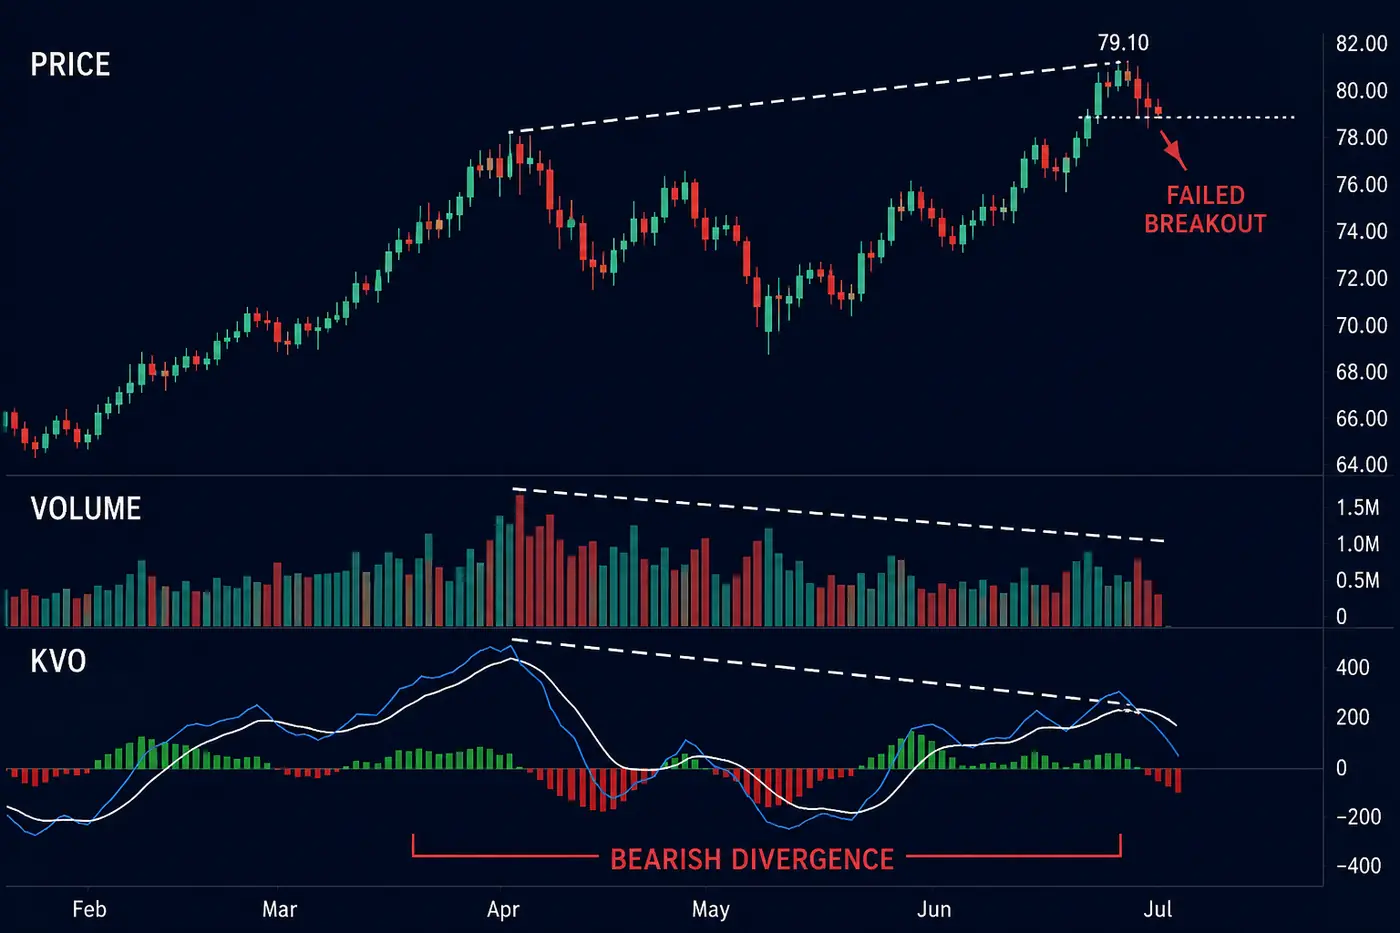
Mi regla es simple: la divergencia estrecha el área de búsqueda; no dispara la entrada. Quiero una ruptura del swing de corto plazo, un retest o una continuación fallida antes de arriesgar dinero. Eso mantiene al oscilador en su rol correcto.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿Qué ajustes de Klinger encajan con petróleo, cripto e índices?
Los ajustes por defecto son un punto de partida, no una respuesta universal. Ajustes más cortos hacen que el oscilador responda más rápido y produzca más cruces; ajustes más largos reducen el ruido pero retrasan la información. En un gráfico de 5 minutos, un ajuste agresivo puede convertir cada pequeño estallido de volumen en una historia. En un gráfico cripto de 4 horas, el mismo ajuste puede ser demasiado lento para notar un cambio significativo.
Para una primera pasada, mantén el cálculo estándar y luego prueba un cambio controlado a la vez. Compara 20 trades en el mismo símbolo y sesión. Registra si el cambio mejora la ubicación, no solo si aumenta el número de cruces ganadores.
¿Cómo combinas Klinger con displacement SMC?
Usa los indicadores públicos gratuitos de Quantum Algo para la estructura: order blocks, fair value gaps y el displacement que dejan atrás. Klinger es la comprobación de participación. Un order block alcista que produce un displacement fuerte y un cruce de Klinger tiene una historia coherente; un order block sin respuesta y con un oscilador plano es una observación de menor calidad.
No confundas los roles del producto aquí. Los indicadores públicos gratuitos marcan las estructuras SMC. Zeno proporciona señales con SL/TP y gestión de riesgo; no dibuja un Unicorn, BPR ni order block por ti.
¿Puede fallar el oscilador Klinger en un rango?
Sí, y los rangos son donde el oscilador puede parecer más ocupado. Cuando el precio rota entre 76.80 y 77.50, el volumen salta en ambos extremos y la línea rápida cruza repetidamente la línea de señal. Eso no es una serie de oportunidades direccionales limpias. Es información de que la subasta está equilibrada.
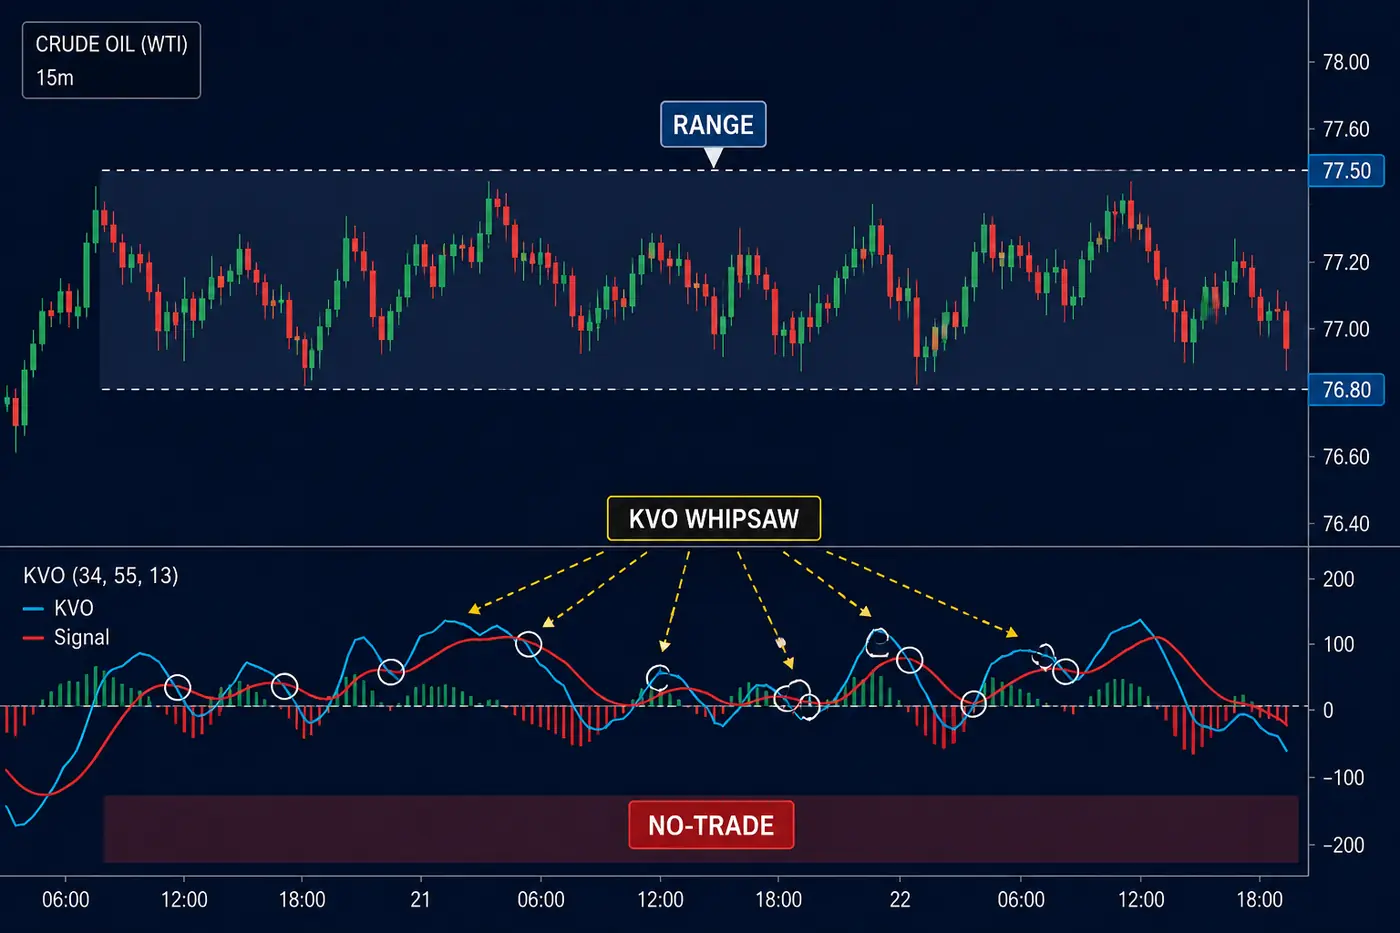
En un rango espero el extremo, luego exijo rechazo o aceptación fuera de él. Un crossover a mitad de rango suele ser donde no hago nada. Perderme un cruce mediocre cuesta menos que pagar spread y slippage en cinco de ellos.
¿Cómo construyes un plan de trade con Klinger?
Mi plan tiene cuatro decisiones. Primero, marcar el nivel de timeframe superior. Segundo, esperar a que el precio muestre displacement, rechazo o recuperación. Tercero, comprobar si Klinger confirma la misma dirección sin estar extendido hacia un nivel opuesto obvio. Cuarto, definir el stop antes de la orden.
Supón que el riesgo de la cuenta es $100 y el valor de un punto CFD es $10 por movimiento de dólar. Un stop de 38 centavos cambia el tamaño de posición; el oscilador no. Si el tamaño requerido es demasiado grande para la cuenta, salto el trade o elijo un contrato más pequeño. La señal debe encajar con el plan de riesgo, no al revés.
Para una segunda opinión sobre herramientas de volumen, compara la guía de mejores indicadores de volumen y la guía de VSA. Para el workflow de estructura más amplio, la Academia gratuita es el mejor lugar para construir el vocabulario.
¿Puede un bot ejecutar una señal basada en Klinger?
Un bot solo puede ejecutar una señal después de que las reglas sean explícitas: símbolo, timeframe, condición de entrada, stop, target y riesgo. “Comprar cuando Klinger cruza hacia arriba” no basta. Deja sin definir ubicación, spread, sesión e invalidación.
Los indicadores públicos gratuitos de Quantum Algo marcan order blocks y fair value gaps; Zeno proporciona señales Buy/Sell confirmadas con stop-loss, take-profit y gestión de riesgo integrada. QuantumBot es el servicio de ejecución automatizada de $199/mo. Los planes son $19, $39 y $79 al mes; cancela cuando quieras. Verifica el símbolo y la conexión antes de permitir que la automatización actúe, y mantén un registro público o diario para que la regla pueda auditarse después del trade.
| Herramienta | Qué mide | Su trabajo en el plan |
|---|---|---|
| Klinger | Fuerza de volumen + dirección del precio | Confirmación de participación después de la ubicación |
| RSI | Momentum relativo al rango reciente | Contexto de sobrecompra/sobreventa |
| MACD | Momentum y tendencia suavizados | Confirmación de transición de tendencia |
| VSA | Esfuerzo frente a resultado | Interpretación de vela y volumen |
¿Cómo discrepan volumen, precio y Klinger?
La forma más rápida de usar mal Klinger es tratar el panel inferior como un segundo gráfico de precio. No lo es. Una vela amplia con volumen fuerte todavía puede dejar el oscilador plano si la fuerza direccional neta es desordenada. A la inversa, una vela de aspecto modesto puede levantar la línea cuando la sesión tiene un impulso direccional claro. Separo las tres observaciones: el precio me dice hacia dónde se movió la subasta, el volumen bruto me dice cuánta actividad llegó, y Klinger estima si esa actividad viajó con intención direccional.
En un gráfico XAUUSD de 15 minutos, por ejemplo, una vela de apertura de Nueva York puede imprimir una barra de volumen grande mientras el rango cierra cerca de su punto medio. No llamo a eso alcista porque la barra sea grande. Lo marco como una pregunta de absorción. Si la vela siguiente rechaza el mínimo, toma un pool sell-side cercano y la línea rápida gira hacia arriba atravesando la línea de señal, el oscilador se volvió útil. Sin esa secuencia, el pico de volumen es solo un evento que recordar.
Esta distinción también protege el trade del apilamiento de indicadores. Añadir RSI, MACD y Klinger al mismo panel no crea tres confirmaciones independientes si los tres derivan de la misma serie de precio. Prefiero una herramienta de ubicación, una herramienta de participación y una regla de riesgo. Los indicadores SMC gratuitos proporcionan la ubicación; Klinger aporta contexto de participación; el stop define la pérdida. Esa es una decisión más limpia que contar flechas de colores.
¿Cómo deberías registrar un setup de Klinger en tu diario?
Registra el símbolo, la sesión, el timeframe, el nivel de timeframe superior, la dirección del primer displacement, el estado de Klinger en el regreso, el motivo de entrada, la invalidación y el resultado en R. Añade una línea sobre qué hizo el oscilador después de la entrada. ¿Continuó alejándose de la línea cero, se aplanó de inmediato o divergió antes del stop? Esto te dice si la herramienta está ayudando con la selección o solo te ayuda a narrar trades después de que ocurren.
Usa una muestra fija. Veinte trades en EURUSD durante Londres son más informativos que cinco trades repartidos entre BTC, oro, petróleo y el cierre de EE. UU. No cambies los ajustes a mitad de la muestra. Si un ajuste más corto produce más ganadores pero también más trades, compara la expectancy después de spread, comisión y slippage. Una mayor tasa de acierto todavía puede ser un peor proceso cuando el perdedor promedio se expande.
También marco cruces de “no-trade”. Son las señales que aparecieron en un rango encajonado, directamente bajo una resistencia de timeframe superior, o después de que el movimiento ya hubiera recorrido dos veces el rango promedio de la sesión. La muestra de no-trade impide que la retrospectiva convierta cada cruce en una oportunidad perdida. Un indicador útil debería mejorar las decisiones que rechazas, no solo las decisiones que tomas.
¿Qué cambia entre el volumen de futures y el volumen spot?
El volumen no es idéntico en todos los mercados. Los futures de WTI tienen volumen centralizado de exchange, mientras que un feed de spot-forex comúnmente informa volumen tick del flujo del broker. Los exchanges de cripto pueden mostrar volumen específico del exchange que difiere entre venues. Klinger todavía puede ser útil, pero el significado de un “aumento de volumen” depende del feed. Si cambias de brokers o símbolos, trata el indicador como recalibrado en lugar de asumir que el comportamiento antiguo se transfiere perfectamente.
Por esa razón no publicaría una afirmación universal como “Klinger funciona mejor en el gráfico de 15 minutos”. La prueba correcta es más estrecha: ¿el mismo feed, sesión y definición de setup produce una diferencia repetible entre trades calificados y rechazados? Si no, el oscilador puede ser visualmente persuasivo sin añadir edge medible.
¿Qué deberías hacer cuando Klinger confirma demasiado tarde?
La confirmación tardía es un problema de diseño, no una razón para perseguir. Si el precio ya se movió de 78.00 a 78.70 y Klinger finalmente cruza hacia arriba, el cruce puede describir el movimiento que te perdiste. Marco la ubicación original y pregunto si el oscilador estaba mejorando durante el primer displacement. Si lo estaba, puedo usar esa información en el retest. Si solo reacciona después de la extensión, dejo la entrada en paz.
En timeframes más bajos, a veces uso la pendiente de la línea como observación temprana y el cruce como confirmación más estricta. Eso no es lo mismo que entrar por una pendiente. Significa que noto cuándo está cambiando el flujo y luego espero a que el precio pruebe el cambio en un nivel. Un giro KVO de 5 minutos dentro de un FVG bajista de 1 hora no es una señal long; es un detalle que vigilar mientras la ubicación de timeframe superior sigue sin resolverse.
Los stops y targets no deberían derivarse del oscilador. Coloca el stop más allá del swing, order block o extremo del rango que invalida la idea de precio. Usa el siguiente pool de liquidez o un múltiplo R planificado para el target. Si Klinger se aplana después de la entrada, el plan no cambia automáticamente. Las reglas de salida pertenecen al plan antes de que el gráfico se vuelva emocionalmente caro.
Revisa los trades perdedores en grupos. Un clúster de pérdidas durante horas asiáticas de bajo volumen cuenta una historia distinta a pérdidas después de noticias grandes de EE. UU. Un clúster de ganancias después de liquidity sweeps de Londres puede mostrar que la herramienta está actuando como filtro de sesión y no como oscilador universal. Ese es el tipo de conclusión que vale sacar de un diario: suficientemente específica para probar, suficientemente modesta para no convertirse en promesa.
¿Cómo se ve una confirmación Klinger de alta calidad?
Imagina un traspaso de WTI de Londres a Nueva York. El precio barre el mínimo de la sesión previa, lo recupera e imprime una vela alcista de displacement. La línea rápida de Klinger gira hacia arriba por debajo de cero, cruza la línea de señal y sigue ensanchándose mientras el precio retestea el origen del displacement. Esa es una secuencia completa: ubicación, respuesta, participación e invalidación. Si el cruce aparece primero pero el precio nunca recupera el nivel, no fabrico el resto de la historia.
La misma lógica funciona en BTCUSDT, pero el reloj es distinto. Un mercado de 24 horas puede producir un cambio de flujo limpio durante una sesión de EE. UU. y luego perderlo durante un periodo fino de fin de semana. Etiqueto la sesión y las condiciones de liquidez porque la forma visual del oscilador no revela la calidad del mercado debajo. Una línea que parece idéntica en dos gráficos puede representar ejecuciones muy distintas.
Mi comprobación final es el coste de oportunidad. Si el setup confirmado por Klinger requiere un target de 1.5R hacia un máximo cercano mientras otro setup limpio ofrece 2.3R con el mismo riesgo, el indicador no vuelve especial al primer trade. La herramienta ayuda a rankear candidatos; no elimina la necesidad de compararlos.
¿Cuál es la regla de Klinger que realmente operaría?
Solo operaría cuando un nivel mapeado produce una respuesta clara del precio, la línea Klinger confirma la dirección sin un crossover plano, y el stop da al target al menos un múltiplo sensato. Esa regla es deliberadamente aburrida. Evita que el panel inferior se convierta en una razón para entrar en medio de ninguna parte.
Si falta alguna parte, registro el gráfico como observación. Esas observaciones construyen una muestra mejor que forzar un veredicto binario de “el indicador funciona”. El resultado útil no es una flecha colorida; es una distinción repetible entre flujo calificado y ruido.
¿Qué debería dejar fuera la checklist de Klinger?
Debería dejar fuera predicciones sobre la siguiente vela, afirmaciones fijas sobre un ajuste universal y cualquier sugerencia de que un crossover puede reemplazar un stop. Esos atajos hacen que una herramienta de volumen suene más cierta de lo que es. Mantén la checklist atada al feed, la sesión y la definición de setup que puedes probar.
Klinger es una comprobación de participación, no un trigger de trade. Deja que la ubicación del precio y el displacement creen el setup, luego usa el oscilador para comprobar si el flujo de volumen coincide. La divergencia es una advertencia; un cruce en un rango suele ser una razón para esperar.
◆ Comprobación interactiva
¿Puedes usar Klinger sin perseguir cruces?
Preguntas que hacen los traders sobre indicadores de volumen
El oscilador Klinger es un indicador de flujo de volumen que combina dirección del precio y volumen para estimar presión de acumulación y distribución. Normalmente se lee mediante una línea rápida, una línea de señal y la línea cero.
Es mejor tratarlo como un oscilador de confirmación en lugar de una señal adelantada garantizada. Puede mostrar flujo que mejora o se debilita antes de que el precio haga un movimiento grande, pero la información todavía necesita estructura de precio y contexto de riesgo.
Espera a que el crossover coincida con un nivel significativo, displacement o recuperación. Define primero la invalidación y luego usa el cruce como confirmación en lugar de entrar cada vez que las dos líneas se tocan.
La divergencia de Klinger significa que el precio y la fuerza de volumen medida se mueven en direcciones distintas. Es una advertencia de que la participación puede estar debilitándose, no una prueba de que el precio deba revertir.
Empieza con los ajustes por defecto y prueba cambios en el mismo símbolo y timeframe. Ajustes más cortos reaccionan más rápido pero crean más ruido; ajustes más largos suavizan la señal y la retrasan.
Puede usarse en gráficos de forex, pero el volumen spot-forex suele ser volumen tick en lugar de volumen centralizado de exchange. Trátalo como contexto del feed del broker y pruébalo en el símbolo exacto que operas.
Sí. Usa estructuras SMC para ubicación y displacement, luego usa Klinger para comprobar si el flujo de volumen apoya el movimiento. Los indicadores públicos gratuitos marcan order blocks y FVGs; Zeno proporciona señales con SL/TP y gestión de riesgo.
El foco de los indicadores públicos de Quantum Algo son estructuras Smart Money Concepts como order blocks y fair value gaps. Zeno es la capa de señales; no dibuja estructuras específicas de Klinger ni implica que un cruce de Klinger sea una señal garantizada.
No existe un mejor timeframe universal. Usa un timeframe superior para el contexto direccional y un timeframe práctico de ejecución para el setup; luego mantén consistentes los ajustes de Klinger y la muestra de prueba.
QuantumBot puede automatizar un plan de señal definido donde haya una conexión compatible disponible. Una regla debe especificar entrada, stop, target, símbolo y riesgo; un cruce aislado del oscilador no es una regla de automatización completa.
Quantum Algo publica un registro que muestra 75% en 160 señales cerradas, con 120 ganancias y 40 pérdidas. Ese historial está disponible para verificar y no es una promesa para un setup de Klinger ni para una cuenta individual.
Referencias y guías relacionadas
Lee a continuación
- Mejores indicadores de volumen: guía completa
- Volume Spread Analysis: guía completa
- Guía de trading con divergencias
- Guía de trading de mean reversion
Fuentes de referencia
- TradingView: referencia del oscilador Klinger
- CME Group: especificaciones del contrato WTI
- StockCharts ChartSchool: oscilador Klinger