Bitcoin 幂律:模型说明什么、不说明什么,以及交易者如何使用它
Bitcoin 幂律把价格建模为时间的幂(自创世以来 price ≈ A × days^5.8),因此历史走势会在一条自 2010 年以来一直有效的通道内,落在 log-log 图上的一条直线附近。它由 Giovanni Santostasi 提出,描述的是过去,不是未来;但它能让交易者相对于趋势判断价格便宜、公允还是昂贵:这是偏向,绝不是时机。
每个周期都会产生一个声称知道 Bitcoin 价格的模型;多数模型在下一个周期后就被淘汰。幂律是那个十五年来一直留在自己通道内的模型,这也是为什么它值得被认真写成一页,而不是被简单否定或奉为信仰。本页讲的是模型本身、log-log 图、交易者如何读取通道、支持与反对它的诚实理由、它与 stock-to-flow 和彩虹图的对比、结构交易者如何在周线图之上一个层级使用它,以及其中的算术。下方计算器会把今天的价格放进通道中。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
什么是 Bitcoin 幂律?
Bitcoin 幂律是一种模型,认为 Bitcoin 价格随时间的幂增长——price ≈ A ×(自创世以来的天数)^n,其中 n 接近 5.8——因此当价格和时间都绘制在对数尺度上时,整个历史会接近一条直线,周围的通道包含了自 2010 年以来几乎所有价格。
它由物理学家 Giovanni Santostasi 提出,是对过去十五年一直成立关系的描述,而不是保证未来的机制;但正因为它一直成立,它给了交易者一个有用的东西:一条通道,用来判断价格相对于长期趋势是昂贵、公允还是便宜,同时不假装知道价格何时移动。本指南讲的是这个模型、支持与反对它的诚实理由,以及结构交易者实际如何使用它——作为偏向,永远不是作为时机。
为什么幂律画在 log-log 图上?
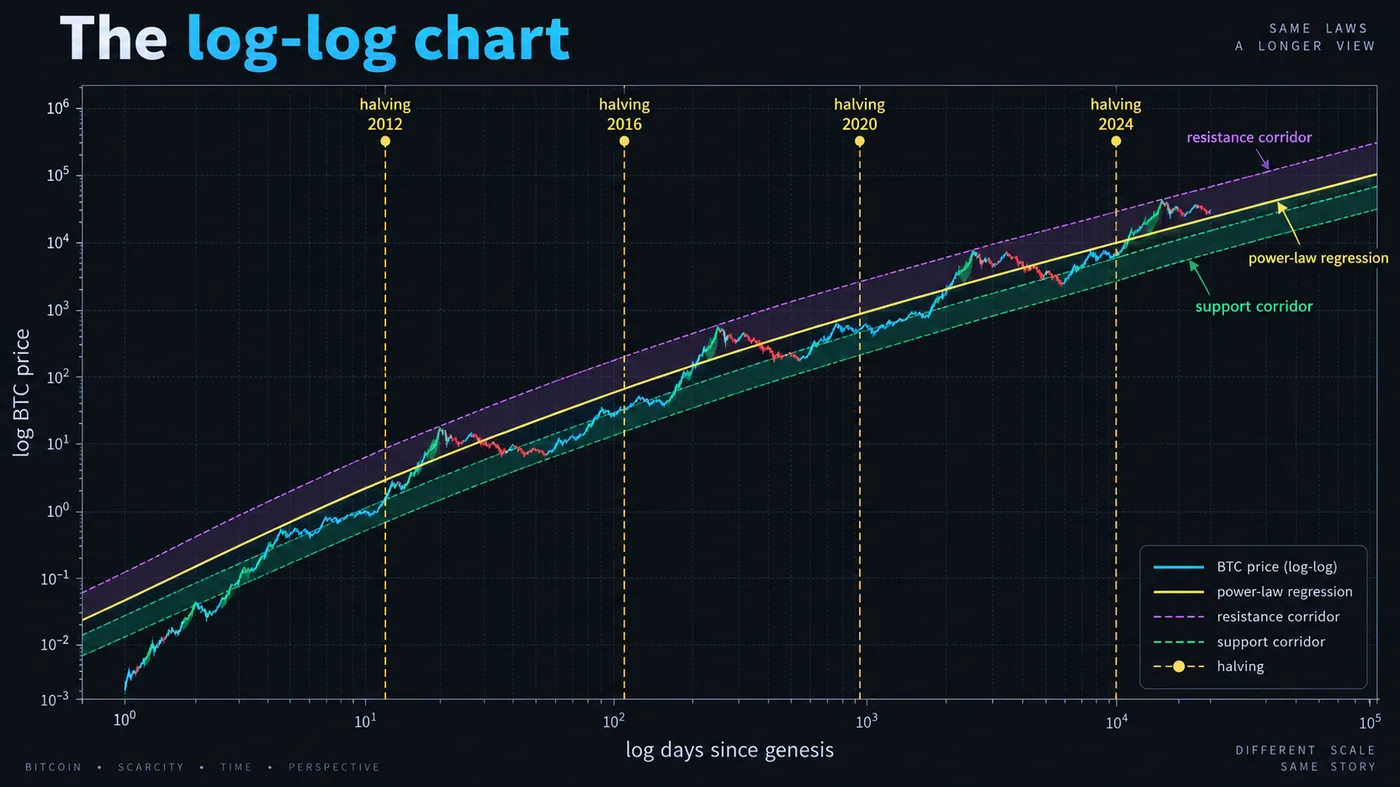
本指南中的图表示意把模型放进一张图里:横轴是在对数尺度上的创世区块以来天数,纵轴是在对数尺度上的价格,Bitcoin 价格历史沿着一条直线回归线运行,上下各有一条通道。减半以竖线标出——它们落在图上,但没有打破这条线;这是该模型的论点之一,即周期是围绕趋势的摆动,而不是趋势本身。
为什么用 log-log:在普通图表上,Bitcoin 历史难以阅读——早期价格像贴着零的平线,2021 年峰值压倒一切。使用对数价格尺度后,每一次翻倍都是相同距离,这是常见修正。幂律更进一步,也把时间做成对数尺度,因为只有当两个坐标轴都是对数时,幂律关系 y = A·xⁿ 才会变成一条直线。这条线的斜率就是指数 n;拟合 Bitcoin 历史后,它接近 5.8,意思是时间增加十倍,价格大约增加 630,000 倍。
通道的底部、公允价值和顶部是什么意思?
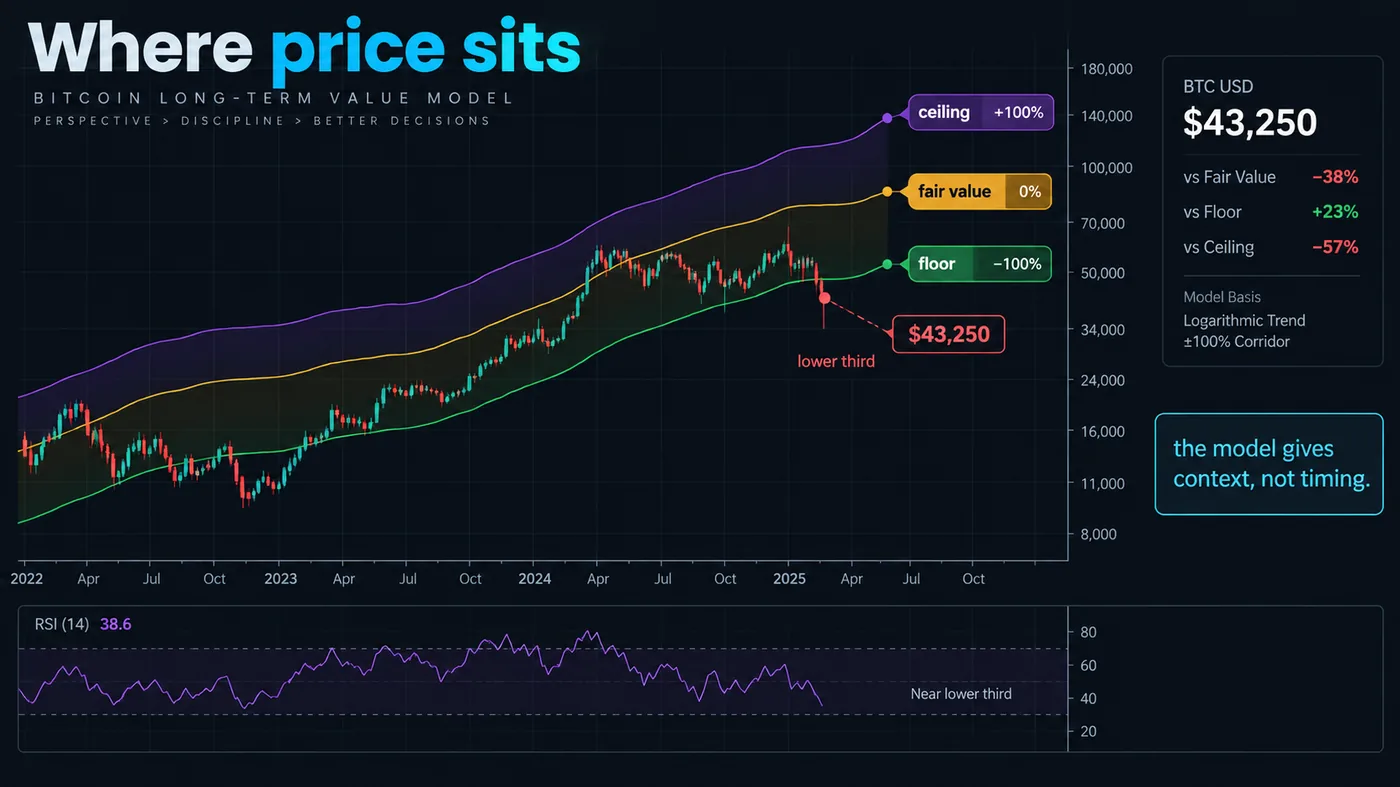
本指南中的放大图把通道显示为围绕回归线的百分比。下轨——底部——曾在每个熊市底部被触及,并且从未被长期跌破;上轨——顶部——曾在每个周期峰值被触及,但从未站稳。回归线本身是模型的“公允价值”,也就是没有周期影响时趋势给出的价格。图中标注是本页重点:模型给出背景,不给出时机。价格可以在通道下三分之一停留一年;模型只说明它相对趋势便宜,并不说明它下个月会涨。
按交易者的方式读:接近底部——历史上最深的价值区;长期积累曾经有效的位置;波段交易者的偏向是做多。接近线——公允;模型不给偏向。接近顶部——历史上的周期峰值;波段交易者的偏向是谨慎,而且到目前为止,模型还从未对顶部守住这一点出错,这也正是为什么如果它有一天错了,会错得非常响亮。
幂律模型实际声称什么?
它声称:Bitcoin 价格在整个历史中遵循时间的幂律,通道约束了各个周期,并且如果这种关系持续,通道可以向前投射。它不声称:这种关系必然持续、周期时机可以预测、任何给定月份的价格可以预测,或指数是自然法则。Santostasi 自己的表述是,幂律描述许多成长型网络,Bitcoin 的幂律异常干净,而模型应当由未来是否继续留在通道内来评判。
诚实的反对意见是:十五年只是一个市场状态;拟合受到早期数据主导,因为那时 Bitcoin 还很小;许多增长过程都能被拟合成 log-log 直线,后来却失效;而且该模型在短周期上无法证伪,因为一次“摆动”可以持续数年。这些都是真的。但这些反对意见不改变一点:对于想要一个长期参照、判断价格便宜还是昂贵的交易者来说,这条通道一直比多数参照更好。
幂律与其他 Bitcoin 模型相比如何?
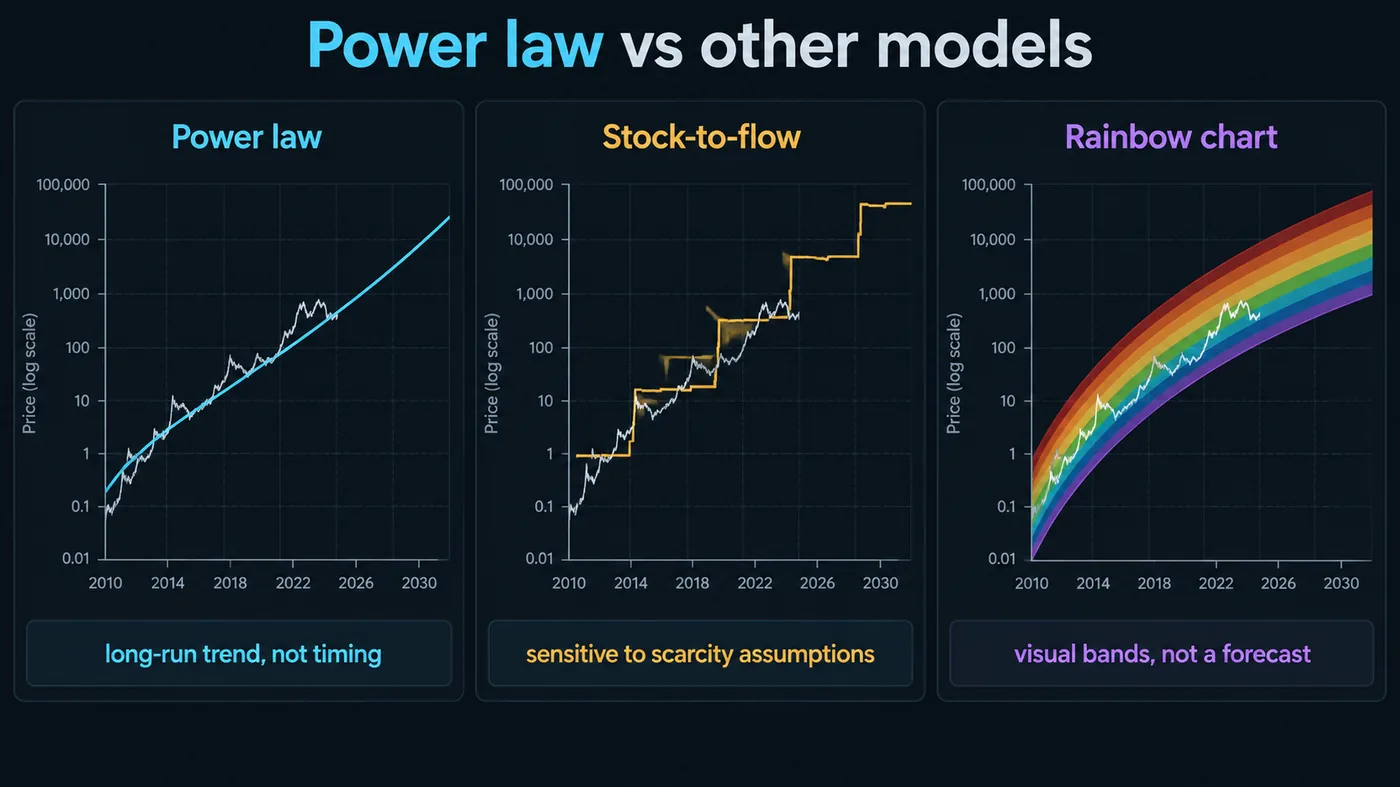
本指南中的三曲线图对比了交易者最常见的模型:
- 幂律——把价格视为时间的幂;log-log 图上的一条直线;通道自 2010 年以来一直有效。它声称提供背景,不提供时机。
- Stock-to-flow——把价格视为稀缺性的函数(供应量 ÷ 新发行量);它预测 2021 年会达到六位数,结果错误;该模型作者最终停止发布该图。它的失败正是幂律谦逊主张重要的原因。
- 彩虹图——带彩色区间的对数回归;一张没有明确机制的有趣图表;对同样的“便宜还是昂贵”判断有用,但严谨性不如幂律,而且区间多年来曾被重画。
最好把三者都只当作情绪工具来读。只有幂律陈述了一种关系,押注了一条通道,并且到目前为止还不需要移动它。
结构交易者如何使用它
这个模型是高时间周期偏向,位于周线图之上一个层级。实践中:
- 每月检查一次通道位置。下三分之一:波段交易做多偏向,持有者积累。中部:模型不给偏向。上三分之一:降低波段交易仓位大小,在结构处止盈,不再做新的长期积累。
- 在该偏向内交易结构。Smart Money 交易机会——扫荡、性质变化(CHoCH)、回踩订单块——在日线和 4 小时图上,沿着通道偏好的方向执行。Zeno 的 regime labels 在 2 小时图上给出入场;幂律给出偏好某一侧的理由。
- 永远不要用它择时。通道不会告诉您何时;价格在底部附近停留一年很正常。入场来自图表。
- 按风险定仓,而不是按模型信心定仓。一个对通道判断正确、但对下个季度判断错误的仓位,仍然需要止损,也需要能撑过去的仓位大小;仓位大小指南有具体规则。
本页的仓位计算器会输入今天的价格和日期,并返回价格在通道中的位置。
幂律通道区域速览
| 通道区域 | 相对公允价值的水平 | 历史显示什么 | 波段交易偏向 |
|---|---|---|---|
| 底部 | 在多数拟合中约为公允价值的 0.4x | 每个熊市低点都曾触及,从未长期跌破 | 做多偏向;最深价值 |
| 下三分之一 | 介于底部和公允价值之间 | 价格可以在这里停留一年 | 做多偏向;持有者积累 |
| 公允价值线 | 回归线本身 | 通常在低点一年或更久之后穿越 | 模型不给偏向 |
| 上三分之一 | 介于公允价值和顶部之间 | 冲向峰值的亢奋上涨 | 降低仓位;在结构处止盈 |
| 顶部 | 在多数拟合中约为公允价值的 2.5x | 在周期峰值触及,从未站稳 | 谨慎;不再做新的长期积累 |
◆通道给出背景,不给出时机:入场仍来自日线和 4 小时图上的结构。
给好奇者的算术
令 t = 自 2009 年 1 月 3 日以来的天数,并使用已发布拟合,公允价值 ≈ 10^(−17.0) × t^5.8——不同已发布拟合之间常数会略有不同,指数大约在 5.7 到 5.9 之间。通道区间使用同一公式,再按上下的常数倍缩放(多数拟合中底部约为 0.4×,顶部约为 2.5×)。因为指数作用在时间上,公允价值每年的百分比增长会变慢——该模型暗示每个周期的收益递减,这也是它相对 2017 年正确解释 2021 年的另一件事。
通过一个周期读取通道
log-log 图上的完整周期大致如下。从熊市低点走出时,价格会在底部或底部附近停留数月——2015 年、2018–2019 年、2022 年末——同时模型的公允价值继续上升,因此在情绪最差的时刻,价格相对于趋势最便宜。随着周期转向,价格穿过回归线——公允价值——通常是在低点一年或更久之后。
随后它会在亢奋阶段冲向顶部,触及或接近顶部,然后峰值到来;到目前为止,每个周期顶部都守住了,而且每次触及都持续数周,而不是数月。熊市会把价格带回公允价值之下,并在末期再次回到底部。每次通道都是同一条;变化的是触及之间的时间,而模型认为这会随指数增长。
因此,通道位置是一个慢变量:它以季度为单位发生有意义变化,而不是以周为单位。这就是为什么它是偏向,而不是择时工具,也就是为什么每月检查一次就足够。
什么会证伪 Bitcoin 幂律?
模型自己的测试很简单,也很公开:如果价格收在底部下方并长时间停留,就意味着这种关系已经破裂;如果价格升到顶部上方并长时间停留,就意味着指数已经改变。十五年来两者都没有发生。Santostasi 也曾提出,跌破底部且几年内没有回归,才是真正的证伪,而不是一次摆动。交易者应把任一情况视为市场状态变化,并放弃该偏向,直到新的关系拥有多年证据——这正是量化交易指南要求任何模型具备的纪律。
幂律与减半周期有什么关系?
两者经常被说成竞争关系;其实不是。减半是按四年节奏发生的供应事件;幂律是对整个历史中的需求和采用情况的描述。周期在 log-log 图上表现为围绕直线的振荡——减半后的峰值、减半之间的底部——而幂律表现为该振荡围绕运行的那条线。单独的减半模型无法解释每个周期收益递减,而这会自然地从幂律指数中得出:每个周期从底部到顶部的涨幅倍数更小,因为同样的通道宽度被应用在增长更慢的趋势上。两个模型都不会告诉您下一个峰值何时到来;它们合在一起,只能大致说明会走多远,以及大致会比上一次少多少。
log-log 图上的一条直线、一条自 2010 年以来一直有效的通道,以及一个足够谦逊而得以存活的主张:相对于趋势便宜、公允或昂贵。每月检查一次通道,让它倾斜波段偏向,每一次入场都取自结构,并按风险定仓——如果价格有一天离开通道并持续停留在外,就像放弃任何模型一样放弃它。
◆ 互动检查
您知道这个模型声称什么吗?
人们关于 Bitcoin 幂律常问的问题
物理学家 Giovanni Santostasi。他发布了该拟合,以及 Bitcoin 价格按时间的幂缩放这一论点;Bitcoin 历史在 log-log 图上是一条直线的观察,早先也有其他人提出过。
它预测的是通道,不是价格:如果这种关系持续,公允价值会沿回归线进入未来,价格会留在底部和顶部之间。它不会预测价格在通道内何时移动。
它已经在不重画通道的情况下,用自己的通道描述了十五年历史,这比 stock-to-flow 或彩虹图能说的更多。它是否会继续有效,正是该模型无法回答的问题。
Stock-to-flow 从稀缺性建模价格,并在 2021–2022 年公开失效;幂律从时间建模价格,提出更窄的主张(一条通道),而且到目前为止还没有失效。
把它用作周线图之上一个层级的偏向——相对于趋势便宜还是昂贵——并从结构中获取入场。用模型择时才是错误。
不在指标内部使用;Zeno 读取结构。我们按照本页所述方式使用通道——作为加密货币部分的长期偏向——而 track record 中的加密货币调用,是该偏向内部的结构入场。
Price ≈ A × t^n,其中 t 是自创世区块(2009 年 1 月 3 日)以来的天数,n 约为 5.8;常数 A 和通道乘数在不同已发布拟合之间略有不同,这也是计算器允许您设置它们的原因。
不一样。彩虹图是带彩色区间的对数回归,没有明确机制,而且区间曾被重画;幂律陈述一种关系,并且没有移动过自己的通道。
用今天的价格和日期运行计算器;答案是价格在底部和顶部之间的位置,而且它以季度为单位变化,而不是以周为单位。
如果这种关系持续,它会投射一条通道——而这正是模型无法证明的假设。把任何由它得出的单一数字“预测”都当作公允价值线,而不是预测。
有人尝试过拟合;但没有任何币拥有 Bitcoin 这样十五年干净历史,而且多数山寨币都跌破过为它们画出的任何通道。把这些拟合当作趣味观察即可。
不在指标内部使用——Zeno 读取结构。我们按照本页所述方式,把通道作为加密货币部分的长期偏向使用,而 track record 中的加密货币调用,是该偏向内部的结构入场。