日内交易与波段交易:真正区别、成本以及哪一种适合您
日内交易会在同一个交易时段内平掉所有仓位:每天在 1 到 15 分钟图上做出 10–30 次决策,承担每笔交易成本,并且在仍执行该规则直到 20 October 2027 的经纪商处,交易美国股票还需要满足 $25,000 的 PDT 最低资金要求。波段交易持仓数天到数周,在日线或 4 小时收盘时做管理,每月只做几次决策,并接受跳空风险。同一个交易机会,不同的时钟:新手通常更适合波段交易。
每个交易者迟早都会回答这个问题,通常按性格来选,而大多数人第一次都会选错——他们选择刺激,然后用点差和睡眠为它付费。真正有用的比较不是“哪种更赚钱”,而是同一份优势在每种风格里要收取什么代价,以及您是否付得起这种特定货币。本文讲清真正区别,用并排方式比较持仓周期、决策、资金、成本和风险,解释决定多数情况的两个数字(成本税和 PDT 规则),给出三问决策树,展示同一个 Smart Money 交易机会如何在两种时钟上交易,记录一名交易者同时纸面测试两种风格的一个月,并提供一个计算器,用您的时间、账户和性格为两种风格打分。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
日内交易与波段交易:真正区别
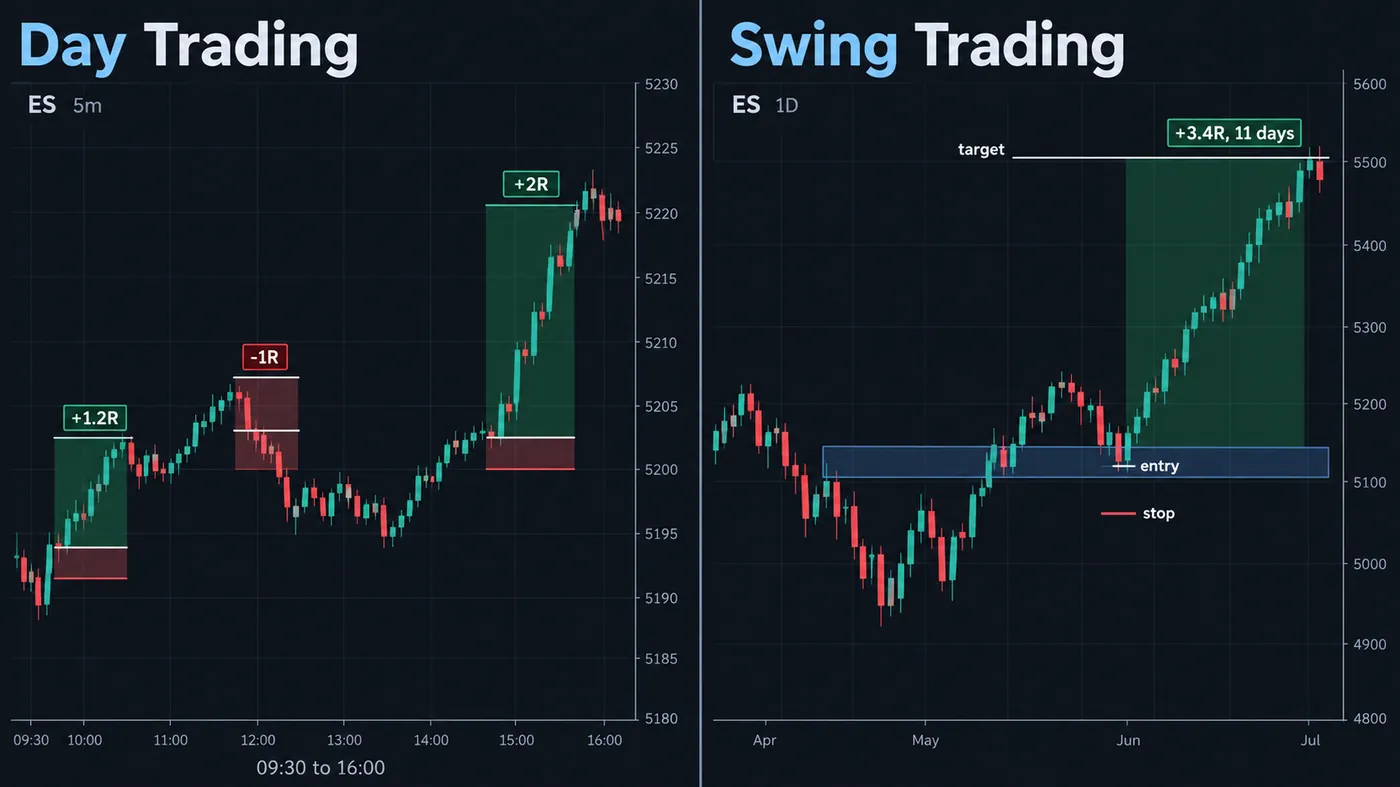
区别在于时钟,其他一切都由它延伸出来。日内交易者在一个交易时段内开仓并平掉所有仓位——不过夜、不暴露在跳空中——并在 1 到 15 分钟图上每天做出很多决策。波段交易者持仓数天到数周,在日线或 4 小时收盘时管理,每月只做少数几次决策,并把隔夜和周末跳空视为捕捉需要时间展开的行情所必须付出的代价。两者可以使用同一种方法;买入波段低点被扫荡后回到订单块的 Smart Money 交易者,可以在纽约开盘的 5 分钟图上做,也可以在两周跨度的日线图上做,交易机会本身是一样的。
变化的是优势向您收取的成本。日内交易的成本是盯盘时间、每天二十次支付的点差和佣金,以及能够在 09:47 亏损后仍在 09:52 干净执行下一笔交易的性格。波段交易的成本是耐心、跳空风险,以及让一个盈利仓位安静持有一周的纪律。日内交易策略指南和波段交易策略指南讲方法;本文讲如何在两者之间做选择,并且用数字而不是脾气来选——虽然最后您会发现,脾气本身也是数字的一部分。
日内交易和波段交易如何并排比较?
| 日内交易 | 波段交易 | |
|---|---|---|
| 持仓周期 | 几分钟到几小时;收盘前空仓 | 数天到数周;在日线或 4 小时收盘时管理 |
| 图表 | 1 到 15 分钟图用于入场,1 小时图用于背景 | 日线和 4 小时图用于入场,周线用于背景 |
| 决策 | 每天 10 到 30 次 | 每月 2 到 10 次 |
| 盯盘时间 | 整个交易时段,或至少一个交易时段区块 | 收盘时 20 分钟,周末更多 |
| 资金(美国股票) | 在仍执行该规则的经纪商处,5 天内超过三笔日内交易需要 $25,000 的 PDT 最低资金(已于 4 June 2026 被替换) | 任何规模;PDT 规则不适用于隔夜持仓 |
| 成本 | 每笔交易都支付点差和佣金,每天二十次——这是最大的单一拖累 | 每月几次往返交易;相对于 3% 止损,成本只是四舍五入误差 |
| 隔夜风险 | 没有 | 跳空、新闻、周末——通过把日内风险减半来为它们调整仓位 |
| 止损大小 | 较紧,为价格的 0.2–0.5% | 较宽,为价格的 2–5% |
| 反馈 | 即时;坏习惯当天就会暴露 | 较慢;坏习惯需要一个季度才会显现 |
| 情绪负荷 | 高且持续 | 低且阶段性——直到出现跳空 |
| 最适合的市场 | 指数期货、流动性好的股票、交易时段内的主要外汇货币对 | 股票、指数、加密货币、黄金,以及任何具备多日趋势的品种 |
有两行比其他所有行都重要。成本:在 0.3% 的日内止损上,0.05% 的往返成本等于止损的六分之一——0.17R——每笔交易都要支付;同样的成本放在 2.5% 的波段止损上只有 0.02R。日内交易必须克服一项波段交易几乎感觉不到的税,这就是为什么许多确实有优势的日内交易者仍然亏损。资金:模式日交易者规则使保证金账户中低于 $25,000 的股票日内交易在任何仍执行该规则的经纪商处都不可行(FINRA 已于 4 June 2026 替换该规则,经纪商可分阶段过渡至 20 October 2027),而 $5,000 的账户可以波段交易同样的股票——或者做没有该规则的期货日内交易。
哪种风格在时间、费用和资金上成本更高?
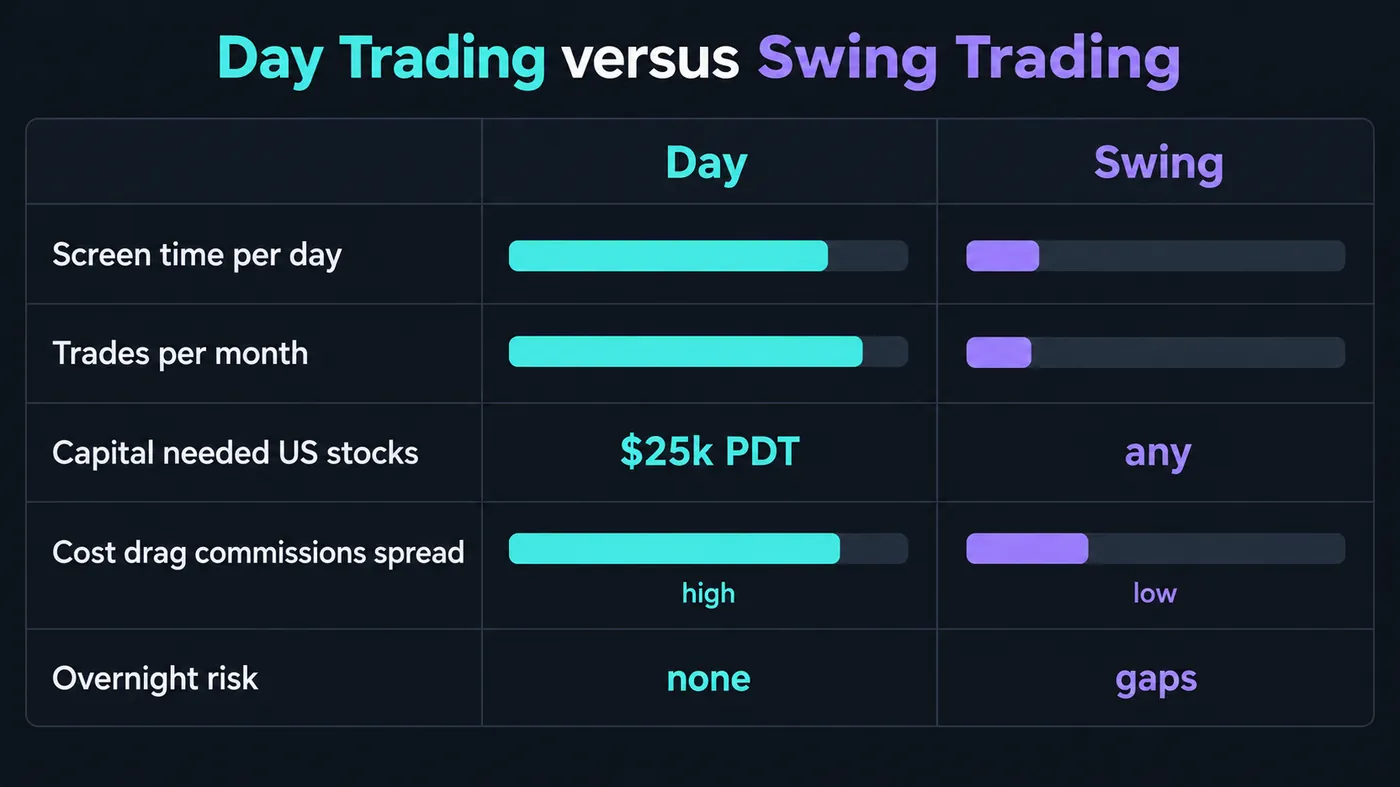
关于盯盘时间,诚实的图景并不是“日内交易者工作更多”。只交易一种交易时段结构的日内交易者——纽约开盘、伦敦扫荡——专注工作两小时就结束;在日线收盘检查的波段交易者只工作二十分钟,但因为仓位会穿越新闻,所以从来不算完全下班。真正不同的是注意力的形状:强烈且有边界,对比轻量但持续。请选择您的生活能够承受的形状,因为错误的形状无法长期维持。
成本图景是大多数人理解错的地方。他们看到波段交易止损更宽,就以为风险更大;按 R 计量时每笔交易风险相同,止损只是占价格的比例更大,因为目标位也更大。真正变化的是您支付点差的频率。在紧止损上每天二十次往返交易时,成本税可能超过一个好系统的优势——机器人现实计算器展示了这个算术——而每月八次往返时,它几乎看不见。日内交易是一门固定成本很高的生意;它需要规模和极好的执行,否则很难成立。
您应该做日内交易还是波段交易?
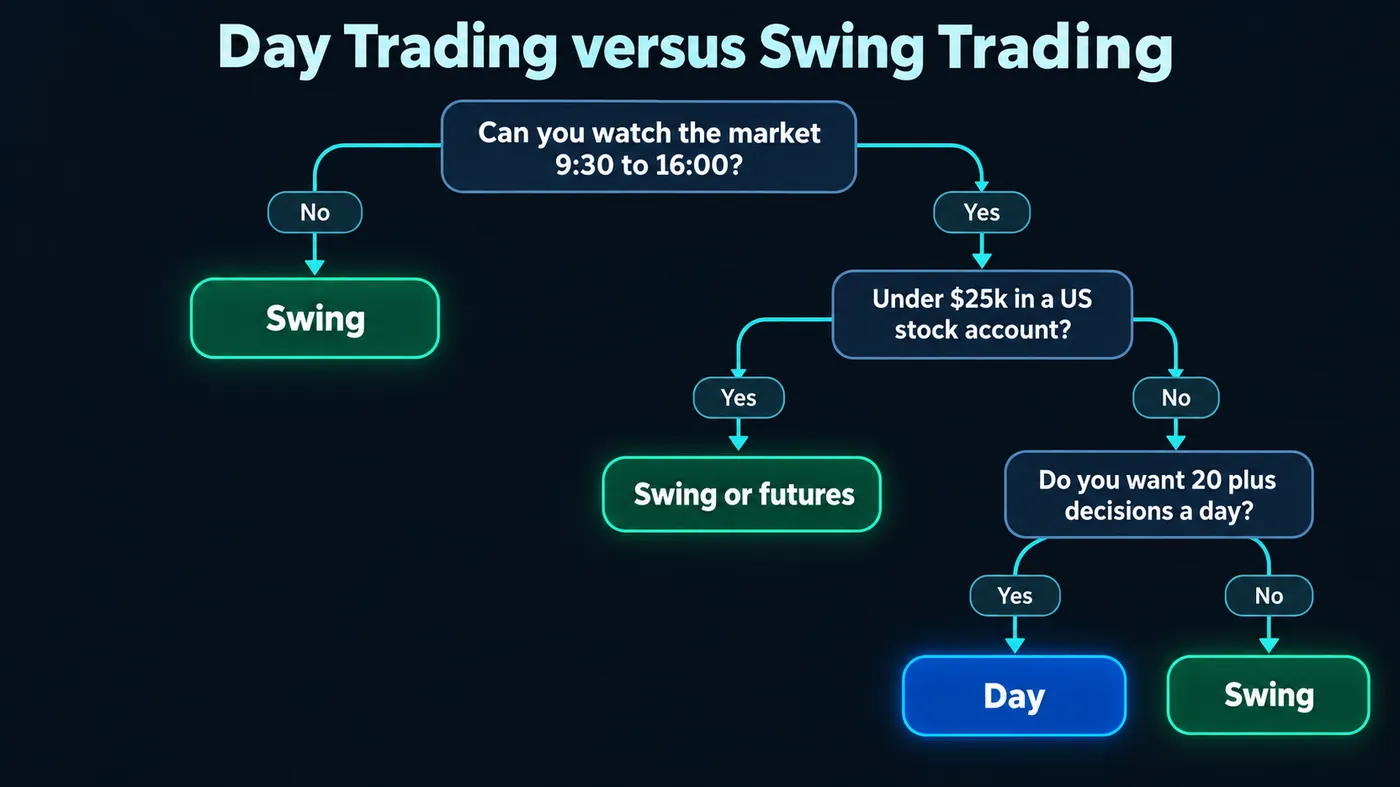
- 您能至少实时盯住一个完整交易时段区块吗? 不能 → 波段。日内交易不适合一个占用您上午时间的工作;收盘后管理可以。
- 您是否用低于 $25,000 的资金交易美国股票? 是 → 波段,或者改做期货或外汇日内交易。在您的经纪商仍执行 PDT 规则时,这一条已经替您做了决定。
- 您想每天做二十次决策,还是每周做两次? 这是性格问题,而且是真实约束。快速反馈适合一些人,也会摧毁另一些人。
- 您能承受对您不利的跳空吗? 不能 → 日内。波段交易意味着醒来面对您无法止住的亏损;要么为它调整仓位,要么避开它。
- 用您的止损来检验成本。 如果往返成本超过日内止损的 15%,日内交易需要先换更便宜的市场或更宽的止损,而不是先换更好的策略。
- 用真实成本在纸面上各测试一个月。 哪一种的亏损您能在不改计划的情况下坐住,哪一种就是答案。
匹配计算器
输入您的实时可盯盘时间、账户规模、市场、往返成本、每种风格的典型止损,以及您如何处理连续亏损。工具会根据时间、PDT 规则、成本税和性格为两种风格打分,并告诉您数字更偏向哪一种,以及需要修正什么。
同一个交易机会如何在两种时钟上交易?
本站使用的 Smart Money 交易机会并不在意您使用哪种时钟。一个波段低点的流动性扫荡,随后收盘重新回到其上方,在回到订单块时入场,止损放在扫荡下方,目标位设在上一个波段高点——这既可以是纽约开盘的一笔 5 分钟交易,也可以是一笔跨越两周的日线交易。
Liquidity Sweeps 脚本会在两者上标出它,Smart Money Concepts Engine 会在两者上标出订单块,付费引擎 Zeno 会在您运行的任何时间周期上打印带止损和目标位的信号。变化的是仓位大小——波段交易要把风险减半,以承受跳空——以及管理方式,移动止损指南涵盖了两者。日内 vs 收盘后指南会更细地看这两套日常流程;头寸交易指南则是从波段再往外走的一步。
参考数据
| 项目 | 数值 |
|---|---|
| 日内交易 | 仓位在交易时段内平掉;1–15 分钟图;每天 10–30 次决策;无隔夜风险;成本拖累高;在经纪商仍执行该规则的美国股票交易中,PDT 最低资金为 $25,000 |
| 波段交易 | 仓位持有数天到数周;日线和 4 小时图;每月 2–10 次决策;跳空风险;成本拖累可忽略;任意账户规模 |
| 成本税 | 往返成本 ÷ 止损距离,以 R 表示——0.05% 成本配 0.3% 止损为 0.17R;配 2.5% 止损为 0.02R |
| PDT 规则 | 已由 FINRA 日内保证金标准替换,自 4 June 2026 生效(经纪商可保留至 20 October 2027);在仍适用处,低于 $25,000 的美国保证金账户在 5 个工作日内进行四笔或更多日内交易会被标记;从不适用于期货、外汇或隔夜持仓 |
| 跳空仓位调整 | 波段仓位按大约日内每笔交易风险的一半来设置,以承受不利跳空 |
| 相同方法 | 扫荡 → 收盘回到内部 → 订单块入场,在两种时钟上都有效;变化的只有仓位大小和管理方式 |
| 反馈循环 | 日内:当天。波段:一个季度 |
| 常见结果 | 新手为了刺激做日内交易,并输给成本;同样的新手用同样交易机会做波段,往往能活下来 |
一名交易者同时测试两种风格一个月,会发生什么?
一名账户 $12,000 且有全职工作的交易者,在 ES 上用纸面交易和真实成本测试两种风格一个月。日内交易:他上班前可以盯 09:30–11:00 ET,所以在 5 分钟图上交易隔夜区间的开盘扫荡。全月 22 笔交易,12 笔盈利,平均 1.6R,10 笔亏损,止损 8 点($400),每张合约往返成本 $6——0.015R,对期货来说可忽略。结果 +9.2R,按一张合约约为 $3,700,用时约三十个专注小时。有两个早晨他在第一笔亏损后破坏了规则;两笔都是他本不该做的亏损交易。
波段交易:同样的扫荡放到日线图上,在 4 小时收盘入场,止损 45 点(每张合约 $2,250——对这个账户太大,所以他交易一张微型合约,风险 $225)。全月 4 笔交易,3 笔盈利,平均 2.9R,1 笔亏损;+7.7R,用微型合约约为 $1,700,包括周末复盘在内也许只花六小时,并且有两个晚上因为 CPI 发布睡得很差。按每小时计算,波段明显胜出;按美元计算,日内胜出,因为更小的止损允许他做一张完整合约。他选择了日内交易,而那两次破坏规则成了他下一步要处理的问题——这才是真正的教训:如果您付得起学费,最快暴露您弱点的风格通常就是正确的风格。
交易者在选择风格时会犯什么错误?
- 为了刺激选择日内交易。刺激就是成本;优势在两者中是一样的。
- 在仍执行 PDT 规则的经纪商处,用低于 $25,000 的资金日内交易股票,并在第四笔交易时才发现问题。
- 用日内仓位大小做波段交易,然后遇到跳空。
- 用一个月来评判波段交易。它的反馈循环是一个季度。
- 忽视成本税。往返成本超过止损 15% 时,需要先换更便宜的交易场所,再谈更好的策略。
- 在亏损一周后切换风格。每种风格都需要一百笔交易来评判。
- 以为这个选择是永久的。许多优秀交易者会持有一个波段核心仓位,并围绕它做日内交易。
请选择您的生活和账户允许的时钟,而不是看起来刺激的那个。日内交易需要一个您能坐住的交易时段、一个成本低到能让费用保持在止损 15% 以下的市场,以及亏损后仍能干净执行的性格;波段交易需要耐心和按跳空调整过的仓位。两者的交易机会是一样的——用真实成本各做一个月纸面测试,留下那个您能坐住亏损的风格。
◆ 互动检查
您知道自己在用哪种时钟吗?
交易者关于日内交易与波段交易常问的问题
日内交易在同一个交易时段内开仓并平掉所有仓位,使用 1 到 15 分钟图,每天做很多决策,而且没有隔夜敞口。波段交易持仓数天到数周,在日线或 4 小时收盘时管理,每月只做几次决策,并接受隔夜和周末跳空风险。交易方法可以相同;不同的是时钟、成本和资金规则。
两者天生都不一定更赚钱。按盯盘时间的每小时计算,波段交易通常胜出;按账户每一美元计算,日内交易可能胜出,因为紧止损允许更大的仓位。实践中决定结果的是成本税——在紧止损上每天二十次支付点差和佣金——以及交易者在快速反馈下干净执行的能力。多数新手用同样交易机会做波段交易会更好。
通常是。成本拖累可以忽略,决策次数少,并且可以在收盘时冷静做出,PDT 规则不适用,错误按每天计算的代价更小。代价是耐心和跳空风险,以及大约一个季度的反馈循环,您才知道方法是否有效。
如果要在仍执行模式日交易者规则的经纪商处,用保证金账户日内交易美国股票,您需要 $25,000(FINRA 已于 4 June 2026 替换该规则,但经纪商可保留至 20 October 2027);期货和外汇从来没有这类规则,可以用少得多的资金做日内交易。波段交易在任何市场都没有监管最低资金;实际最低资金取决于您能否在 2–5% 止损上按合理比例承担每笔风险。
可以。一个 Smart Money 交易机会——流动性扫荡、收盘回到内部、在订单块入场并把止损放在扫荡下方——在纽约开盘的 5 分钟图和跨越两周的日线图上是一样的。变化的是仓位大小(波段更小,以承受跳空)和管理方式(交易时段收盘 vs 日线收盘)。
如果仓位设置得当,两者按 R 计量的每笔交易风险相同。日内交易有执行风险和成本风险,没有跳空风险;波段交易有跳空和新闻风险,几乎没有成本风险。风险更大的风格,是那个不适合您性格的风格。
日内交易至少需要一个您能实时盯住的交易时段区块——对只做单一交易机会的交易者来说,开盘前后两个专注小时就够了。波段交易需要日线收盘时 20 分钟和一次周末复盘,但仓位会穿越一周的新闻,所以注意力是更轻但持续的,而不是强烈且有边界的。
一笔交易的往返成本——点差、佣金、滑点——除以止损距离,并用 R 表示。0.3% 日内止损上的 0.05% 成本,每笔交易就是 0.17R;放在 2.5% 波段止损上就是 0.02R。日内交易必须在每天二十笔交易的每一笔上克服这项税,这就是优秀日内交易者仍可能亏损的原因。
许多有经验的交易者会持有一个波段核心仓位,并围绕它做日内交易,或者只做一个交易时段的日内交易,其余账户做波段。请先从一种开始;两者需要不同流程,在任何一种稳定之前混合,通常意味着两者都做不好。
免费库和 Zeno 可在任何时间周期上运行:Liquidity Sweeps 脚本和 Smart Money Concepts Engine 会在 5 分钟图和日线图上标出同一个交易机会,Zeno 会在您运行的任何图表上打印带止损和目标位的信号。SessionScope 脚本适合日内交易者;日线收盘流程适合波段交易者。
参考资料与相关指南
接下来阅读
- 日内交易策略
- 波段交易策略
- 日内 vs 收盘后交易
- 模式日交易者规则
- 开始日内交易需要多少钱
- 日内交易值得做吗?
- 头寸交易
- 日内交易最佳指标
- 波段交易最佳指标
- 移动止损
- SessionScope(免费指标)
- Zeno — 付费引擎
主要来源
- FINRA: Pattern day trader rule — the $25,000 minimum equity requirement
- Barber & Odean — Trading Is Hazardous to Your Wealth: turnover and costs vs returns
- CME Group: E-mini and Micro E-mini S&P 500 contract specifications
- Wilder, New Concepts in Technical Trading Systems — ATR, used for stop sizing on both timeframes