Der beste Indikator für Options Trading: Volatilität, IV Rank & institutioneller Orderflow
Was ist der beste Indikator für Options Trading?
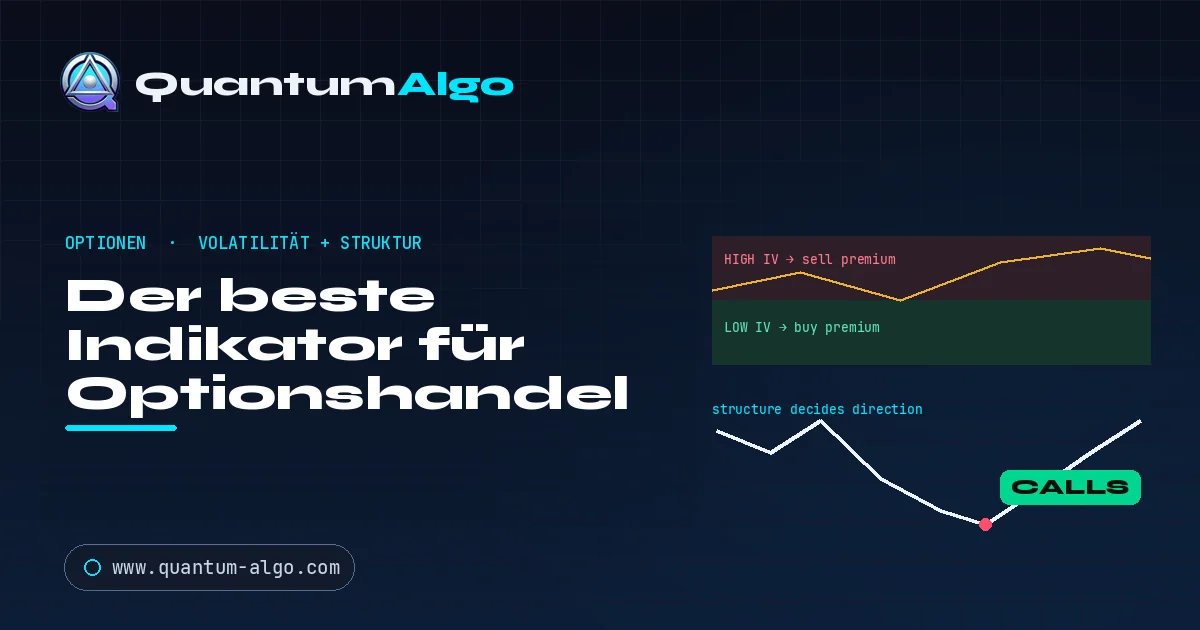
Der beste Indikator für Options Trading liest zwei Dinge gleichzeitig: implizite Volatilität (IV Rank oder IV Percentile), um zu entscheiden, wie du tradest, und Orderflow-Struktur im Basiswert, um die Richtung zu entscheiden. Hoher IV Rank bevorzugt das Verkaufen von Prämie; niedriger IV Rank bevorzugt das Kaufen von Prämie. RSI und MACD raten nur Richtung und ignorieren Volatilität, deshalb scheitern sie bei Optionen.
Der beste Indikator für Options Trading ist einer, der zwei Dinge gleichzeitig liest: implizite Volatilität, um zu entscheiden, wie du tradest, und Orderflow-Struktur, um die Richtung zu entscheiden. Momentum-Tools wie RSI und MACD raten nur Richtung und ignorieren Volatilität vollständig, deshalb scheitern sie bei Optionen. Die Volatilitätslesart (IV Rank, IV Percentile) sagt dir, ob du Prämie kaufen oder verkaufen solltest; eine Smart Money Concepts-Engine wie Quantum Algo liest den institutionellen Orderflow im Basiswert, damit deine Calls und Puts in die richtige Richtung zeigen — mit Non-Repainting-Einstiegen und 75% directional Trefferquote.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Optionen sind der Markt, in dem „bester Aktienindikator“-Ratschläge leise brechen. Ein Call kann Geld verlieren, obwohl die Aktie steigt, weil der Optionspreis von drei Kräften gleichzeitig getrieben wird — Richtung, implizite Volatilität und Zeitwertverfall — und ein einzelner Momentum-Indikator nur die erste adressiert, und das schlecht. Dieser Guide erklärt, was einen Indikator für Optionen wirklich brauchbar macht, warum klassische Tools dich in die Irre führen und wie du eine Volatilitätslesart mit Orderflow-Struktur zu einer wiederholbaren Call/Put-Entscheidung kombinierst.
| Das Kernproblem | Optionspreise hängen von Richtung, impliziter Volatilität und Zeitwertverfall ab — nicht nur vom Kurs |
| Volatilitätslesart | IV Rank / IV Percentile entscheidet, ob du Prämie kaufst oder verkaufst |
| Richtungslesart | Smart Money Concepts Orderflow im Basiswert — Order Blocks, FVGs, Liquidität |
| Am besten für | Optionen auf liquide Aktien, ETFs und Indizes über TradingView-Analyse des Basiswerts |
| Signale | Non-Repainting Buy / Sell im Basiswert mit exaktem Einstieg, Stop und zwei Targets |
| Nachweis | Öffentlicher, zeitgestempelter directional Record — 75% Trefferquote über 160 geschlossene Signale |
Warum brauchen Optionen zwei Indikatoren statt einem?
Jeder Options-Trade besteht eigentlich aus zwei Entscheidungen übereinander. Wie du ihn tradest ist eine Volatilitätsfrage: Wenn implizite Volatilität hoch ist, sind Optionen teuer und du tendierst zum Verkaufen von Prämie (Credit Spreads, Iron Condors); wenn sie niedrig ist, sind Optionen günstig und Prämie kaufen (Long Calls oder Puts) hat bessere Chancen. In welche Richtung du ihn tradest ist eine Richtungsfrage zum Basiswert. Ein Aktienindikator, der nur Richtung beantwortet, lässt dich überteuerte Calls in einen IV Crush nach Earnings kaufen oder Prämie direkt vor einer Volatilitätsexpansion verkaufen. Die zwei Lesarten sind unabhängig, und du brauchst beide.
Wie führen IV Rank und IV Percentile einen Options-Trade?
Die wichtigste Zahl bei Optionen, auf die Aktien-Trader nie schauen, ist Implied Volatility Rank — wo die aktuelle IV relativ zu ihrem eigenen vergangenen Jahr steht. Hoher IV Rank bedeutet, dass der Optionsmarkt große Bewegungen einpreist und Prämie reich ist; das bevorzugt definierte Risiko-Strategien zum Prämienverkauf. Niedriger IV Rank bedeutet, dass Optionen relativ zu ihrer Historie günstig sind, was Prämienkauf für eine directionale Bewegung bevorzugt. Rund um geplante Ereignisse — Earnings, Produktlaunches, Fed-Entscheidungen — bläht IV sich auf und bricht in dem Moment ein, in dem die Nachricht draußen ist (der „IV Crush“), weshalb ein directional korrekter Long Call trotzdem verlieren kann. Kein kursbasierter Oscillator sieht irgendetwas davon; es ist eine separate Datenschicht, die du zuerst liest, bevor du überhaupt eine Richtung wählst.
Warum schlägt Struktur RSI und MACD bei der Optionsrichtung?
Sobald Volatilität dir sagt, wie du tradest, brauchst du trotzdem Richtung — und hier brechen die Standard-Optionsindikatoren auseinander. RSI und MACD sind nachlaufende Momentum-Lesarten vergangener Kurse; sie drehen spät, whipsawen in Chop und haben keine Ahnung, wo institutionelle Orders liegen. Bei einer Option ist „spät“ fatal, weil Zeitwertverfall jeden Tag deine Prämie ausbluten lässt, während du auf Bestätigung wartest. Was den Basiswert wirklich bewegt, ist Orderflow — die Order Blocks und Fair Value Gaps, die Institutionen hinterlassen, und die Liquidity Sweeps, die echten Umkehrungen vorausgehen. Diese Struktur zu lesen bringt dich vor der Bewegung in Position, und genau das braucht eine Option, um Theta zu schlagen.
| RSI / MACD | Quantum Algo (SMC) | |
|---|---|---|
| Liest | Momentum vergangener Kurse | Live-Orderflow & Liquidität |
| Implizite Volatilität | Vollständig ignoriert | Separat als IV Rank gelesen |
| Timing vs. Theta | Spät — Zeitwertverfall frisst dich auf | Positioniert vor der Bewegung |
| Verhalten in Chop | Whipsaw | Durch Struktur gefiltert |
| Output | Eine Linie zum Interpretieren | Einstieg, Stop, zwei Targets |
| Richtungsvertrauen | Vermutung | Im Basiswert bestätigt |
Wie kombinierst du IV und Struktur zu einer Call/Put-Entscheidung?
Der Workflow ist einfach, sobald du die zwei Schichten trennst. Schritt eins, Volatilität lesen: Prüfe IV Rank auf dem Basiswert — hoch bedeutet Prämienverkaufsstrukturen bevorzugen, niedrig bedeutet Prämienkauf bevorzugen. Schritt zwei, Richtung lesen: Öffne den Basiswert in TradingView und lass Quantum Algo die bewerteten Premium/Discount-Zonen, Order Blocks und den Change of Character markieren, der einen Shift bestätigt. Wenn ein Non-Repainting Buy in einer Discount-Zone erscheint, ist das dein Bias für Calls oder bullishe Spreads; ein Sell in Premium ist dein Bias für Puts oder bearishe Spreads. Schritt drei, wähle die Struktur, die zum Volatilitätsregime passt und dein Risiko definiert. Aufgabe des Indikators ist, die Richtungsentscheidung zuverlässig zu machen; Strategieauswahl und Laufzeit gehören dir.
Traden Optionen auf Aktien, Indizes und ETFs unterschiedlich?
Die Methode skaliert mit kleinen Nuancen über das Optionsuniversum. Indexoptionen (SPX, NDX) haben den saubersten Orderflow und die tiefste Liquidität, deshalb sind Strukturlesarten am zuverlässigsten und IV verhält sich rund um Makroereignisse berechenbarer. Liquide Einzelaktienoptionen funktionieren gut, tragen aber idiosynkratisches Earnings-Risiko — IV Rank zählt noch stärker, und disziplinierte Trader vermeiden es, Long-Prämie durch den Print zu halten. ETF-Optionen (SPY, QQQ, GLD) liegen dazwischen und sind ideal zum Lernen, mit engen Spreads und sauberer Struktur. Über alle drei hinweg ist die Disziplin identisch: Volatilitätslesart zuerst, strukturbestätigte Richtung danach, definiertes Risiko immer.
Der öffentliche Track Record
Ein Options-Edge beginnt damit, häufiger als nicht auf der richtigen Seite der Richtung zu liegen — und genau diesen Teil kannst du prüfen. Quantum Algo postet seine öffentlichen Zeno-Calls auf den Basiswert in TradingView mit Zeitstempel vor dem Ergebnis, dauerhaft aufbewahrt — Gewinner, Verlierer und Breakevens, nie editiert. Über den gesamten Record: 75% directional Trefferquote über 160 geschlossene Signale, 2,3:1 geplantes Chance-Risiko-Verhältnis. Bei Optionen legst du IV und Laufzeitauswahl darüber, aber die directionale Grundlage ist dokumentiert, nicht behauptet.
Behandle die Kurve als directionale Engine, nicht als Optionsrendite-Versprechen — Optionen fügen Hebel in beide Richtungen hinzu, deshalb halten Positionsgröße und definierte Risiko-Strukturen eine normale Verlustserie davon ab, zum Kontokiller zu werden. Der Edge ist, konsequent auf der richtigen Seite des Basiswerts zu sein, mit Volatilität, die für dich arbeitet statt gegen dich.
Dein Options-Workflow
Lies IV Rank auf dem Basiswert und entscheide Prämie kaufen vs. Prämie verkaufen. Setze Richtung aus Quantum Algos Struktur auf dem Basiswert, und trade nur mit dem höheren-Timeframe-Bias. Steige beim schlussbestätigten Signal in einer bewerteten Zone ein. Wähle die Struktur (Long Option vs. Spread), die zum Volatilitätsregime passt und deinen Maximalverlust definiert. Vermeide, Long-Prämie durch Earnings zu halten, außer du tradest das Ereignis bewusst. Bemesse für Überleben — ein kleiner, konstanter Prozentsatz des Kontos pro Trade. Journale IV Rank, Richtung und Ergebnis; über ein paar Dutzend Trades siehst du, welche Bedingungen dein Edge sind.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — 24/7, hands-off.
Häufig gestellte Fragen
Es gibt keine einzelne Linie, die funktioniert — Optionen brauchen zwei Lesarten. Implizite Volatilität (IV Rank) entscheidet, ob du Prämie kaufst oder verkaufst, und eine Orderflow-Struktur-Engine wie Quantum Algo entscheidet die Richtung im Basiswert. Momentum-Tools wie RSI und MACD raten nur Richtung und ignorieren Volatilität, deshalb scheitern sie bei Optionen.
Weil sie nachlaufende Momentum-Lesarten vergangener Kurse sind und nur Richtung adressieren, schlecht. Optionen hängen außerdem von impliziter Volatilität und Zeitwertverfall ab, die diese Tools komplett ignorieren, und ihre späten Signale lassen Theta deine Prämie ausbluten, während du auf Bestätigung wartest.
IV Rank zeigt, wo implizite Volatilität relativ zu ihrem eigenen vergangenen Jahr steht. Hoher IV Rank bedeutet, dass Optionen teuer sind und Prämienverkauf bevorzugt wird; niedriger IV Rank bedeutet, dass Optionen günstig sind und Prämienkauf bevorzugt wird. Er entscheidet, wie du tradest, bevor du eine Richtung wählst — ein directional korrekter Call kann trotzdem gegen einen IV Crush verlieren.
Ein scharfer Rückgang der impliziten Volatilität direkt nach einem geplanten Ereignis wie Earnings. IV bläht sich vor dem Ereignis auf und bricht ein, sobald die Nachricht bekannt ist, sodass eine Long Option Wert verlieren kann, selbst wenn die Aktie in deine Richtung läuft. Das ist der Hauptgrund, warum Trader vermeiden, Long-Prämie durch Earnings zu halten.
Ja — du wendest es auf die zugrunde liegende Aktie, den ETF oder den Index an, um ein Non-Repainting-Richtungssignal mit exaktem Einstieg, Stop und zwei Targets zu erhalten. Dann liest du IV Rank separat und wählst eine Optionsstruktur (Long Option oder Spread), die zum Volatilitätsregime passt und dein Risiko definiert.
Das hängt von impliziter Volatilität ab. Wenn IV Rank hoch ist, sind Optionen teuer und definierter Risiko-Prämienverkauf (Credit Spreads, Iron Condors) hat bessere Chancen; wenn IV Rank niedrig ist, wird Prämienkauf (Long Calls oder Puts) für eine directionale Bewegung bevorzugt. Richtung kommt aus Struktur; die Kauf-vs.-Verkauf-Entscheidung kommt aus IV.
Nein. Jedes Signal auf dem Basiswert wird beim Kerzenschluss bestätigt und verändert sich nie rückwirkend, sodass du directionale Einstiege ehrlich backtesten und einem Live-Signal vertrauen kannst — was bei Optionen zählt, weil eine späte oder repaintete Lesart dich Zeitwertverfall kostet.
Indexoptionen (SPX, NDX) haben die sauberste Struktur und tiefste Liquidität; liquide ETF-Optionen (SPY, QQQ, GLD) sind ideal zum Lernen mit engen Spreads; liquide Einzelaktienoptionen funktionieren, tragen aber Earnings-/IV-Risiko. Die Struktur-plus-Volatilität-Disziplin ist über alle drei gleich.
Kein Indikator prognostiziert ein Earnings-Gap, und IV Crush bestraft Long-Prämie, die durch den Print gehalten wird. Die meisten disziplinierten Trader vermeiden es, Long Options durch Earnings zu halten, und traden stattdessen die Struktur, die danach entsteht, sobald IV normalisiert und eine neue Range etabliert ist.
Der öffentliche Record zeigt eine 75% directionale Trefferquote über 160 geschlossene Signale auf dem Basiswert bei einem geplanten Chance-Risiko-Verhältnis von 2,3:1. Bei Optionen fügst du IV und Laufzeitauswahl darüber hinzu, deshalb hängt dein Options-P&L von diesen Entscheidungen ab — aber die directionale Grundlage ist prüfbar, nicht behauptet.
Matrix kostet $19/Monat für Core-Signale, Atlas $39/Monat für das vollständige SMC-Toolkit mit Filtering und Backtesting, und Zeno $79/Monat für Profis mit exakten Trade-Plänen und der Premium-Suite. Jährliche Abrechnung spart 25%, und jeder Plan enthält den öffentlichen Track Record.
Quellen & verwandte Leitfäden
Mehr zu diesem Thema
- Day Trading Options: Kannst du, solltest du, und wie machen es die, die überleben?
- Options Trading für Anfänger: Wie Optionen funktionieren, Calls vs. Puts und wie du startest, ohne verletzt zu werden
- Unusual Whales Review: Options Flow, Dark Pools and Congress Trades — was die Daten sagen können und was nicht
- ADX Indicator: kompletter Trading-Leitfaden
- AlphaTrend Indicator: kompletter Trading-Leitfaden
- ATR (Average True Range): kompletter Trading-Leitfaden
- Awesome Oscillator: kompletter Indikator-Leitfaden
- Was sind die besten Volumenindikatoren?
- Bollinger Bands — kompletter Trading-Indikator-Leitfaden
- CCI Indicator: kompletter Leitfaden
- Chandelier Exit: kompletter Trading-Leitfaden
- Donchian Channels: kompletter Indikator-Leitfaden
- Fibonacci Bollinger Bands: kompletter Trading-Leitfaden
- Fibonacci Retracement — kompletter Trading-Leitfaden
- Hull Moving Average (HMA): kompletter Trading-Leitfaden
- Gaussian-Channel-Indikator-Guide
- Guide: bester Buy/Sell-Indikator
Grundlagenlektüre
- BOS & CHoCH: kompletter Marktstruktur-Leitfaden
- Order Blocks Trading: kompletter Leitfaden
- Beste TradingView Indikatoren — kompletter Leitfaden
- Risikomanagement im Trading — kompletter Leitfaden
- Candlestick Patterns Guide — Engulfing, Pinbar & mehr
- Alle Premium-Leitfäden
- Quantum Algo auf TradingView
- Öffentlicher Track Record