波段交易能盈利吗?研究结论、盈利者需要的数学,以及如何检验你自己
波段交易可以盈利,但大多数尝试者会亏钱,或跑输简单持有指数基金。只有当策略在扣除成本后具有正期望值时它才有效:例如胜率 40%,平均盈利是平均亏损的 2.2 倍。此后的盈利取决于每笔风险、交易笔数和纪律。在投入真金白银之前,请用至少 100 笔有记录的交易证明你的优势。
波段交易介于日内交易和投资之间:持仓几天到几周,试图抓住一段行情。它比日内交易需要更少的盯盘时间,适合有工作的人,因此非常流行。但流行不等于盈利。本文梳理关于散户交易者的研究结论、区分赢家和输家的算术、隐藏成本,并提供一个计算器来检验你自己的数字。
波段交易对大多数人来说能盈利吗?
对大多数人来说,不能。目前没有大型研究把波段交易者与其他活跃交易者区分开来,但关于散户交易的研究都指向同一方向。Barber 和 Odean 对 66,465 个美国券商家庭账户的研究发现,最活跃的交易者年收益为 11.4%,而同期市场回报为 17.9%。一项针对巴西期货日内交易者的研究发现,坚持超过 300 天的人中 97% 亏损。对台湾市场的研究发现,能够稳定盈利的日内交易者不到 1%。
波段交易的频率低于日内交易,成本影响更小,每个决策也有更多时间。这有帮助。但同样的问题依然存在:没有经过检验的优势、仓位过大、凭情绪决策。诚实的答案是:对于把它当作经过检验的流程来执行的少数人,波段交易可以盈利;对其他人通常不行。关于两种风格的取舍,请参阅日内交易与波段交易。
什么让波段交易策略能够盈利?
只有一个数字:期望值,即以 R(一个单位的初始风险)衡量的每笔平均结果。
期望值 =(胜率 × 平均盈利)−(败率 × 平均亏损)− 成本
一个胜率 40%、盈利交易赚 2.2R、亏损交易亏 1R、每笔成本 0.1R 的波段交易者,期望值为 0.4 × 2.2 − 0.6 × 1 − 0.1 = +0.18R。100 笔交易约为 +18R。若每笔风险 1%,在不计复利的情况下约为 +18%。
| 胜率 | 平均盈利 | 平均亏损 | 成本 | 每笔期望值 |
|---|---|---|---|---|
| 40% | 2.2R | 1R | 0.1R | +0.18R |
| 50% | 1.5R | 1R | 0.1R | +0.15R |
| 60% | 0.8R | 1R | 0.1R | −0.02R |
| 35% | 3R | 1R | 0.1R | +0.30R |
| 45% | 1.2R | 1R | 0.1R | −0.11R |
注意,单看胜率说明不了任何问题。胜率 60% 但盈利小于亏损可能会亏钱;胜率 35% 但盈利达到 3R 可以赚很多。我们的波段交易策略指南介绍了能产生这种盈亏比的形态。
一笔盈利的波段交易长什么样?
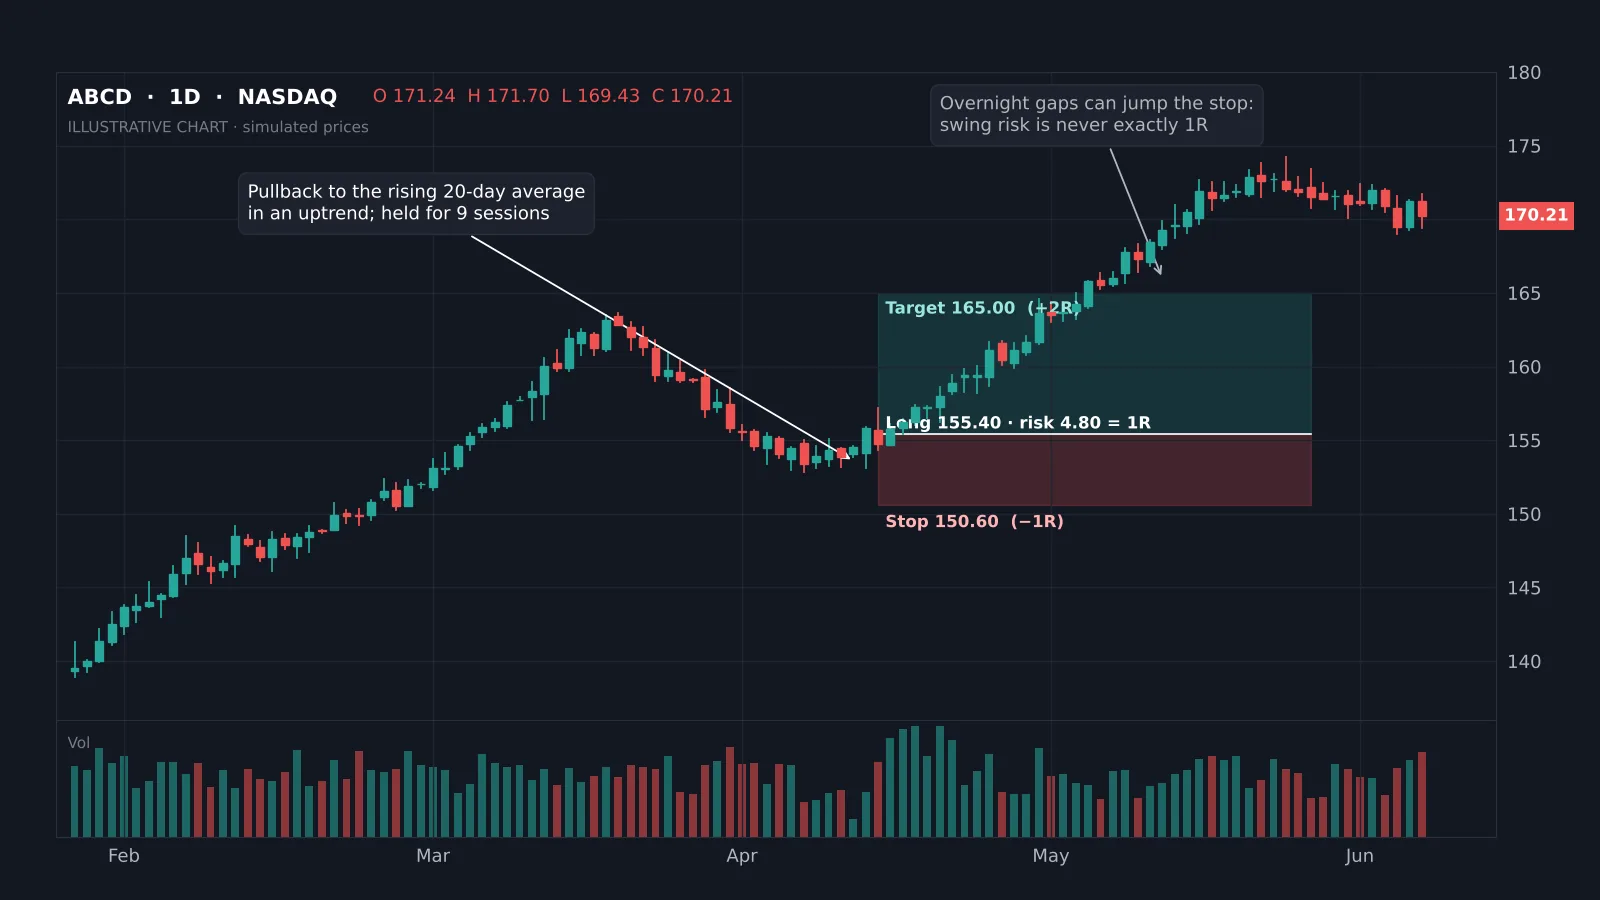
典型的波段形态是上升趋势中的回调。上图中的股票在日线上不断创出更高的高点和更高的低点,回调到上升的移动平均线和此前的支撑附近,然后收出一根看涨 K 线。入场价 155.40,止损设在回调低点下方的 150.60,目标为前高附近的 165。风险 4.80,潜在盈利 9.60:一笔 2R 的交易。
单笔交易证明不了什么。这个形态会经常失败。只有在大量样本中盈利交易足够大、能覆盖亏损交易时,它才能赚钱。指标可以帮助找到这些区域;请参阅我们的最佳波段交易指标和波段高低点指南。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
波段交易能赚多少钱?
收益来自三件事:每笔期望值、每笔风险和交易笔数。一个期望值 +0.2R、每笔风险 1%、每年交易 80 笔的交易者,不计复利年收益约 +16%。风险加倍,预期收益也加倍——回撤同样加倍。
| 期望值 | 每年交易笔数 | 每笔风险 | 预期年收益 |
|---|---|---|---|
| +0.10R | 80 | 1% | 约 +8% |
| +0.20R | 80 | 1% | 约 +16% |
| +0.20R | 80 | 2% | 约 +32%,回撤也翻倍 |
| +0.30R | 50 | 1% | 约 +15% |
| −0.05R | 80 | 1% | 约 −4% |
这些都是平均值。即使有真实优势,结果每年也会大幅波动,有些年份会亏损。请把它们与宽基指数长期几乎不费力就带来的每年 7% 至 10% 相比较;我们的波段交易与买入持有指南详细讨论了这一比较。
为什么盈利的策略也会连续几个月亏损?
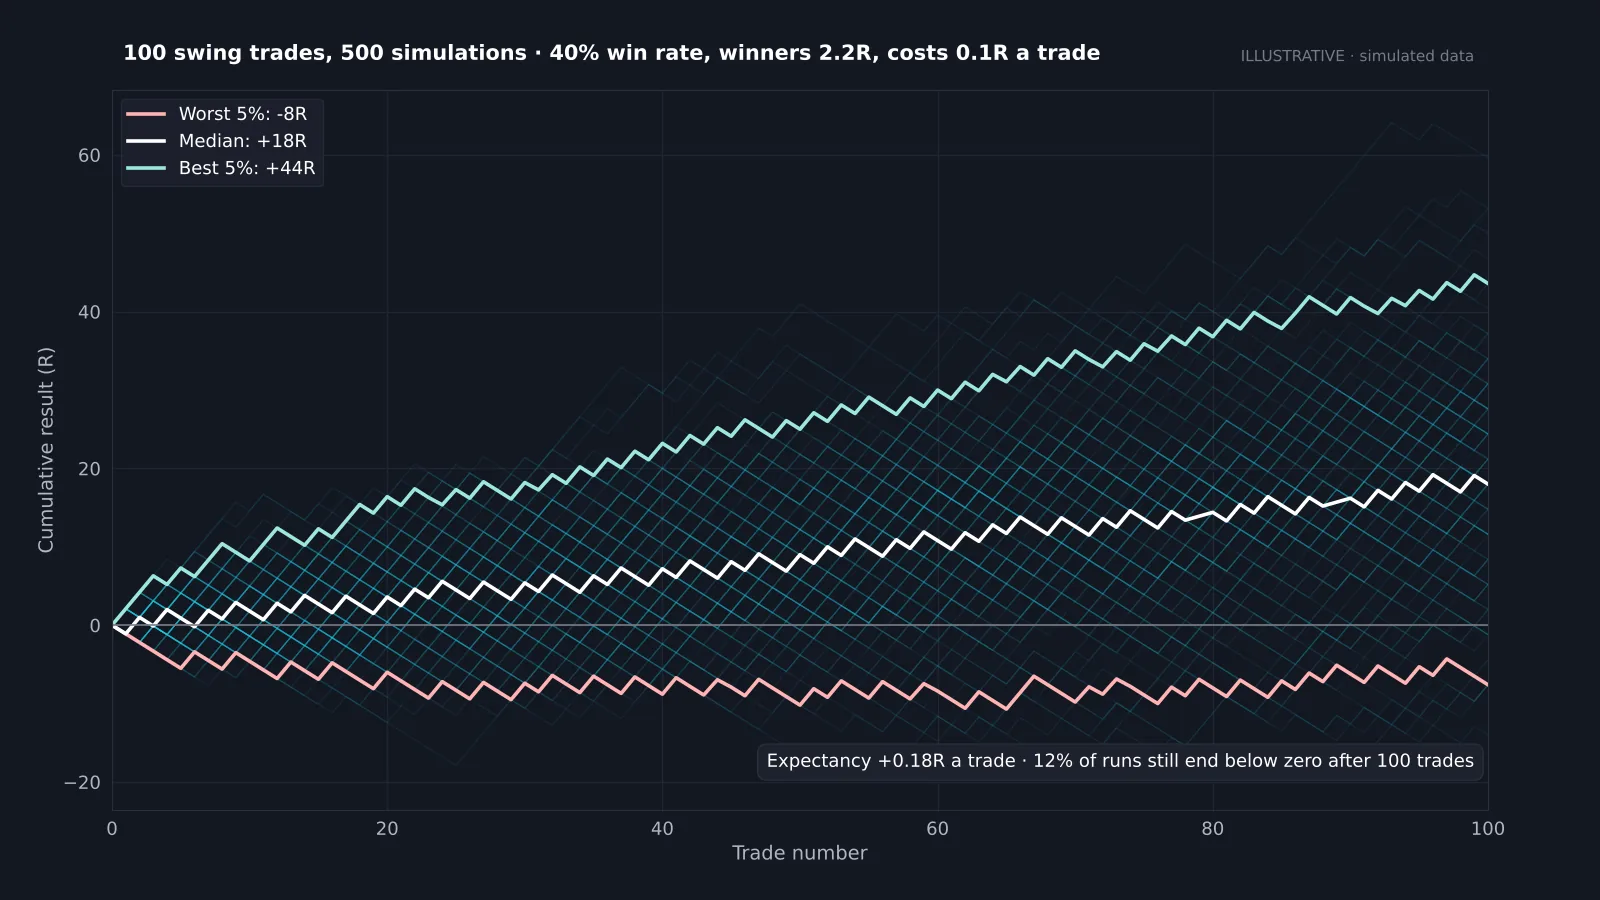
因为方差。图中显示同一策略 100 笔交易的 500 条模拟路径:胜率 40%、盈利 2.2R、成本 0.1R、期望值 +0.18R。中位数最终接近 +18R,但分布很宽,约 12% 的路径在 100 笔交易后仍为负。胜率 40% 时,出现八次或更多的连续亏损是正常的。
这就是为什么许多交易者会在最糟糕的时刻放弃好策略,又在一段好运后保留坏策略。请用大样本评估策略,保持每笔风险固定,避免被一轮连亏击沉,并远离像马丁格尔策略这样把风险隐藏起来、最后一次性爆发的仓位系统。
波段交易期望值计算器
输入你的胜率、以 R 表示的平均盈利和平均亏损、成本、每笔风险和每年交易笔数。计算器会显示期望值、预期年收益,以及全年以亏损收场的概率。
年收益为单利(不计复利),亏损年份概率采用正态近似,因此两者都只是估算。请使用你自己交易日志中的结果,而不是期望。
哪些成本会侵蚀波段交易的利润?
- 佣金和点差。每笔不多,但会直接从期望值中扣除。止损较近时,0.1R 的成本很常见。
- 止损滑点。止损单以下一个可成交价格执行,在快速行情中会比计划更差。
- 隔夜跳空。波段交易会持仓经历财报、新闻和周末。一次跳空可能把 1R 的亏损变成 2R 或 3R;请阅读我们的跳空交易指南。
- 融资成本。隔夜持有差价合约、外汇或保证金仓位需要支付隔夜利息。
- 税费。在许多国家,短期收益的税率高于长期投资。
- 时间。选股、计划和复盘每周要花数小时。比日内交易省时,但并非免费。
为什么大多数波段交易者会亏钱?
- 没有经过测量的优势。他们交易的形态在几张精选图表上看起来不错,但从未经过检验。
- 仓位过大。每笔风险 5% 至 10%,意味着一轮正常的连亏就会让账户腰斩。
- 截断盈利,死扛亏损。在 1R 就止盈、把亏损单的止损往外移,会让正的盈亏比变成负的。
- 逆势交易。因为看起来便宜而买入弱势股票。
- 频繁换系统。连亏六次就放弃策略,优势还没来得及显现。
- 忽视市场环境。回调策略在趋势中有效,在震荡行情中表现挣扎。
这些大多是行为问题,而不是分析问题。一份书面计划和固定的每笔风险,比一个新指标能解决更多问题。我们的风险管理指南介绍了相关规则。
波段交易比日内交易更赚钱吗?
不一定,但通常更容易做成。波段交易追求更大的波动,成本在每笔交易中占比更小;每周需要做的决定更少;也能和工作兼顾。日内交易提供更多交易机会,让真实优势复利更快、更早被测量出来,但成本、日内图表的噪音和盯盘时间让它更难坚持。
在美国,从模式日内交易者规则改为 FINRA 新的日内保证金规则,改变了频繁日内交易所需的账户规模;请参阅我们的模式日内交易者规则指南。隔夜持有的波段交易从未受到影响。
参考数据
| 项目 | 数值 |
|---|---|
| 期望值公式 | 胜率 × 平均盈利 − 败率 × 平均亏损 − 成本 |
| 示例优势 | 40% × 2.2R − 60% × 1R − 0.1R = +0.18R |
| 典型持仓时间 | 2 天至数周 |
| 常见每笔风险 | 账户的 0.5% 至 1% |
| 评判前的样本量 | 100 笔以上 |
| Barber 与 Odean:最活跃交易者 | 年化 11.4%,市场为 17.9% |
| 坚持 300 天以上并亏损的巴西日内交易者 | 97% |
如何知道你的波段交易是否盈利?
- 写下规则。市场、形态、入场、止损、目标、每笔风险。如果两个人会以不同方式交易同一张图,规则就还没写完。
- 回测。在多年和不同市场环境中运行规则;我们的回测指南解释了如何避开常见陷阱。
- 小仓位实盘测试。以 0.25% 至 0.5% 的风险实盘交易,直到累计 100 笔。
- 测量。胜率、以 R 计的平均盈亏、成本、最大回撤和最长连亏。
- 与买入指数比较。如果扣除成本和时间后结果没有明显更好,指数胜出。
- 缓慢放大。只有当实盘数据与回测相符时才提高风险。
哪些工具对波段交易者有帮助?
你需要的不多:一个支持日线和周线的图表平台、一个形态筛选器、一家成本低且止损单可靠的经纪商,以及一本日志。TradingView 覆盖大多数市场的图表和提醒,也是我们指标运行的平台。
指标本身不会创造优势,但能让基于规则的流程更快。免费的 Quantum Algo 指标可在任意周期标出市场结构、波段高低点和流动性,帮助你每次都以同样方式执行同样的回调规则。
那么,波段交易值得做吗?
如果你享受这个过程、接受大多数人会亏损的事实,并愿意在放大之前先在纸面和小仓位上证明优势,波段交易就值得做。它不是快速致富的可靠途径,对大多数人来说,低成本指数基金表现更好。能做成的人会保持每笔风险小而固定、遵守书面规则,并测量一切。
波段交易可以盈利,但对活跃散户的研究显示,大多数人跑输市场或亏损。利润来自扣除成本后的正期望值,而不是胜率。胜率 40%、盈利 2.2R,每笔约 +0.18R。即使有真实优势也会有亏损月份,因此请把风险固定在约 1%,并以 100 笔以上的交易来评判。诚实地把你的结果与简单持有指数作比较。
◆ 互动检查
你能分辨盈利和亏损的波段策略吗?
交易者关于波段交易盈利的常见问题
起初很少能。新手通常缺乏经过检验的策略,仓位也过大。在建立和测量流程时,先从模拟交易或极小风险开始。
没有固定的最低金额。资金要足以让每笔 1% 的风险仍能覆盖佣金和合理止损;很多人从 2,000 至 10,000 美元起步。
没有唯一的好数字。35% 至 55% 很常见;关键是平均盈利相对平均亏损足够大,扣除成本后期望值为正。
能。这正是它最大的优势。大部分工作在晚上看日线完成,订单提前挂好。
差异极大。以每笔 1% 风险运行的现实优势,平均年收益可能在 10% 至 20%,年度之间波动很大;大多数交易者赚得比指数基金少。
对大多数人来说不是。指数投资更便宜、耗时少,而且跑赢了大多数活跃交易者。只有当你实测的结果明显更好时,波段交易才有意义。
在没有经过检验的优势和固定风险时,它就是赌博。拥有正期望值和严格仓位管理时,它是一门结果不确定的生意。
流动性好的股票、ETF、主要外汇货币对、股指和大型加密货币。流动性能保持低成本,让止损更可靠。