交易中的马丁格尔策略:加倍下注如何运作、为何失败,以及背后的数学
马丁格尔策略在每次亏损后把仓位加倍,因此第一次盈利就能收回之前的全部亏损,并多赚一个单位。它赢得小而频繁,所以资金曲线看起来很平滑,但下注额呈指数增长:连续亏损十次就需要首注的 1,024 倍。只要时间够长,足够长的连续亏损必然出现,因此马丁格尔是用许多小盈利换取一次罕见但会清空账户的亏损。
马丁格尔是历史最悠久的资金管理系统,并且不断以外汇 EA、网格机器人和「回本」策略的形式卷土重来。它让人觉得安全,因为几乎每个周期都能赢。本指南准确展示加倍的运作方式、连续亏损的算术、为什么交易中的马丁格尔比赌场更糟、你会遇到的各种变体,以及一个能用你自己的数字计算破产概率的计算器。
什么是马丁格尔策略?
马丁格尔策略是一种起源于 18 世纪法国的下注系统。你下注一个单位;如果输了,就把下注加倍;一直加倍直到赢,然后回到一个单位。由于每次下注都大于之前所有亏损之和,第一次盈利总能收回全部亏损,并恰好留下一个单位的利润。
在交易中,同样的思路表现为:亏损交易后把手数加倍、每当价格逆向运行时追加更大的仓位,或以越来越宽的间隔挂网格单。目标始终相同:靠一次小反弹回到盈亏平衡,而不需要原来的交易方向正确。这与固定风险的仓位管理正好相反,后者每笔交易都只承担账户的同一比例风险。
马丁格尔在一笔交易中如何运作?
假设基础下注为 50 美元,交易赔率为 1:1。亏损后,下一注为 100 美元。再亏,200 美元,然后 400 美元。当某笔交易终于盈利时,它按当前下注额支付,而这个金额等于之前所有亏损加上 50 美元。
| 盈利前的亏损次数 | 已下注额 | 盈利前累计亏损 | 盈利那一注 | 净结果 |
|---|---|---|---|---|
| 0 | $50 | $0 | $50 | +$50 |
| 1 | $50、$100 | $50 | $100 | +$50 |
| 2 | $50、$100、$200 | $150 | $200 | +$50 |
| 4 | … $800 | $750 | $800 | +$50 |
| 6 | … $3,200 | $3,150 | $3,200 | +$50 |
| 8 | … $12,800 | $12,750 | $12,800 | +$50 |
每一行的结局都一样:净赚 50 美元,即第一注的大小。这就是它的吸引力。表格也揭示了问题:为了赢这 50 美元而承担的金额每行翻倍,到第八次亏损后,你需要在下一笔交易投入 12,800 美元才能赢回 50 美元。
马丁格尔策略为什么会失败?
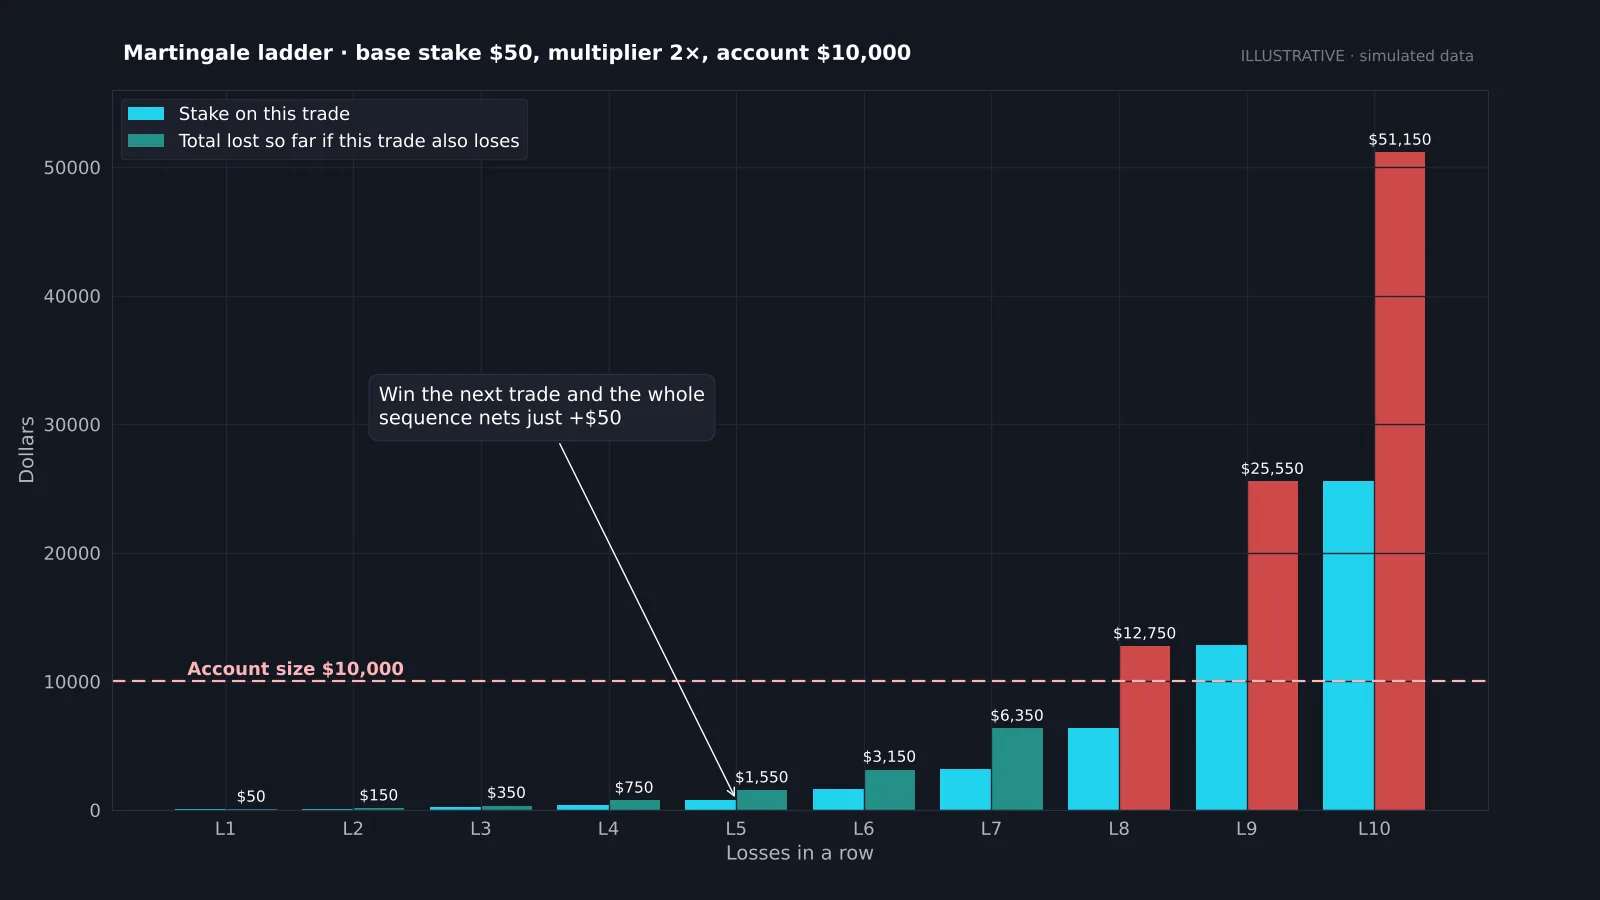
马丁格尔失败只有一个原因:下注额呈指数增长,而回报保持不变。连续 n 次亏损后,下一注是基础的 2ⁿ 倍,已累计亏损 2ⁿ − 1 个基础单位。以 10,000 美元账户、50 美元基础下注为例,第七次亏损后剩 3,650 美元;第八注需要 6,400 美元;第八次亏损后,账户已无法支付第九注。
长连亏并不是罕见事件。每笔交易亏损概率为 50% 时,从任意一笔开始连亏八次的概率约为 0.4%。听起来很小,但在 1,000 笔交易中至少出现一次这种连亏的概率约为 86%。下面的计算器会按你的胜率和账户算出结果。马丁格尔并没有消除风险,它只是把许多小风险集中成一个大风险并推迟发生。
实践中还有两个限制让情况更糟。经纪商和自营交易公司会限制仓位大小,因此加倍阶梯可能在账户耗尽之前就碰壁。而保证金要求随下注增大,经纪商可能在盈利交易出现之前就强制平仓。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
为什么马丁格尔的资金曲线看起来那么好?
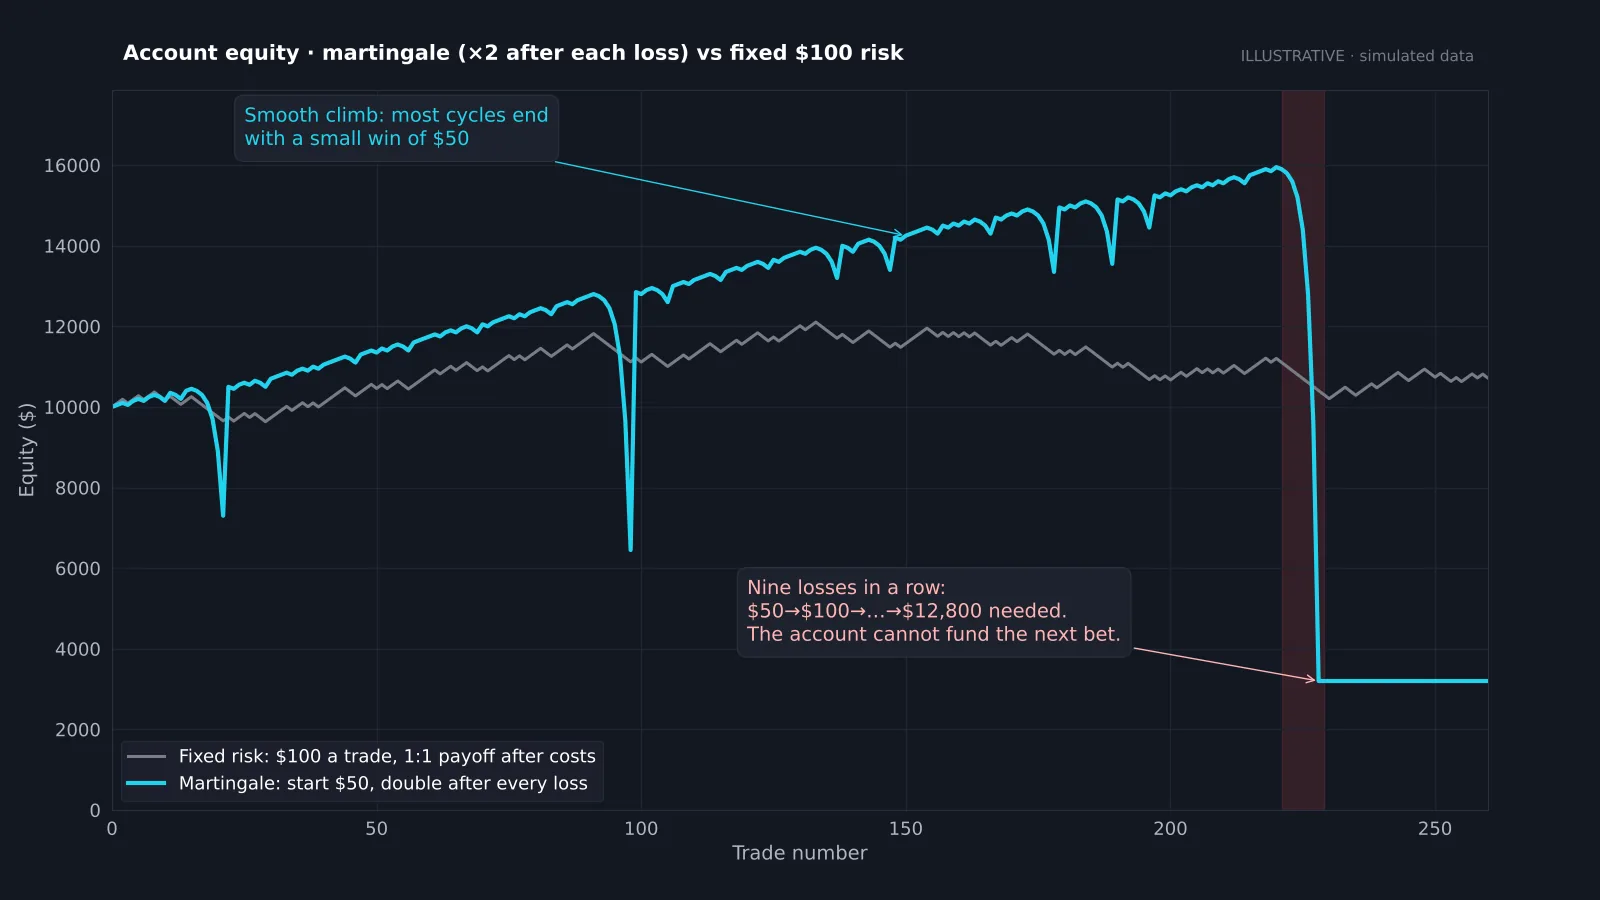
大多数周期在两三笔交易内就以盈利结束,因此资金曲线呈一条平滑稳定的上升线,回撤也很快修复。用同样信号交易的固定风险账户波动要大得多。几周甚至几个月里,马丁格尔曲线看起来都像更好的系统。
然后长连亏来了。在上面的模拟中,账户在 220 笔交易里上涨了 50% 以上,随后连续九次亏损在几笔交易内把它打到起始资金的三分之一以下,加倍阶梯无法继续。这就是为什么马丁格尔 EA 在业绩展示网站上卖得好:短期历史看起来完美无缺。我们的 Myfxbook 评测讲解了如何在已验证账户上识别不断加倍的手数和深度回撤。
交易中的马丁格尔和赌场里的一样吗?
在三个方面更糟。
- 亏损不是固定的。轮盘赌的一注恰好输掉本金,而一笔交易可能跳空穿过止损,所以一轮连亏的代价可能比上表更高。请阅读我们的跳空交易指南。
- 结果并不独立。市场会形成趋势。导致上一笔亏损的条件(一段与你相反的强趋势)往往也会导致下一笔亏损,所以长连亏比抛硬币数学预测的更常见。
- 成本随仓位增大。点差、佣金和隔夜利息按整个仓位计算,加倍的交易成本也加倍。一个扣除成本前赔率 1:1 的策略,扣除成本后优势为负。
交易还有一种赌场没有的变体:不设止损地摊低成本,这时「下一注」就是给一笔未平仓的亏损单加仓。这会把一轮连亏变成一个不断膨胀的单一仓位,直到追加保证金通知到来。
你会遇到哪些马丁格尔变体?
很少有产品会自称马丁格尔。以下是需要留意的名称。
| 变体 | 如何确定仓位 | 为何有风险 |
|---|---|---|
| 经典马丁格尔 | 每次亏损后加倍,盈利后恢复 | 下注额指数增长 |
| 温和马丁格尔(×1.3 至 ×1.6) | 乘以小于 2 的倍数 | 需要多次盈利才能回本;仍是指数增长 |
| 大马丁格尔 | 加倍再加一个单位 | 比经典版增长更快 |
| 摊低成本 | 以更差价格给亏损仓位加仓 | 单一仓位不断变大;没有明确止损 |
| 马丁格尔网格 | 按间隔挂单,越远手数越大 | 趋势中多笔亏损单叠加 |
| 回本区间 / 对冲 EA | 反向开仓且手数递增 | 同样的指数风险,更难察觉 |
网格交易策略指南详细介绍了网格;网格之所以危险,大多源于许多网格附加的马丁格尔式仓位管理。
马丁格尔破产风险计算器
输入账户金额、起始下注、倍数、胜率和计划交易笔数。计算器会显示账户能承受多少次连续亏损,以及遇到更长连亏的概率。
该概率假设每笔交易相互独立,且亏损等于下注额。真实市场存在趋势和跳空,因此请把结果视为最好的情况。
什么是反马丁格尔策略?
反马丁格尔(有时称为逆马丁格尔)做法相反:盈利后加大仓位,亏损后减小仓位。最常见的形式是固定比例仓位法,即每笔交易都承担当前资金的同一百分比风险。账户增长时,美元风险随之增加;账户缩水时,美元风险随之减少。
它的弱点与马丁格尔正好相反:许多小亏损和较少但更大的盈利,所以曲线更颠簸。它的优势是连亏本身永远无法清空账户,因为每次亏损都比上一次小。这就是为什么专业的风险管理和自营交易公司的规则都以它为基础。仓位可以用凯利公式微调,但大多数交易者每笔固定承担 0.5% 至 1% 的风险。
马丁格尔真的有效过吗?
马丁格尔在失效之前一直有效。它可以带来几个月的稳定收益,一些交易者会用极小的基础下注、严格限制加倍次数并为整个周期设置止损来运行它。这些规则能限制损失,但也取消了它的承诺:如果把阶梯限制在比如四次加倍,你就接受了第五次的确定亏损,系统也就变成了一个需要真实优势的普通策略。
这就是核心所在。马丁格尔是一种仓位规则,而不是优势来源。如果底层交易扣除成本后期望值为负,任何仓位规则长期都会亏钱;马丁格尔只是让亏损一次性到来。如果交易期望值为正,固定比例仓位法能以低得多的风险获取它。我们关于波段交易能否盈利的指南介绍了如何衡量这一期望值。
参考数据
| 项目 | 数值 |
|---|---|
| n 次亏损后的下注额(×2) | 基础 × 2ⁿ |
| n 次亏损后的累计亏损 | 基础 × (2ⁿ − 1) |
| 完整周期的净结果 | +1 个基础单位(1:1 赔率,不计成本) |
| 10,000 美元账户、50 美元基础可承受的亏损次数 | 7(第 8 次亏损后不足以支付第 9 注) |
| 胜率 50% 时连亏 8 次的概率(任意起点) | 约 0.39% |
| 1,000 笔交易中出现这种连亏的概率 | 约 86% |
| 更安全的替代方案 | 固定比例(反马丁格尔)仓位法 |
能在自营交易公司使用马丁格尔吗?
实际上不能。自营交易公司的考核设有最大回撤,通常还有每日亏损限额,所以一条长阶梯就会终结账户。许多公司还在禁止行为中明确禁用网格和马丁格尔 EA,仓位上限也会很早阻止加倍。例如 TradeDay 禁止自动化系统,并按账户规模限制合约数。
同样的逻辑也适用于经纪商的个人账户:经纪商的追加保证金就是你的回撤上限。如果想让小账户更快增长,请用固定风险复利,并把每个周期记录在交易日志中。
如何识别马丁格尔 EA 或信号?
- 胜率超过 85%,平均盈利很小,偶尔的亏损却大好多倍。
- 交易记录中手数在亏损后增大,常见步长为 1.5× 至 2×。
- 同一方向有多笔未平仓交易,价格一笔比一笔差。
- 余额曲线平滑,净值曲线却有深坑:亏损仓位被一直持有到回本。
- 业绩记录很短,或用自选起始日期重新开始。
- 营销用语:「回本」「智能摊平」「无需止损」「从未有过亏损月」。
如果符合两条或以上,就假设该账户终将遇到它被设计来掩盖的那轮连亏。请参阅交易机器人指南,了解稳健的自动化系统应是什么样子。
你应该使用马丁格尔策略吗?
对几乎所有交易者来说,答案是否定的。马丁格尔把策略的风险变成一次罕见的灾难性事件,而只要交易时间足够长,算术就保证这一事件会发生。它不能改善弱策略,还会给强策略增加不必要的危险。
如果你想要更稳定的结果,就去提升优势,并保持每笔交易的风险固定。用免费的 Quantum Algo 指标标出结构和流动性,在入场前设定止损,让复利来完成增长。
马丁格尔在每次亏损后加倍下注,让一次盈利收回全部亏损并多赚一个单位。下注额按 2ⁿ 增长,因此一轮长连亏——在数百笔交易中几乎必然出现——会清空账户。交易让情况更糟:趋势、跳空和成本。请改用固定比例仓位法,并把任何亏损后手数递增的 EA 都视为马丁格尔。
◆ 互动检查
你理解马丁格尔的数学吗?
交易者关于马丁格尔策略的常见问题
一种仓位规则:每笔亏损交易后把仓位加倍,盈利后回到基础仓位,使第一次盈利收回之前所有亏损并多赚一个基础单位。
它能带来小而频繁的盈利,但终将遇到账户无力支撑的连亏。交易笔数足够多时,这种连亏几乎必然出现,因此长期必然失败。
杠杆让下注额迅速增大,趋势拉长连亏,跳空让亏损超出计划,追加保证金可能在盈利到来前就结束加倍阶梯。
马丁格尔在亏损后加仓;反马丁格尔在盈利后加仓、亏损后减仓,从而在连亏期间保护账户。
倍数为 2 时,B 个基础单位的账户大约能承受 log₂(B + 1) − 1 次连续亏损。10,000 美元账户、50 美元基础可承受七次。
不一定。手数相同的网格不是,但许多网格机器人和 EA 在每一层增加手数,这就成了马丁格尔网格。
高胜率让长连亏更少见,但并非不可能,而且一旦发生,盈利相比亏损仍微不足道。它不会创造优势。
大多数公司禁止马丁格尔和网格 EA,或通过回撤限制、每日亏损限额和仓位上限使其无法运行。
参考资料与相关指南
接下来阅读
主要来源
- Investor.gov(SEC)— 追加保证金
- CFTC — 外汇骗局与自动化系统
- NFA — 投资者提示
- Wolfram MathWorld — 连续结果的游程