Tick 指数:如何用 NYSE TICK 把握日内入场时机
Tick 指数(NYSE TICK)是指纽交所(NYSE)上最新一笔成交为上涨跳动(uptick)的股票数量,减去最新一笔成交为下跌跳动(downtick)的股票数量,盘中每隔几秒更新一次。大约 ±400 以内的读数只是噪音,而超过 ±1,000 的读数则说明市场上出现了大范围的程序化买入或卖出,日内交易 ES 和 SPY 的交易者正是借此把握入场时机。
9:34,TICK 打出 +1,020,一半的交易群都在喊“极值了,做空”。二十分钟后,ES 反而又涨了 15 个点——因为那天是趋势日,这个极值是确认信号,而不是力竭信号。TICK 真正传达的信息和交易者听到的信息之间的这道鸿沟,正是本指南要解决的问题。Quantum Algo 将带你逐一了解:这个数字是怎么算出来的,TradingView 上各个代码分别对应什么,正常读数和极端读数实际上是什么样子,如何构建累计 TICK,以及两套都必须先判断当日类型才能使用的交易策略。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
TICK 指数到底统计的是什么?
每只在 NYSE 上市的股票都有最新一笔成交和再前一笔成交。如果最新成交价高于前一笔,这只股票就处于上涨跳动(uptick);如果更低,就处于下跌跳动(downtick)。NYSE TICK 会对整个交易所拍一张“快照”,分别统计处于上涨跳动和下跌跳动的股票数量,再用前者减去后者。最新成交价与前一笔持平的股票则忽略不计。
TICK = (NYSE stocks whose last trade was an uptick) − (NYSE stocks whose last trade was a downtick)A quick example. Say that at 10:14:05 ET, 1,800 NYSE issues last traded higher than their previous print, 1,100 last traded lower and 300 were unchanged. The TICK reads +700. Five seconds later a block of sell programs hits the S&P 500 names, 900 stocks flip to downticks, and the reading swings to about −1,100. Nothing about the size of those trades shows up. A one-lot uptick in a small cap counts exactly the same as a 50,000-share uptick in JPMorgan.
这个指标的全部特性,用两句话就能概括:
- It is a vote count, not a volume measure. Each stock gets one vote, so the TICK tells you how broad the buying or selling is right now, not how heavy.
- It is instantaneous. It describes the last trade in each name, so it reacts within seconds to basket orders, index arbitrage and program trading that hits hundreds of stocks at once. That is why futures traders watch it: a sudden +1,000 usually means someone is lifting a large slice of the index simultaneously.
图表平台会把这一连串快照转换成普通的 K 线。在 1 分钟 TICK 图上,开盘价是这一分钟的第一个读数,最高价是最大的正读数,最低价是最大的负读数,收盘价则是最后一个读数。务必记住这一点:一根最高 +1,050、收盘 +200 的 1 分钟 K 线,和一根收在 +1,050 的 K 线,讲述的是完全不同的故事。网上看到的大多数阈值规则指的都是这些 K 线的最高价和最低价,而累计 TICK 使用的是收盘价。
另外,TICK 只在 NYSE 开盘期间存在,即美东时间上午 9:30 至下午 4:00。没有盘前 TICK,也没有隔夜 TICK——如果你全天候交易 ES 或 NQ,这一点很重要。TICK 属于市场宽度工具这个大家族,关于其中节奏更慢、按日收盘计算的“近亲”,请参阅我们的涨跌线(A/D 线)指南。
TICK、TICKQ、TICKI 以及综合版本
人们说“TICK”时,几乎总是指 NYSE TICK,但它还有好几个“兄弟”,而且算出来的数字并不相同。在照搬论坛帖子里的某个阈值之前,先确认作者看的是哪一个。下面是目前在 TradingView 上可以调出的各个版本,都带有 USI 前缀(美国统计指数)。每个代码页面我们都逐一核实过。
| TradingView 代码 | TradingView 上的名称 | 统计范围 | 实际波动区间 |
|---|---|---|---|
USI:TICK | NYSE TICK | NYSE 上市股票 | 大多在 ±1,000 以内,超出即为极值 |
USI:TICK.NY | NYSE TICK 指标 | NYSE 股票(独立数据源计算) | 与 TICK 相近,但数值不完全相同 |
USI:TICK.US | 美股 TICK 指标 | 所有美国上市股票的综合 | 参与“投票”的股票更多,波动幅度更大 |
USI:TICKQ | 纳斯达克综合 TICK | 纳斯达克上市股票 | 比 NYSE TICK 波动更宽、噪音更大 |
USI:TICKI | 道琼斯工业 TICK | 30 只道指成分股 | 不可能超过 ±30 |
TICKI 这一行很好地提醒了我们:任何 TICK 的波动区间都受篮子里股票数量的限制。道指只有 30 只成分股,+30 意味着每一只都在同一时刻处于上涨跳动,只有当某个程序把整个篮子一起买入时才会出现。因此,+22 的 TICKI 远比 +700 的 NYSE TICK 更有分量。
该用哪一个?交易 ES 和 SPY 时,NYSE TICK 拥有最长的公开阈值历史,关注它的交易者也最多,所以它的极值往往会成为自我强化的参考点。如果你交易 NQ 或 QQQ,就把 TICKQ 放在旁边一起看。在科技股主导的交易日里,纳斯达克的市场宽度常常领先于 NYSE,甚至与之背离,而这种分化本身就是信息,类似于我们SMT 背离指南中讲到的跨市场比较。
其他平台用不同的代码表示同一组数据:thinkorswim 和 Sierra Chart 上是 $TICK,NinjaTrader 搭配 Kinetick 时是 ^TICK,部分 TradeStation 配置下是 $TICK.NT——以上依据 NexusFi 的平台说明。如果你用 thinkorswim,我们的 thinkorswim 评测介绍了它的市场内部指标在哪里。
什么是正常的 TICK 读数?多少才算极端?
每篇指南都说 ±1,000 是“极端值”。这个数字大致没错,但更有用的问题是:读数实际落到那里的频率有多高?答案取决于你统计的时间段。下面把各公开来源的说法放在一起对比:
| 来源 | 噪音 / 中性 | 强势 | 极端 |
|---|---|---|---|
| Christopher Terry,Active Trader(2002 年 4 月) | 强趋势中的回调约在 ±100 附近 | ±500(超买 / 超卖) | ±1,000 |
| Tim Racette,See It Market(2016) | ±400 以内,忽略 | — | ±1,000 为“非常强”;常见区间 ±1,500 |
| NexusFi 对 2011 年一项会员研究的总结 | 1 分钟平均最高 +250 / 最低 −250 | 约三分之二的读数在 ±700 以内 | 约 95% 的读数在 ±1,040 以内 |
| McClellan Financial(Tom McClellan) | — | — | 盘中超过 ±1,000 |
因此,NYSE TICK 在 1 分钟 K 线上的实用分区如下:
- Inside ±400: background noise. Do not react.
- ±600 to ±1,000: a real push. Worth noting which side keeps printing these.
- Beyond ±1,000: a broad, simultaneous wave of buying or selling, usually program-driven. Rare enough to matter, common enough that you will see several on an active day.
- Beyond ±1,300 to ±1,500: climactic. These cluster around the open, big data releases and the close.
有两点细化,能让这张分区图比一条固定规则有用得多。
The distribution moves with volatility. In a quiet, low-volatility month you may go a whole session without a +1,000. In a high-volatility stretch you might see ten. NexusFi's write-up suggests building your own distribution from 20 to 60 recent sessions and calling the top and bottom few percent "extreme." That beats any number copied from a 2002 magazine.
There is a positive bias. Tom McClellan notes that raw TICK data spends more time above zero than below it, and that this is a feature to adjust for, not an error. In practice that means a −600 can be a slightly stronger statement than a +600 on the same day. Look at the median of the last few sessions rather than assuming zero is neutral.
一天中的时段同样重要。开盘后的前 30 分钟和收盘前的最后 20 分钟读数波动最大,因为开盘集合竞价、指数调仓和收盘市价单(MOC)会同时冲击数百只股票。9:34 出现 +1,200 很平常;而下午 1:15、正值午间最清淡的时候出现 +1,200,就值得你留意了。
累计 TICK:揭示谁掌控了当日行情的累加值
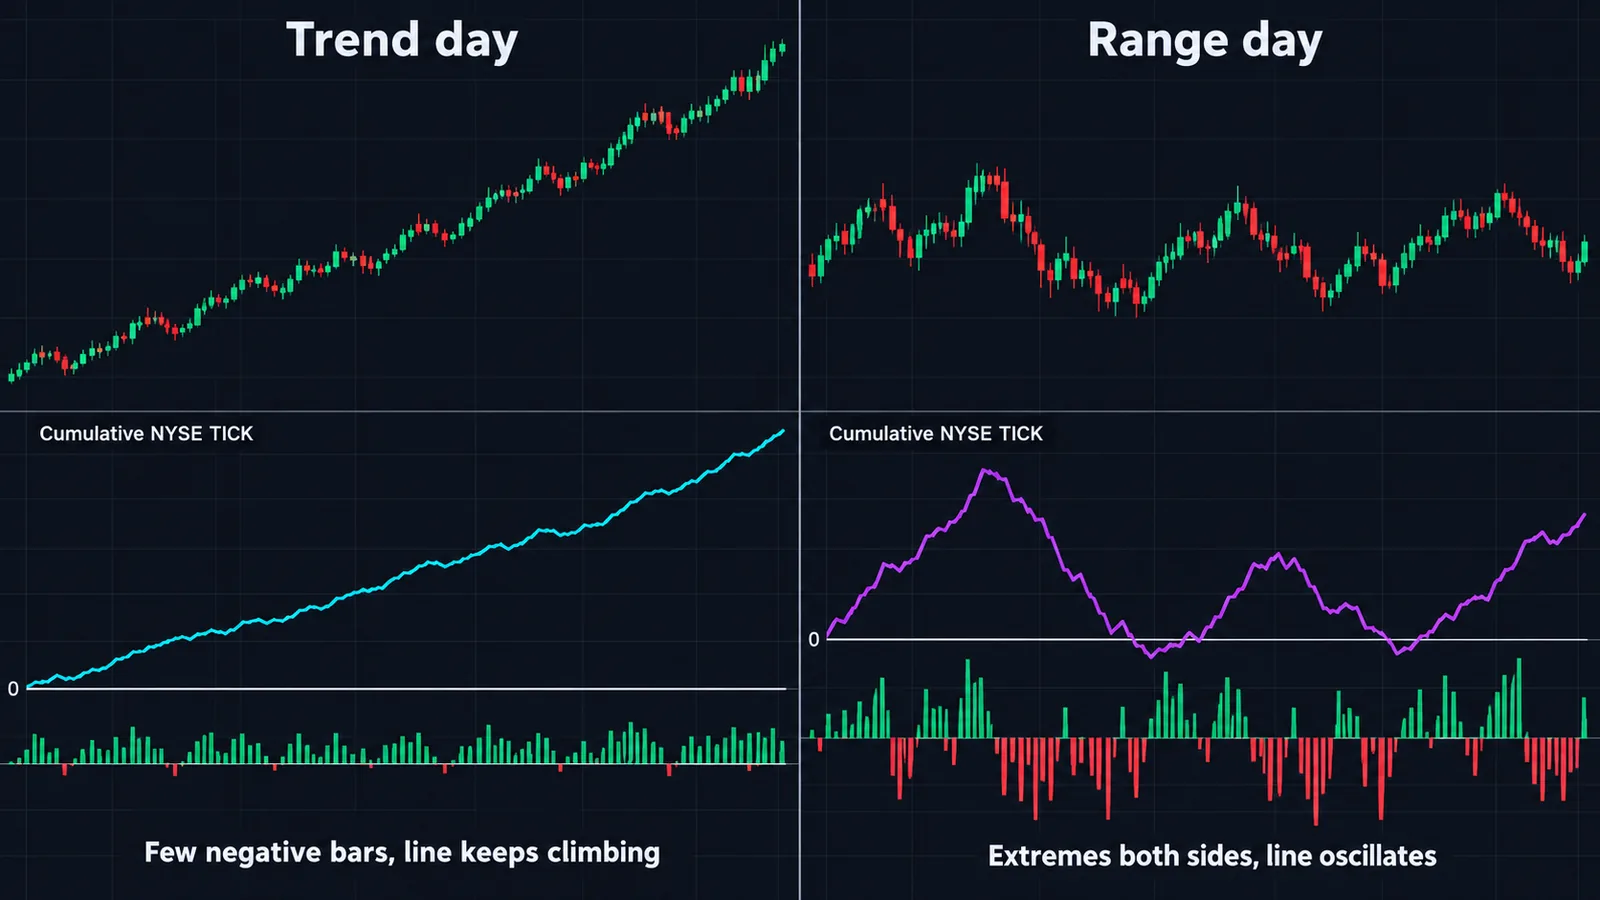
单个 TICK 读数闪烁不定。累计 TICK 把开盘以来每根 K 线的收盘值逐一相加,从而把这种闪烁平滑成一条线:上涨跳动一根接一根占优时它向上走,下跌跳动占优时它向下走。计算就是简单的累加求和,每天 9:30 归零:
CumTICK(t) = CumTICK(t−1) + TICK close(t), starting at 0 on the first bar of the session下面用一个震荡开盘中 15 根 1 分钟收盘值做示例(数值为示意,算术完全准确):
| K 线 | TICK 收盘值 | 累计值 | 你会看到什么 |
|---|---|---|---|
| 9:31 | +220 | +220 | 开盘温和买盘 |
| 9:32 | +410 | +630 | |
| 9:33 | +650 | +1,280 | |
| 9:34 | +1,020 | +2,300 | 上方极值 |
| 9:35 | +780 | +3,080 | |
| 9:36 | +300 | +3,380 | 累计值见顶 |
| 9:37 | −150 | +3,230 | 首个负值收盘 |
| 9:38 | −420 | +2,810 | |
| 9:39 | −880 | +1,930 | |
| 9:40 | −1,110 | +820 | 下方极值 |
| 9:41 | −640 | +180 | |
| 9:42 | −200 | −20 | 累计值跌破零轴 |
| 9:43 | +90 | +70 | |
| 9:44 | +350 | +420 | |
| 9:45 | +520 | +940 | 回到温和的正值 |
开盘 15 分钟后,累计线为 +940,平均每根 K 线约 +63,15 根中有 9 根收盘为正。它已经在两侧各打出过一次极值。这种形态——两侧都出现极值、累计线先回落再回升——正是双向震荡行情的“指纹”。在这样的日子里,逆势做极值(fade)往往行之有效。
再对比一个上涨趋势的开盘:十根 K 线的收盘值分别为 +310、+450、+820、+1,050、+600、+380、+520、+910、+240、+660。累计线一路升至 +5,940,没有一根负值 K 线。面对这样的盘面,谁都不该去逆势做空 +1,000 的读数——那等于在一个每次 TICK 回落都止步于零轴之上的市场里卖出。
大多数文章都略过的三个细节:
- The sampling interval changes the scale. Summing 1-minute closes gives a number roughly five times bigger than summing 5-minute closes over the same morning. Compare slopes and shapes, not absolute levels, and never mix intervals.
- Reset daily. A cumulative TICK carried across days mostly measures that positive bias McClellan describes, and it drifts upward forever.
- Slope beats level. A cumulative line at +8,000 that has been flat for an hour says the morning buyers are done. A line at −1,500 that has been rising for 40 minutes says sellers have lost control, even though the level is still negative.
如果你已经在期货本身上使用累计成交量 delta(CVD),可以把累计 TICK 理解为同一思路的延伸:只不过它统计的是整个现货股票市场,而不是单一合约的订单簿。
交易者如何用 TICK 把握 ES 和 SPY 的入场时机?
TICK 是一个择时工具。它很少告诉你该交易什么,但很擅长告诉你指数背后的股票市场何时已经被拉伸到极限。两套经典交易策略都取决于当天属于哪种类型,所以先看累计 TICK 才如此重要。
策略 1:在双向震荡日逆势做极值
适用条件:累计 TICK 走平或来回摆动,读数在两侧都出现极值,ES 在前一日区间内或围绕 VWAP 来回运行。
- 开盘前先标出关键价位:隔夜高点和低点、前一日高点和低点、VWAP。
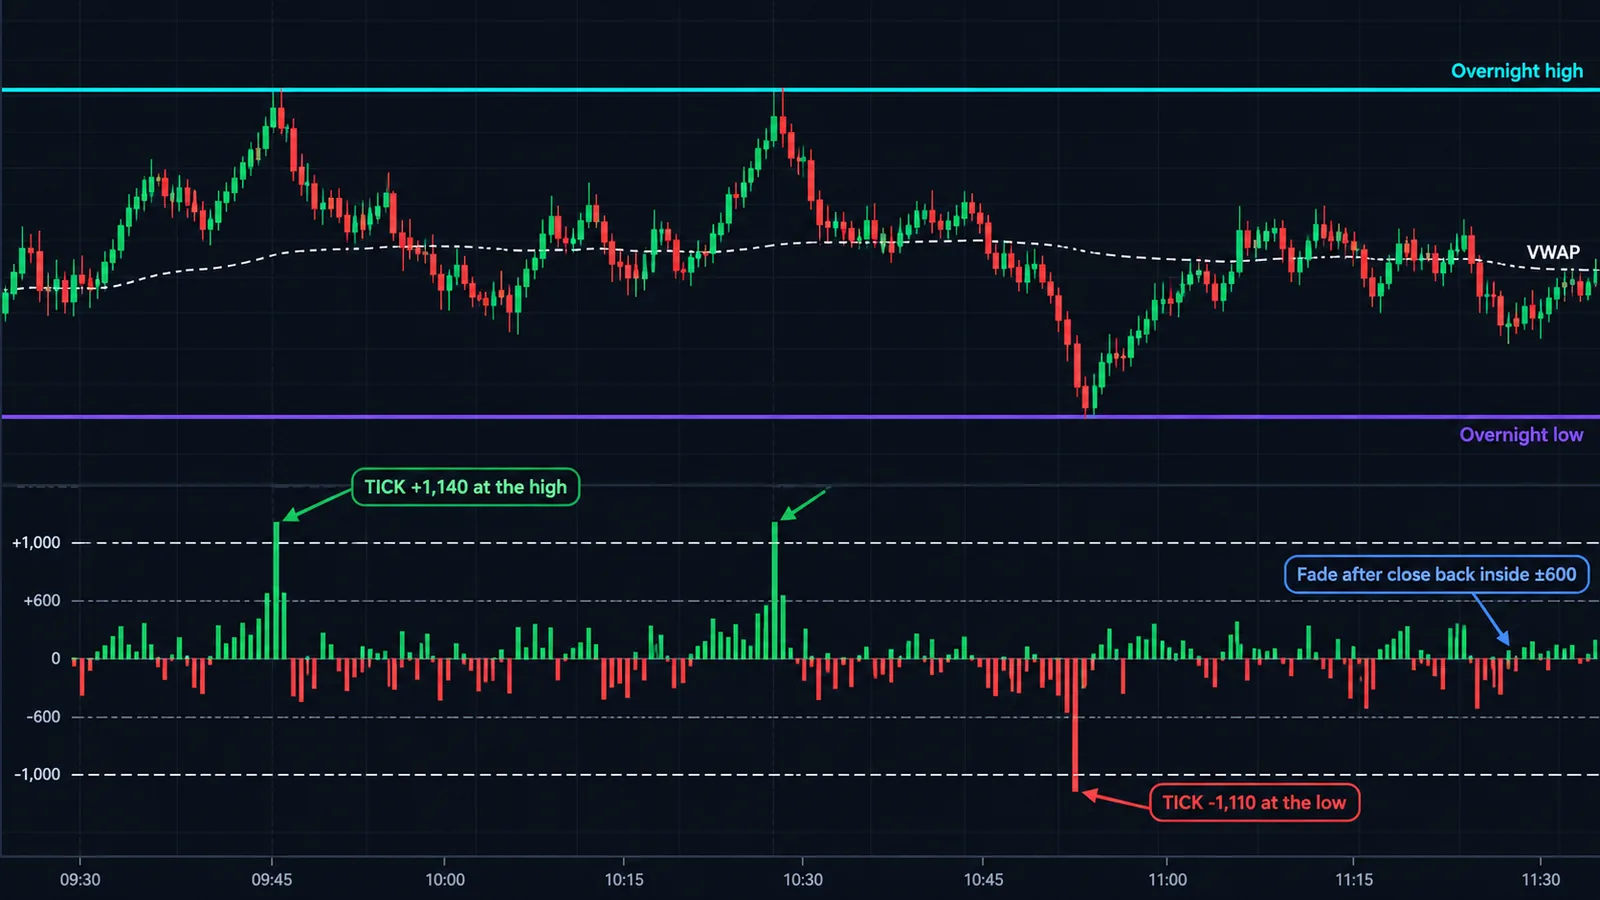
- 等待价格触及其中某个价位,同时出现同方向的 TICK 极值(例如 ES 触及隔夜高点,而 TICK 打出 +1,000 或更高)。
- 只有在 TICK K 线收回 ±600 以内之后,才逆势入场。极值代表程序化买卖结束,而不是反转本身。
- 止损设在该价位之外,目标看 VWAP 或区间中部。
示例数字(假设情景):ES 上涨至隔夜高点 5,812.25,同时 TICK 打出 +1,140 的高点,随后下一根 1 分钟 TICK K 线收在 +380。你在 5,812.00 卖出,止损设在 5,816.25(4.25 点,按每点 $50 计算,每张合约 $212.50),目标为 VWAP 5,804.25(7.75 点,$387.50)。这是一笔风险回报比为 1.8 比 1 的交易,而 TICK 读数的作用,就是告诉你买入程序已在一个卖方很可能正在等待的价位上走完了。想了解这些价位为什么容易引发反转,请看我们的流动性扫荡(liquidity sweep)指南。
策略 2:在趋势日买入 TICK 的浅回调
适用条件:累计 TICK 稳步上升,大多数收盘值在零轴之上,很少甚至没有低于 −600 的读数,ES 站稳在 VWAP 上方。
- 不要把 +1,000 的读数当作卖出信号。在趋势日里,它们是确认信号。
- 等待 TICK 回落到零轴附近或略低于零轴(大约 0 到 −400),同时 ES 守在 VWAP 或一条向上的短期均线之上。
- 当 TICK 从这次回落中重新拐头向上时做多入场。Terry 在 2002 年的文章中也有同样的观察:在强劲的上升趋势中,逆势回调往往只让 TICK 在 −100 到 +100 附近徘徊,而不会打出真正的负向极值。
- 如果在你判定为上涨趋势的日子里出现低于 −800 的 TICK 读数,这就是行情状态可能正在转变的警告。
下跌日则把两套策略反过来用。核心技能在于判断当日类型,而开盘后 45 到 60 分钟内,你就能通过三点得到相当可靠的判断:累计 TICK 的斜率、收盘值在零轴之上的比例,以及价格是否始终守在 VWAP 的某一侧。如果你还想叠加一个趋势过滤器,我们整理的标普 500 最佳指标清单与此搭配使用效果很好。
TICK 背离:它意味着什么,什么时候会骗人
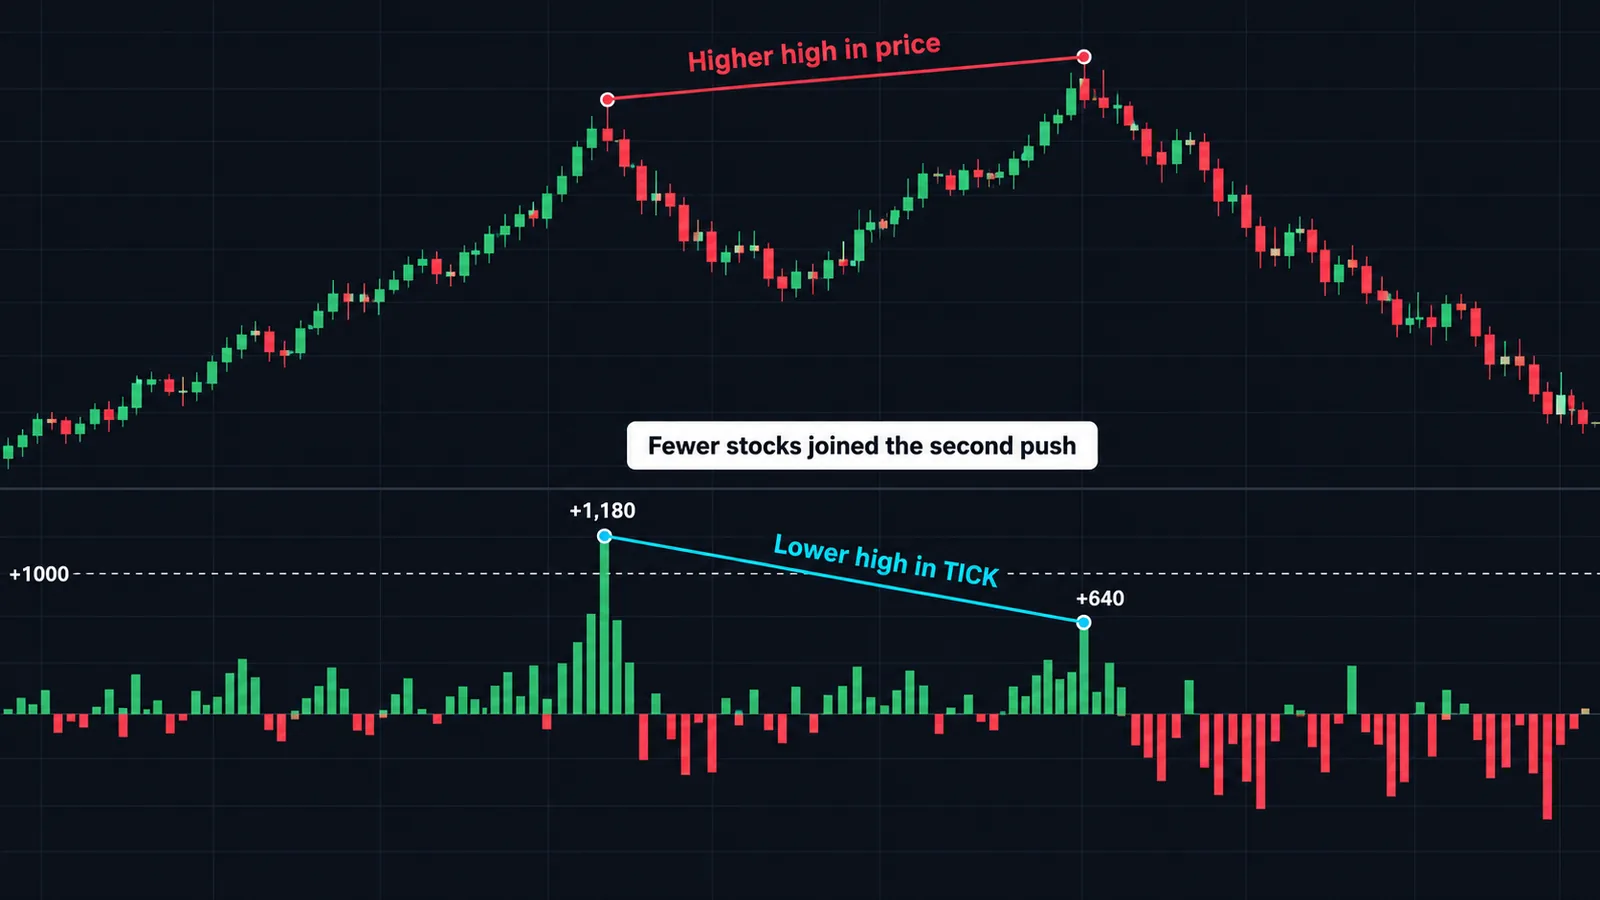
Terry 认为,TICK 背离是由 Laurence Connors 和 Linda Bradford Raschke 的著作 Street Smarts 推广开来的,至今仍是被引用最多的交易形态。思路是:ES 创出新的日内高点,但与之对应的 TICK 高点明显低于前一个价格高点时的 TICK 高点。第二波上冲中参与的股票更少,说明这轮上涨的基础正在变窄。
举例:10:05,ES 触及 5,790.50,TICK 高点为 +1,180。10:48,ES 推升至 5,793.75,创出新高,但这一波中 TICK 的最高读数只有 +640。这就是一次看跌背离:价格高点抬高了 3.25 点,TICK 却低了 540 点。
如何让这个形态更可靠:
- Require a meaningful gap in TICK. A +1,050 versus a +980 is noise. Look for the second peak to be at least a few hundred points lower.
- Demand a level. Divergences at a prior day high, overnight high or VWAP band are worth trading. Divergences in the middle of nowhere are not.
- Check cumulative TICK. If the cumulative line is still climbing steeply, the divergence is probably just the trend pausing.
- Use the right TICK for the instrument. A divergence on NYSE TICK while NQ makes new highs may only mean tech is leading. Check TICKQ before shorting Nasdaq on it.
什么时候会骗人:在强趋势日里,随着早盘程序化交易结束,TICK 的峰值会自然逐步走低,但价格仍在持续向上爬升。在这样的下午,每逢 TICK 高点走低就做空,正是宽度交易者吐回一周利润的典型方式。把同样的背离逻辑应用到期货订单流(order flow)上,请参阅我们的delta 背离指南;两者结合使用,比单独使用任何一个都更有力。
TICK 与涨跌线、ADD 和 VOLD 的对比
TICK 只是基于同一份 NYSE 股票清单构建的几个市场宽度指标之一。它们回答的问题各不相同,所以把它们放在一起对比会很有帮助。
| 指标 | 比较的对象 | 速度 | 最擅长回答的问题 |
|---|---|---|---|
TICK(USI:TICK) | 此刻处于上涨跳动与下跌跳动的股票数 | 秒级 | 这一分钟是否有大范围的程序化交易冲击市场? |
ADD(USI:ADD) | 当日上涨与当日下跌的股票数 | 分钟到小时级 | 有多少股票参与了今天的行情? |
VOLD(USI:VOLD) | 上涨股票与下跌股票的成交量 | 分钟到小时级 | 成交量流向了哪里? |
| 涨跌线(A/D 线) | 每日净上涨家数的累加值 | 天到月级 | 大盘整体是否在确认指数的趋势? |
| McClellan 振荡指标 | 每日净上涨家数的 EMA | 天到周级 | 市场宽度动能是否超买或已经衰竭? |
TICK 和 ADD 之间的关键区别常常让人犯错。一只当日上涨 2% 的股票,如果刚刚打出一笔下跌跳动,那么它在 ADD 中算作上涨家数,在 TICK 中却算作下跌跳动。所以 ADD 可能整个下午都稳定在 +1,500,而 TICK 每隔几分钟就在 ±800 之间来回摆动。ADD 告诉你当天的性格,TICK 告诉你接下来五分钟的情况。
做指数期货的一套合理组合是:用涨跌线和 McClellan 振荡指标提供每日市场宽度背景,用 ADD 和 VOLD 判断今天的性格,用 TICK 寻找入场点。有些交易者还会叠加看跌/看涨期权比率(put/call ratio)作为情绪参考。如果你交易加密货币,那里没有覆盖整个交易所的 TICK,但同样的逻辑可以延伸到我们另文介绍的加密货币市场宽度指标。
如何在 TradingView 上设置 TICK
TradingView 把 TICK 当作普通代码处理,所以设置只需两分钟。如果你刚接触这个平台,我们的 TradingView 平台指南介绍了布局和多图表网格。
- Open a dedicated layout. Keep your main chart untouched and create a two-pane layout: ES1! or SPY on the left, the TICK on the right.
- Type the symbol. In the right-hand chart, search
USI:TICKfor the NYSE TICK. AddUSI:TICKQin a third pane if you trade Nasdaq. - Use a 1-minute timeframe and switch the TICK chart to bars or candles so you can see each minute's high and low, not just the close.
- Draw horizontal lines at +1,000, +600, 0, −600 and −1,000. Adjust them after a few weeks of watching your own distribution.
- Sync the crosshair and interval across panes so a TICK spike lines up with the matching price bar.
- Check the data status label on the TICK chart. Statistical indices can arrive on a different data arrangement from the futures feed, and a delayed TICK is worse than none.
要在 SPY 或 ES 下方的副图中绘制累计 TICK,一个简短的 Pine Script v6 指标就足够了:
//@version=6
indicator("Cumulative NYSE TICK")
t = request.security("USI:TICK", timeframe.period, close, gaps = barmerge.gaps_on)
var float cum = 0.0
if timeframe.change("D")
cum := 0.0
if not na(t)
cum += t
plot(cum, "Cumulative TICK")
hline(0)
在 ES 图表上,gaps_on 这个设置很关键。ES 几乎全天候交易,而 TICK 只在 NYSE 交易时段存在;如果不加这个设置,脚本会在整个隔夜时段不断重复累加下午 4:00 的最后一个数值。在 ES 上,每日归零跟随期货交易时段(美东时间下午 6:00),这样依然没问题,因为从现货收盘到 9:30 之间不会有任何 TICK 数值进来。
警报:你可以直接在 TradingView 上为 USI:TICK 上穿 +1,000 或下穿 −1,000 设置警报。设为每根 K 线收盘时触发一次,而不是每个 tick 都触发,否则开盘第一分钟你就会收到十几条提醒。
TICK 误导你的时候:常见错误
TICK 对它所测量的东西是诚实的,但交易者经常拿它无法回答的问题去问它。值得了解的几种失误情形:
- Fading extremes on a trend day. The most expensive mistake by far. If cumulative TICK is climbing steadily and readings rarely dip below zero, a +1,100 is a confirmation, not a top.
- Reading the open and close like midday. Opening auctions, index rebalances and market-on-close orders push hundreds of stocks at once. Extremes in the first few minutes and the final 15 minutes are routine.
- Trading TICK through news. CPI, payrolls and FOMC minutes create several minutes of whipsaw where TICK swings from −1,200 to +1,000 and back. Wait for the dust to settle.
- Mixing feeds.
USI:TICK,USI:TICK.NYandUSI:TICK.USare different calculations, and broker feeds differ again. A level calibrated on one does not carry to another. - Ignoring market structure changes. Tom McClellan points out that with high-speed trading spread across many venues, it is hard even to say whether a stock is "on an uptick" at a given instant. TICK still works as a breadth snapshot, but the thresholds published decades ago came from a different market.
- Treating every stock as equal when the index is not. The S&P 500 is cap-weighted. A handful of mega-caps can carry ES higher while most NYSE names tick down, so a weak TICK does not always mean ES has to fall.
- Using it outside cash hours. There is no TICK before 9:30 or after 4:00 ET. Overnight ES and NQ moves need other tools, such as futures order flow.
- Treating it as a standalone signal. A TICK extreme in the middle of a range, away from any level, is just a busy minute.
此外,我们没有找到任何严谨的公开研究,用当前市场数据衡量过逆势做 TICK 极值或 TICK 背离的优势。实战派的说法彼此一致,但终究只是实战派的说法。在用较大仓位信任任何规则之前,先在你自己的品种和交易时段上测试它。
Tick 指数与 Quantum Algo
TICK 最适合作为背景参考层,叠加在一个已经明确了入场、止损和目标的信号之上。这也是我们将它与 Quantum Algo 工具结合使用的方式。
- As a filter for index signals. Zeno Stocks covers NAS100 and SPX500 and gives buy and sell signals with a stop and targets built in. Before taking a Zeno long during the cash session, check the cumulative TICK slope. Rising or flat is fine. Falling hard with repeated −1,000 prints says the broad market is leaning against you, and passing on that one trade is a reasonable rule to test.
- For timing inside a signal. If a signal fires while TICK is printing an extreme in the same direction, waiting one or two bars for TICK to settle often gives a better fill on the same idea.
- With free tools. Our free open-source Anchored VWAP Engine and Sessionscope mark the levels and session windows where TICK extremes are most worth acting on.
你可以在公开的历史业绩记录(track record)中查看 Zeno 信号的实际表现,而免费的 QuantumAlgo Academy 讲解了本指南中多次提到的价格行为关键价位。TICK 本身不会告诉你该往哪个方向交易,但把它当作过滤器和计时器来用,能让你避开很多糟糕的逆势交易。
◆ 互动检查
您对 NYSE TICK 了解多少?
交易者常问的 NYSE TICK 问题
读数没有好坏之分,只有背景之分。大约 ±400 以内是噪音,±600 到 ±1,000 表示一波真实的推动,超过 ±1,000 则是大范围的程序化交易浪潮。它到底是看涨信号还是逆势机会,取决于当天是趋势行情还是轮动震荡。
它意味着在那一刻,最新成交为上涨跳动的 NYSE 股票比下跌跳动的多出至少 1,000 只,通常是因为某个篮子或程序化订单在同时买入大量股票。在震荡日,它往往标志着短线高点;在趋势日,它则是对趋势的确认。
NYSE TICK 请用 USI:TICK。TradingView 还列有 USI:TICK.NY、USI:TICK.US(美股综合)、USI:TICKQ(纳斯达克综合)和 USI:TICKI(道琼斯 30)。它们的计算方式不同,所以请在你实际观察的那个代码上校准阈值。
TICK 统计的是 NYSE 上市股票,TICKQ 统计的是纳斯达克上市股票。TICKQ 往往波动更宽、噪音更大,与 NQ 和 QQQ 的关系更密切;而 NYSE TICK 针对 ES 和 SPY 的公开阈值历史最长。
不能。TICK 只在 NYSE 常规交易时段计算,即美东时间上午 9:30 至下午 4:00。隔夜期货的走势需要借助其他工具,例如订单流(order flow)或成交量分布(volume profile)。
累计 TICK 是自开盘以来每根 K 线 TICK 收盘值的累加和。稳步上升的线指向上涨趋势日,下降的线指向下跌趋势日,而平坦、来回摆动的线则指向双向震荡日,此时逆势做极值往往有效。
TICK 比较的是每只股票最新一笔成交与前一笔成交,所以每隔几秒就会变化。涨跌线使用的是每只股票相对前一日收盘价的涨跌,通常按日跟踪,因此它描述的是几天到几个月的大势,而不是接下来几分钟的情况。请参阅我们的涨跌线指南。
部分适用。NYSE TICK 依然反映美国大盘整体,但 NQ 是由少数几只大型科技股驱动的。请同时观察 TICKQ,如果两者出现分化,就说明这波走势是由板块主导的。
大多数日内交易者看 1 分钟 TICK K 线:用 K 线的最高价和最低价判断极值,用收盘价计算累计 TICK。更长周期的 K 线会掩盖让 TICK 有用的那些尖峰,不过 5 分钟视图有助于判断当日整体的偏向。
它是一个更新极快的同步指标,因此能在指数期货完全反映之前的一瞬间,显示出大范围程序化交易对股票的冲击。它本身并不能预测方向,所以最适合在你本来就计划交易的价位上,作为择时过滤器使用。
参考资料与相关指南
接下来阅读
- 什么是腾落线?如何使用?
- VWAP:成交量加权均价完整交易指南
- 看跌/看涨期权比率:衡量什么、如何解读,以及何时真正有效
- 累计成交量 Delta:阅读努力与结果
- S&P 500(SPX500)的最佳指标是什么?
- 订单流交易:读懂机构足迹
- 免费 TradingView 指标
- Zeno — 高级引擎
主要来源
- TradingView — NYSE TICK (USI:TICK) symbol page
- TradingView — Nasdaq Combined TICK (USI:TICKQ) symbol page
- TradingView — Dow Jones Industrial TICK (USI:TICKI) symbol page
- McClellan Financial — TICK: Not Just a Bloodsucking Insect
- Active Trader (Christopher Terry) — Intraday Trading with the TICK
- See It Market — How To Fade The NYSE Tick When Trading E-Mini S&P 500
- NexusFi Academy — NYSE TICK Index for Futures Trading