Klinger 振荡指标是什么?如何交易?
Klinger 振荡指标最适合作为成交量流确认层,而不是独立的买入或卖出开关。请把它的快线和信号线放在价格位置、位移以及明确失效位旁边一起读;发生在错误行情环境中的交叉只是噪音。
Klinger 振荡指标试图回答一个实际问题:成交量是在支持这段走势的方向,还是价格正在更薄的参与度中移动?我会在 WTI、加密货币、外汇和指数图表上使用它,但它只是市场结构已经给出交易位置之后的第二意见。顺序很重要。价格先形成假设;Klinger 再告诉我这股流动是否值得更多关注。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
请把本指南当作决策过滤器,而不是一组标签。市场、交易时段和失效位仍然决定一个想法是否值得承担风险。
Klinger 振荡指标衡量什么?
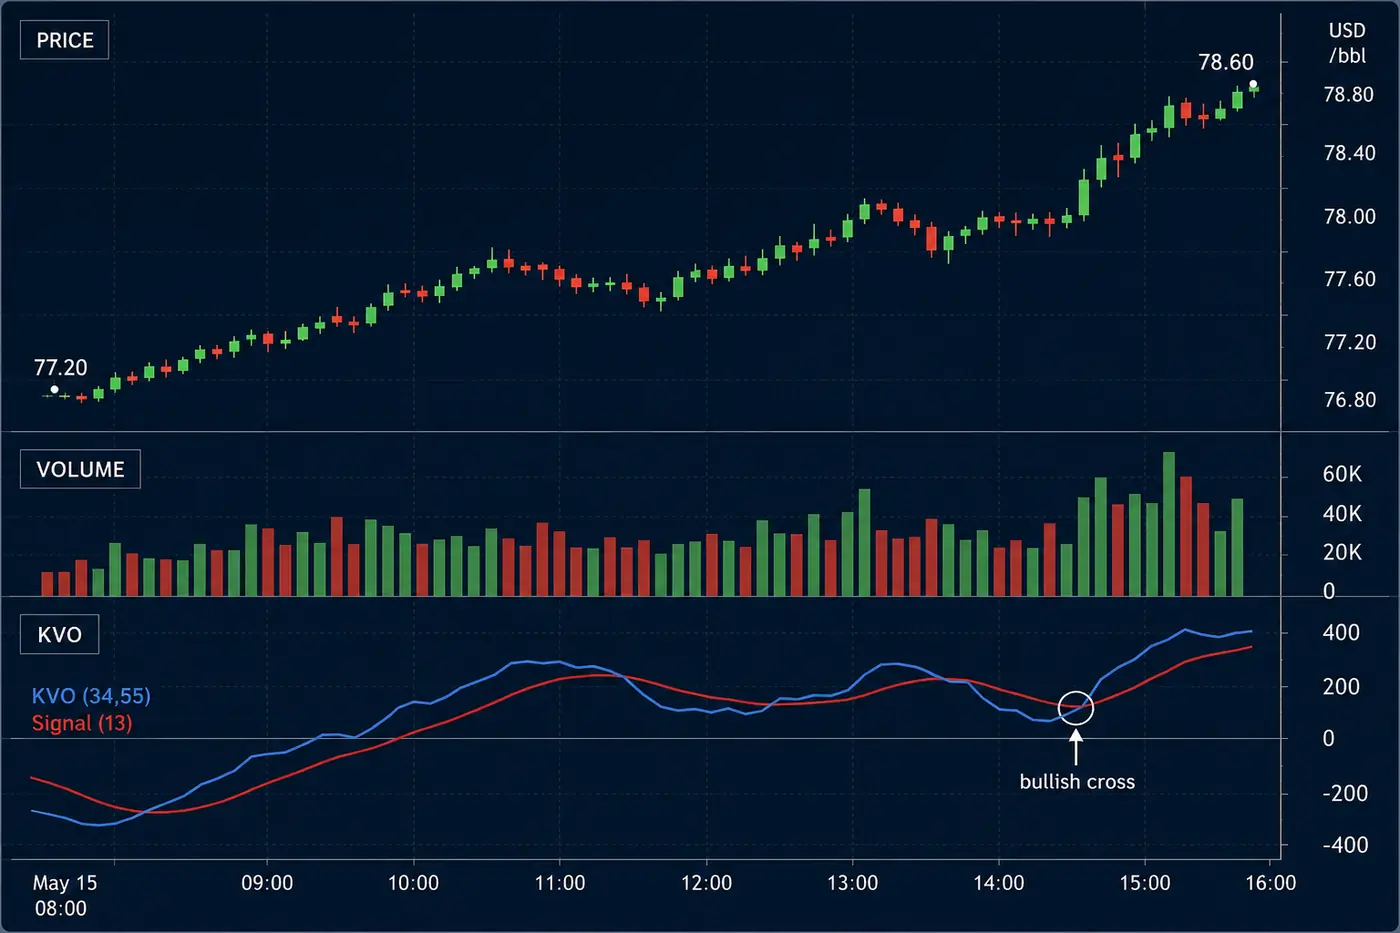
Klinger 将价格方向与成交量结合起来,用于估算吸筹和派发背后的力量。它从成交量力度序列构建,再平滑成一条较快的线和一条较慢的信号线。当快线上穿信号线时,说明买方改善了流动图景;这是证据,不是指令。
在 15 分钟 WTI 图表上,我希望交叉发生在价格尊重了一个有意义的水平之后。发生在 40 美分区间中部的交叉告诉我的东西很少。若价格先扫过前一小时低点,随后收复该位置并收出更高收盘,同样的振荡指标事件就有了位置和失效位。
| 项目 | 数值 / 规则 | 为什么重要 |
|---|---|---|
| 作者 / 来源 | Stephen J. Klinger,发表于 1997(Technical Analysis of Stocks & Commodities) | 该工具被设计用于把成交量与价格趋势结合,而不是单独为入场计时 |
| 默认设置 | Fast EMA 34 · Slow EMA 55 · Signal EMA 13 | KVO = EMA34(VF) − EMA55(VF);信号线是 KVO 的 13 周期 EMA |
| 成交量力度输入 | 成交量 × 趋势方向(来自 high+low+close 中点)× 临时因子 | 成交量会根据典型价格上升或下降被赋予方向 |
| 零线 | KVO 高于 0 = 吸筹倾向;低于 0 = 派发倾向 | 先读取行情环境,再决定是否信任任何交叉 |
| 三种读法 | 信号线交叉 · 零线交叉 · 相对价格的背离 | 发生在结构水平上的背离是质量最高的读法 |
| 最佳搭配 | 高时间周期(HTF)水平 + 位移 + 明确失效位 | 没有位置的交叉就是噪音 |
如何读取 Klinger 交叉而不追价?
先从零线以及交叉周围的结构开始。低于零线的看涨交叉可以标记从卖压中恢复,而高于零线的交叉显示更强的正向流动环境。两者都不自动更好。有用的问题是:这个交叉是否与您已经获准交易的方向一致。
我还会看角度和分离度。两条平线之间的微小交叉,和快线快速上扬、信号线同步转向的事件并不相同。在 BTCUSDT 上,清算影线和干净的位移 K线之后出现的交叉,比 6 根重叠 K线之后出现的交叉更有意思。
Klinger 背离到底确认什么?
背离是关于参与度的警告,而不是反转承诺。如果 WTI 在 79.10 附近打出更高高点,而 Klinger 打出更低高点,第二次上推携带的可测成交量力度更弱。这可能发生在回调之前,但强趋势也可以在振荡指标不同意的情况下继续。
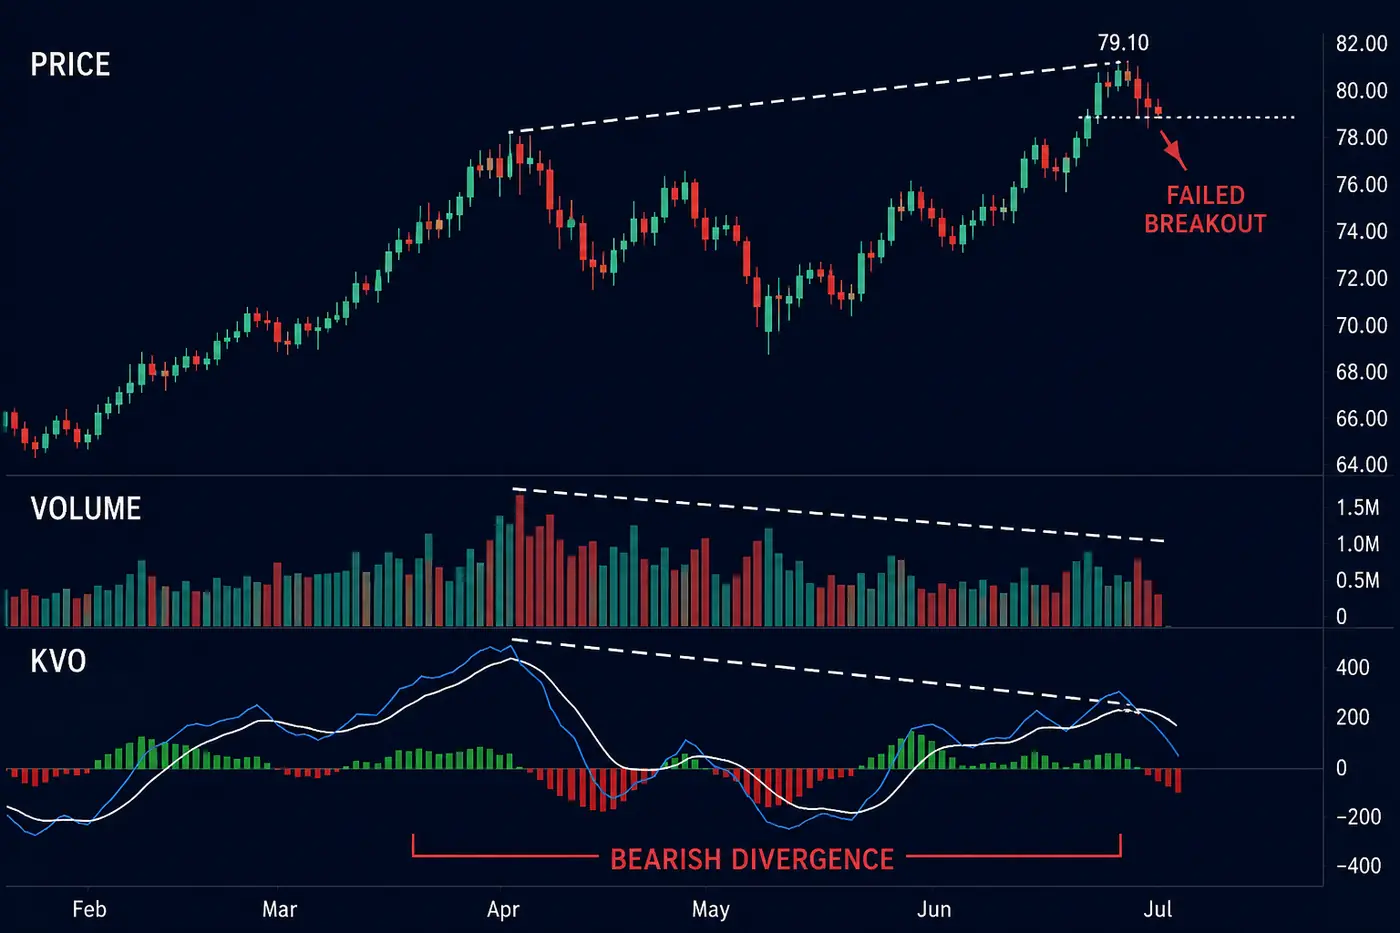
我的规则很简单:背离缩小搜索区域;它不触发入场。在我冒风险之前,我希望看到短期波段被跌破、回踩,或延续失败。这样能让振荡指标停留在它该有的角色里。
哪些 Klinger 设置适合原油、加密货币和指数?
默认设置是起点,不是通用答案。更短的设置会让振荡指标反应更快,并产生更多交叉;更长的设置会降低噪音,但会推迟信息。在 5 分钟图表上,激进设置可能把每一次小成交量爆发都讲成一个故事。在 4 小时加密货币图表上,同样的设置可能又慢到难以及时发现有意义的变化。
第一次测试时,请保留标准计算,然后一次只测试一个受控变化。比较同一品种和同一交易时段的 20 笔交易。记录变化是否改善了位置,而不只是是否增加了盈利交叉的数量。
如何把 Klinger 与 SMC 位移结合?
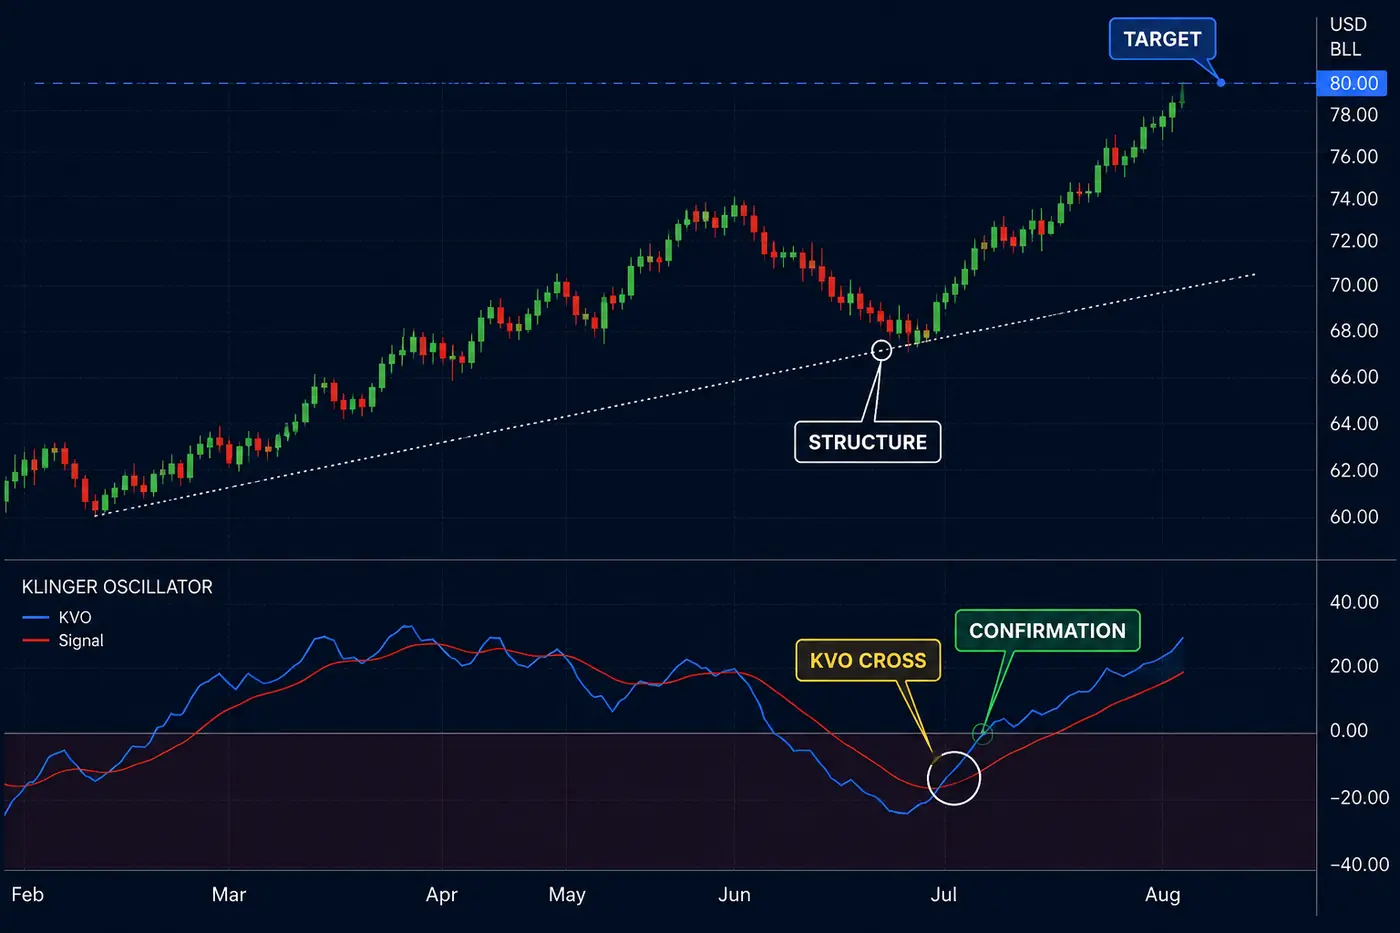
使用免费的公开 Quantum Algo 指标来识别结构:订单块、公允价值缺口(FVG),以及留下这些结构的位移。Klinger 是参与度检查。一个看涨订单块若产生尖锐位移并伴随 Klinger 交叉,故事就连贯;一个没有反应且振荡指标平坦的订单块,是质量较低的观察。
这里不要混淆产品角色。免费的公开指标标记聪明钱概念(SMC)结构。Zeno 提供带 SL/TP 和风险管理的信号;它不会替您绘制 Unicorn、BPR 或订单块。
Klinger 振荡指标会在区间中失效吗?
会,而且区间正是这个振荡指标看起来最忙的时候。当价格在 76.80 和 77.50 之间轮动时,两端都会出现成交量尖峰,快线反复穿越信号线。这不是一串干净的方向性机会。它说明拍卖处于平衡状态。
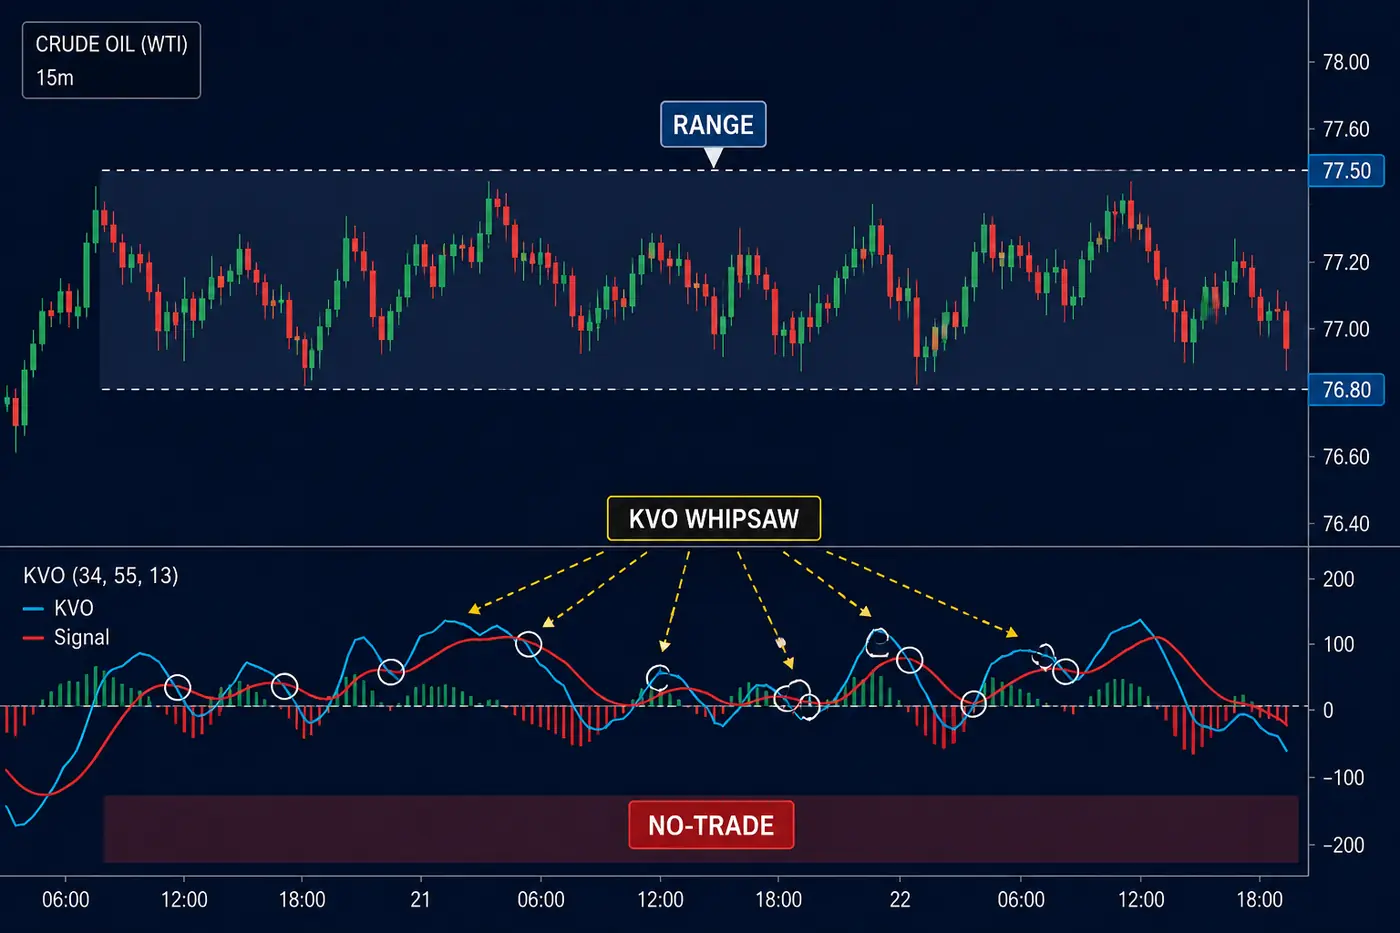
在区间中,我会等待边缘,然后要求边缘外的拒绝或接受。区间中部的交叉通常是我什么都不做的位置。错过一次平庸交叉的成本,低于为其中 5 次支付点差和滑点。
如何建立 Klinger 交易计划?
我的计划包含 4 个决定。第一,标记高时间周期(HTF)水平。第二,等待价格显示位移、拒绝或收复。第三,检查 Klinger 是否确认同一方向,同时没有延伸到明显的相反水平。第四,在下单前定义止损。
假设账户风险是 $100,1 个 CFD 点值等于每 1 美元波动 $10。38 美分止损会改变仓位大小;振荡指标不会。如果所需仓位对账户来说太大,我会跳过交易,或选择更小的合约。信号必须适配风险计划,而不是反过来。
若想获得关于成交量工具的第二意见,请比较最佳成交量指标指南和VSA 指南。若要建立更完整的结构工作流词汇,免费 Academy是更好的起点。
机器人能执行基于 Klinger 的信号吗?
机器人只有在规则明确之后才能执行信号:品种、时间周期、入场条件、止损、目标位和风险。“Klinger 上穿时买入”还不够。它没有定义位置、点差、交易时段和失效位。
Quantum Algo 的免费公开指标标记订单块和公允价值缺口(FVG);Zeno 提供带止损、止盈和内置风险管理的已确认 Buy/Sell 信号。QuantumBot 是每月 $199 的自动执行服务。套餐为每月 $19、$39 和 $79;可随时取消。在允许自动化执行前,请验证品种和连接,并保留公开账本或交易日志,以便交易之后审计规则。
| 工具 | 衡量内容 | 在计划中的作用 |
|---|---|---|
| Klinger | 成交量力度 + 价格方向 | 位置出现后的参与度确认 |
| RSI | 相对于近期区间的动量 | 超买 / 超卖背景 |
| MACD | 平滑后的动量和趋势 | 趋势转换确认 |
| VSA | 努力与结果 | K线与成交量解读 |
成交量、价格和 Klinger 如何出现分歧?
误用 Klinger 最快的方法,是把下方窗格当成第二张价格图。它不是。即使一根宽幅 K线伴随大量成交,如果净方向力量很混乱,振荡指标仍可能走平。反过来,当交易时段中有清晰的方向推动时,一根看起来普通的 K线也可能把线抬起来。我会把 3 个观察分开:价格告诉我拍卖移动到哪里,原始成交量告诉我有多少活动进入,Klinger 则估算这些活动是否带着方向意图移动。
例如,在 15 分钟 XAUUSD 图表上,纽约开盘 K线可以打印一根大成交量柱,但区间收在中点附近。我不会因为柱子很大就称它为看涨。我会把它标记为一个吸收问题。如果下一根 K线拒绝低点,拿走附近的卖方流动性池,并且快线上穿信号线,那么振荡指标就变得有用。没有这个顺序,成交量尖峰只是一个需要记住的事件。
这种区分也能保护交易免受指标堆叠的影响。如果 RSI、MACD 和 Klinger 都来自同一价格序列,把它们加到同一个窗格里,并不会创造出 3 个独立确认。我更喜欢一个位置工具、一个参与度工具和一条风险规则。免费的 SMC 指标提供位置;Klinger 提供参与度背景;止损定义亏损。这比数彩色箭头更干净。
应该如何记录 Klinger 交易机会?
记录品种、交易时段、时间周期、高时间周期(HTF)水平、第一次位移方向、价格回到该区域时的 Klinger 状态、入场理由、失效位和以 R 计的结果。再加一行,记录入场后振荡指标做了什么。它是继续远离零线、立刻走平,还是在止损前出现背离?这会告诉您,这个工具是在帮助筛选,还是只是在交易发生后帮您叙述。
使用固定样本。伦敦时段 EURUSD 的 20 笔交易,比横跨 BTC、黄金、原油和美国收盘的 5 笔交易更有信息量。不要在样本中途改变设置。如果更短设置带来更多赢家,但也带来更多交易,请在点差、佣金和滑点之后比较期望值。当平均亏损扩大时,更高胜率仍可能是更差流程。
我还会标记“不交易”交叉。这些信号出现在盒状区间中、正好位于高时间周期(HTF)阻力下方,或走势已经走完平均交易时段区间 2 倍之后。不交易样本能防止事后视角把每次交叉都变成错过的机会。有用的指标应该改善您拒绝的决定,而不只改善您执行的决定。
期货成交量与现货成交量有什么变化?
不同市场的成交量并不相同。WTI 期货有集中交易所成交量,而现货外汇数据源通常报告来自经纪商数据流的 tick volume。加密货币交易所可以显示不同场所之间差异很大的交易所专属成交量。Klinger 仍然可能有用,但“成交量激增”的含义取决于数据源。如果您更换经纪商或品种,请把该指标视为需要重新校准,而不是假设旧行为会完美迁移。
因此,我不会发布“Klinger 在 15 分钟图表上效果最好”这种通用说法。正确的测试更窄:同一个数据源、交易时段和交易机会定义,是否能在合格交易与被拒绝交易之间产生可重复差异?如果不能,振荡指标可能只是视觉上有说服力,却没有增加可衡量优势。
当 Klinger 确认太晚时应该怎么办?
确认太晚是设计问题,不是追价理由。如果价格已经从 78.00 走到 78.70,Klinger 才终于上穿,这个交叉可能只是在描述您已经错过的走势。我会标记原始位置,并询问振荡指标在第一次位移期间是否正在改善。如果是,我可以在回踩时使用这条信息。如果它只是在延伸后才反应,我会放过入场。
在较低时间周期上,我有时会把线的斜率当作早期观察,把交叉当作更严格的确认。这不等于在斜率上入场。它意味着我注意到流动正在变化,然后等待价格在某个水平证明这种变化。1 小时看跌 FVG 内部的 5 分钟 KVO 转向不是做多信号;它只是一个值得观察的细节,而高时间周期(HTF)位置仍未解决。
止损和目标位不应来自振荡指标。把止损放在让价格想法失效的波段、订单块或区间边缘之外。用下一个流动性池或计划好的R 倍数作为目标。如果 Klinger 在入场后走平,计划不会自动改变。出场规则应该在图表变得情绪昂贵之前,就已经写入计划。
按组复盘亏损交易。低成交量亚洲时段的一组亏损,与美国重大新闻之后的一组亏损,讲的是不同故事。伦敦流动性扫荡之后的一组盈利,可能说明这个工具正在作为交易时段过滤器,而不是通用振荡指标。这才是值得从日志中带走的结论:具体到可以测试,克制到不会变成承诺。
高质量 Klinger 确认是什么样子?
想象一次伦敦到纽约的 WTI 交接。价格扫过前一交易时段低点,收复它,并打印一根看涨位移 K线。Klinger 快线在零线下方转头向上,穿越信号线,并在价格回踩位移起点时继续扩大距离。这是一个完整顺序:位置、反应、参与度和失效位。如果交叉先出现,但价格从未收复该水平,我不会编造故事的剩余部分。
同样的逻辑也适用于 BTCUSDT,但时钟不同。一个 24 小时市场可以在美国时段产生干净的流动变化,然后在清淡的周末时段失去它。我会标记交易时段和流动性条件,因为振荡指标的视觉形态不会揭示其下方市场质量。两张图上看起来相同的一条线,可能代表非常不同的执行环境。
我的最后检查是机会成本。如果一个 Klinger 确认的交易机会需要用 1.5R 目标去打附近高点,而另一个干净机会在相同风险下提供 2.3R,那么指标不会让第一笔交易变得特别。工具帮助排列候选机会;它不会取消比较它们的必要。
我实际会交易的 Klinger 规则是什么?
我只会在映射好的水平产生清晰价格反应、Klinger 线以非平坦交叉确认方向,并且止损能让目标至少给出合理倍数时交易。这个规则故意很无聊。它防止下方窗格变成在无意义位置入场的理由。
如果缺少任何部分,我会把图表记录为观察。这些观察比强行给出“指标有效”的二元结论更能建立好样本。有用输出不是彩色箭头,而是合格流动与噪音之间可重复的区别。
Klinger 检查清单应该排除什么?
它应该排除对下一根 K线的预测、关于通用设置的固定说法,以及任何暗示交叉可以替代止损的建议。这些捷径会让成交量工具听起来比实际更确定。让检查清单绑定到您可以测试的数据源、交易时段和交易机会定义。
Klinger 是参与度检查,不是交易触发器。让价格位置和位移创造交易机会,然后用振荡指标测试成交量流是否同意。背离是警告;区间中的交叉往往是等待的理由。
◆ 互动检查
您能使用 Klinger 而不追逐交叉吗?
交易者关于成交量指标的常见问题
Klinger 振荡指标是一种成交量流指标,它结合价格方向和成交量,用于估算吸筹与派发压力。通常通过较快的线、信号线和零线来读取。
最好把它视为确认型振荡指标,而不是有保证的领先信号。它可以在价格大幅移动前显示流动改善或减弱,但这些信息仍然需要价格结构和风险背景。
等待交叉与有意义的水平、位移或收复动作一致。先定义失效位,再把交叉用作确认,而不是每次两条线接触就入场。
Klinger 背离意味着价格和可测成交量力度正在朝不同方向移动。它警告参与度可能正在减弱,而不是证明价格必须反转。
从默认设置开始,并在同一品种和时间周期上测试变化。较短设置反应更快,但会产生更多噪音;较长设置会平滑信号并延迟它。
它可以用于外汇图表,但现货外汇成交量通常是 tick volume,而不是集中交易所成交量。请把它当作经纪商数据源背景,并在您实际交易的精确品种上测试。
可以。用聪明钱概念(SMC)结构来确定位置和位移,然后用 Klinger 检查成交量流是否支持走势。免费的公开指标标记订单块和 FVG;Zeno 提供带 SL/TP 和风险管理的信号。
Quantum Algo 的公开指标重点是订单块和公允价值缺口(FVG)等 Smart Money Concepts 结构。Zeno 是信号层;它不会绘制 Klinger 专属结构,也不暗示 Klinger 交叉是有保证的信号。
没有通用最佳时间周期。使用更高时间周期确定方向背景,并使用实用的执行时间周期寻找交易机会,然后保持 Klinger 设置和测试样本一致。
在支持的连接可用时,QuantumBot 可以自动化一个定义明确的信号计划。规则必须指定入场、止损、目标位、品种和风险;单独的振荡指标交叉不是完整的自动化规则。
Quantum Algo 发布的账本显示,在 160 个已平仓信号中胜率为 75%,其中 120 笔盈利、40 笔亏损。该记录可供验证,但它不是对 Klinger 交易机会或单个账户的承诺。
参考资料与相关指南
接下来阅读
权威来源
- TradingView: Klinger Oscillator reference
- CME Group: WTI contract specifications
- StockCharts ChartSchool: Klinger Oscillator